
$10.000 werd ruim $300.000 in tien jaar, maar is dit groeiaandeel nog steeds koopwaardig?

In het kort:
Een investering van $10.000 groeide in tien jaar naar ongeveer $311.000.
De omzet steeg bijna dertigvoudig, terwijl handelsvolume en kasstroom blijven versnellen.
De hoge waardering vereist jarenlang sterke groei en laat weinig ruimte voor teleurstellingen.
Soms lijkt een koersstijging van duizenden procenten pure beurshype, totdat je naar het onderliggende bedrijf kijkt. Wie in september 2016 ongeveer $10.000 in Shopify investeerde, bezit vandaag aandelen ter waarde van ongeveer $311.000. Nog interessanter is dat de onderneming achter het aandeel bijna net zo spectaculair groeide.
Shopify ontwikkelt software en betaaldiensten waarmee ondernemingen fysieke en online winkels kunnen bouwen en beheren. Het platform groeide van enkele honderdduizenden verkopers naar miljoenen merchants in meer dan 175 landen. Toch ontstaat na een koersstijging van ongeveer 31 keer een logische vraag: hoeveel groei zit inmiddels al in de aandelenkoers verwerkt?
Een investering van $10.000 in 2016 is nu ongeveer $311.000 waard:

Hoe kon $10.000 uitgroeien tot $311.000?
De enorme koerswinst werd grotendeels gedragen door echte bedrijfsgroei. Op 15 september 2016 kostte een aandeel Shopify, gecorrigeerd voor aandelensplitsingen, ongeveer $4,18. Vandaag ligt de koers rond $130. Omdat Shopify geen dividend betaalt, komt vrijwel het volledige rendement uit de koersstijging.
De vergelijking met de brede markt is indrukwekkend. Dezelfde $10.000 in een S&P 500 fonds, inclusief herbelegde dividenden, zou over dezelfde periode ongeveer $41.000 waard zijn geworden. Shopify leverde daarmee ruim zeven keer zoveel eindvermogen op.
Maar de koers liep niet simpelweg vooruit op verwachtingen. De omzet bedroeg in 2016 slechts $389 miljoen.
In 2025 was dat $11,6 miljard, bijna dertig keer zoveel. De koers steeg in dezelfde periode ongeveer 31 keer. Dat is belangrijk, want het suggereert dat een groot deel van het historische rendement daadwerkelijk door fundamentele groei werd gedragen.
Waarom blijft dit groeiaandeel zo snel groeien?
De schaal van het handelsplatform is inmiddels enorm. In 2016 verkochten Shopify merchants voor $15,4 miljard aan producten via het platform. Deze zogenoemde GMV, de totale waarde van verkochte goederen, bereikte in 2025 maar liefst $378 miljard. Dat is bijna 25 keer zoveel.
Nog interessanter is dat de groei recent weer versnelde. De GMV groeide 12 procent in 2022, 20 procent in 2023, 24 procent in 2024 en 29 procent in 2025. Die versnelling is opvallend omdat hogere groeipercentages normaal gesproken moeilijker worden naarmate een onderneming groter wordt.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
Ook geografisch wordt Shopify sterker. De internationale omzet steeg in 2025 met 36 procent, terwijl de omzet uit fysieke winkels 27 procent toenam. Shopify is daardoor steeds minder afhankelijk van traditionele webshops. Het platform ontwikkelt zich tot infrastructuur waarmee ondernemers betalingen, fysieke winkels, internationale verkoop en online handel vanuit één ecosysteem beheren.
Die schaal creëert een krachtig netwerk. Meer merchants trekken ontwikkelaars en partners aan, terwijl betere software vervolgens nieuwe merchants aantrekt. Shopify kan daarnaast steeds meer financiële en logistieke diensten aan dezelfde klanten verkopen.
Wat vertellen de nieuwste cijfers?
De laatste kwartaalcijfers laten voorlopig weinig vertraging zien. In het tweede kwartaal steeg de GMV met 32 procent naar $115,6 miljard. Shopify merchants verkochten daarmee in slechts drie maanden ruim zeven keer zoveel als in heel 2016.
De omzet groeide zelfs 34 procent naar $3,6 miljard. Nog belangrijker voor beleggers was de vrije kasstroom, het geld dat overblijft nadat noodzakelijke investeringen zijn betaald. Die steeg 55 procent naar $654 miljoen. Dat betekent dat de kasstroom momenteel aanzienlijk sneller groeit dan de omzet.
Shopify omzet, operationele winst en vrije kasstroom:
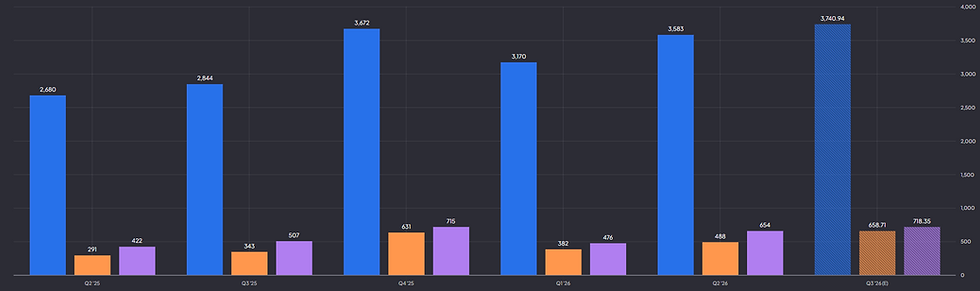
Dat verschil is essentieel. Shopify verloor in 2016 operationeel nog $37 miljoen. In 2025 genereerde het bedrijf ongeveer $1,5 miljard operationele winst en meer dan $2 miljard vrije kasstroom. De vrije kasstroommarge kwam daarmee rond 17 procent uit.
Voor mij is juist die combinatie de sterkste ontwikkeling binnen het beleggingsverhaal. Shopify hoeft niet langer te kiezen tussen groei en winstgevendheid. Het bedrijf groeit rond 30 procent terwijl iedere extra dollar omzet steeds meer cash kan opleveren.
Is het aandeel na deze stijging nog aantrekkelijk?
Het grootste probleem is inmiddels niet het bedrijf, maar de prijs. Shopify heeft een beurswaarde rond $165 miljard en noteert tegen ongeveer 61 keer de verwachte winst voor volgend jaar. Zelfs na een daling van ongeveer 29 procent vanaf de hoogste koers van het afgelopen jaar betalen beleggers dus een forse premie.
Een koers winstverhouding van 61 betekent feitelijk dat de markt nog jarenlang sterke groei verwacht. Zolang
omzet, GMV en vrije kasstroom met hoge percentages blijven stijgen, kan Shopify in die waardering groeien.
Beleggers betalen ruim 60 keer de verwachte winst:

Een terugval naar bijvoorbeeld 15 procent omzetgroei zou het verhaal aanzienlijk veranderen.
Ook de enorme schaal maakt een herhaling van het afgelopen decennium vrijwel onmogelijk. Nogmaals een stijging van bijna 25 keer in GMV zou betekenen dat jaarlijks meer dan $9 biljoen aan goederen via Shopify wordt verkocht. De komende tien jaar kunnen uitstekend worden, zonder ook maar in de buurt te komen van het historische rendement.
Daar zit momenteel de spanning voor beleggers. Shopify heeft bewezen dat het uitzonderlijk kan groeien en tegelijkertijd steeds winstgevender kan worden. De versnelling van GMV, internationale expansie en snel stijgende vrije kasstroom geven het bedrijf nog voldoende ruimte. Maar bij een hoge waardering wordt goed presteren niet genoeg, Shopify moet jarenlang uitzonderlijk blijven presteren.
De belangrijkste cijfers om te volgen zijn daarom niet de historische koerswinst, maar toekomstige omzetgroei, GMV en vrije kasstroommarge. Als Shopify rond 25 tot 30 procent kan blijven groeien terwijl de kasstroommarge verder stijgt, kan winst sneller toenemen dan omzet. Juist dat mechanisme moet uiteindelijk de huidige waardering rechtvaardigen.
Wat beleggers moeten weten:
Hoeveel werd $10.000 in Shopify in tien jaar waard?
Een investering rond september 2016 zou vandaag ongeveer $311.000 waard zijn, zonder dividenden.
Hoe snel groeit Shopify momenteel?
De laatste kwartaalomzet groeide 34 procent naar $3,6 miljard, terwijl GMV 32 procent steeg.
Wat is het grootste risico voor het aandeel?
De waardering rond 61 keer de verwachte winst vereist jarenlang sterke groei en laat weinig ruimte voor tegenvallers.


Opmerkingen