
Is dit na de daling het instapmoment voor SpaceX?
In het kort:
Het SpaceX aandeel staat rond $159, terwijl analisten gemiddeld $223 als koersdoel noemen.
Die waardering leunt zwaar op Musks omzetdoel van $1 biljoen in 2030, terwijl Starship en Starmind nog bewijs moeten leveren.
De spanning zit in de foutmarge: bij een voorzichtiger scenario komt de auteur uit op $78 per aandeel.
Het SpaceX aandeel noteert rond $159, maar Wall Street hanteert gemiddeld $223 als koersdoel. Dat verschil van ongeveer 40% verklaart waarom het aandeel veel aandacht krijgt bij professionele en particuliere beleggers. Toch zit precies daar de waarschuwing. Volgens de auteur betaalt de markt nu alsof bijna alles bij SpaceX goed moet gaan.
Space Exploration Technologies, ticker SPCX, is een van de opvallendste namen op Wall Street en Main Street. Particuliere beleggers kochten vroeg veel stukken, maar recente verkoop heeft de netto instroom teruggebracht tot ongeveer $3,4 miljard. Het aandeel blijft populair, maar de onaantastbaarheid is er wat af.
De discussie draait niet om de vraag of SpaceX groot kan worden. De auteur erkent dat het bedrijf meerdere markten kan veranderen en zeer hard kan groeien. De vraag is hoeveel van die toekomst al in de koers zit.
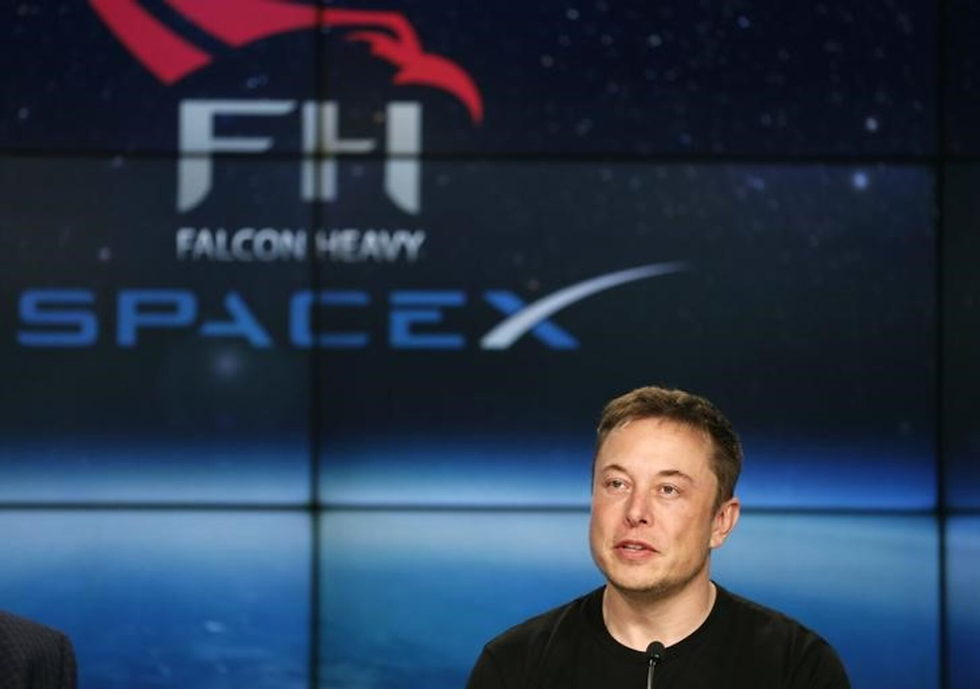
Elon Musk mikt op $1 biljoen omzet in 2030. Volgens de auteur behandelt de markt dat doel te veel als een bijna zekere uitkomst. Zijn oordeel is ongezouten: “I think most are overpaying for the stock.”
Elon Musk blijft bepalend voor de waardering van SpaceX
Bron: Reuters
Starlink levert, Starmind belooft
Starlink, de satellietinternetdienst van SpaceX, is het meest tastbare groeiverhaal binnen het bedrijf. De dienst levert snel internet op afgelegen plekken waar gewone infrastructuur ontbreekt. Starlink heeft inmiddels 12 miljoen abonnees en verdubbelde in het afgelopen kwartaal op jaarbasis.
Dat is groei die beleggers kunnen volgen. Starlink laat zien dat SpaceX niet alleen raketten lanceert, maar ook diensten verkoopt met terugkerende inkomsten. Dat maakt het verhaal steviger dan een puur technisch ruimtevaartproject.
Starmind is een ander verhaal. Die orbitale computernodes moeten zonne energie en koeling door het vacuüm van de ruimte gebruiken om datacenterclusters efficiënter te laten draaien. Dat kan relevant worden voor AI training en inference, maar SpaceX heeft nu vooral prototypeontwerpen en nog geen bewezen verdienmodel.
Starlink-schotels maken SpaceX’ terugkerende inkomsten zichtbaar

Bron: Business Insider
Starship moet kosten breken
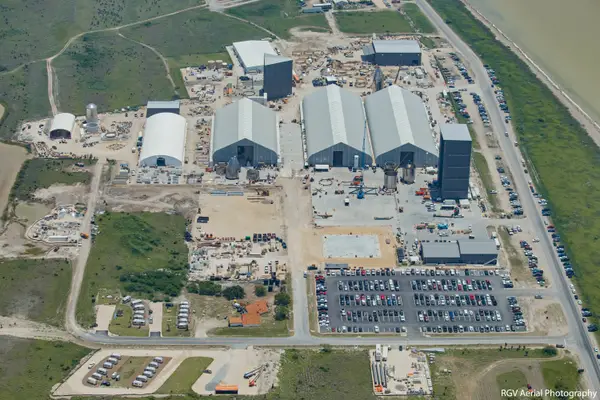
Starship is de grote hefboom achter zowel Starlink als Starmind. De volledig herbruikbare super heavy lift raket moet meer satellieten tegelijk in een baan om de aarde brengen dan Falcon 9. Ook moet Starship de tijd tussen lanceringen verkorten.
Die stap is essentieel voor de kosten. SpaceX moet sneller en goedkoper bandbreedte en computecapaciteit kunnen toevoegen aan zijn constellaties. Zonder die kostenverlaging blijven Starlink en Starmind gevoeliger voor vertragingen en knelpunten.
Daar wringt het. Starship zit nog in de testfase en SpaceX moet zijn satelliet en rakettechnologie verder perfectioneren. De auteur zegt het scherp: “There's no margin for error in SpaceX stock today.”
Starship-fabriek moet lagere lanceerkosten voor satellietnetwerken mogelijk maken
Bron: Business Insider
Kapitaalrekening maakt waardering kwetsbaar
De optimistische rekensom voor SpaceX vraagt om enorme omzet. In een scenario met $666 miljard omzet zou het bedrijf volgens de auteur $4 biljoen tot $6 biljoen waard kunnen zijn, uitgaande van zes tot negen keer de omzet. Bij een vereist rendement van 15% komt hij dan uit op ongeveer $217 per aandeel vandaag.
Op papier lijkt de koers rond $159 dan laag. Maar die uitkomst werkt alleen als SpaceX uitzonderlijk goed uitvoert. “The problem is that's the price I'd pay if everything goes great,” schrijft de auteur, gevolgd door: “I don't have much confidence that those numbers are achievable.”
De financiering maakt de lat nog hoger. SpaceX zal naar verwachting jarenlang geen positieve vrije kasstroom genereren. Morgan Stanley analist Adam Jonas schat dat het bedrijf tussen 2027 en 2034 $672 miljard aan extern kapitaal nodig heeft.
Regels kunnen SpaceX afremmen
SpaceX heeft goedkeuring nodig om tienduizenden satellieten te lanceren voor Starlink en Starmind. Het bedrijf heeft ook licenties voor draadloos spectrum nodig om data te verzenden. Een deel van die licenties werkt per land, wat de uitrol duurder en ingewikkelder maakt.
Toezichthouders kunnen terughoudend worden als SpaceX een te dominante positie krijgt in een lage baan om de aarde. De vrees is dat congestie toekomstige lanceringen kan blokkeren. Voor een bedrijf dat juist op schaal moet winnen, is dat geen klein detail.
Elke technische of regelgevende vertraging schuift positieve kasstroom verder naar achteren. Ondertussen loopt de financieringsbehoefte door. Als de schuldmarkten niet genoeg ruimte bieden, kan nieuwe aandelenuitgifte bestaande aandeelhouders verwateren.
Lagere rekensom legt lat bloot
De auteur rekent liever met $300 miljard omzet in 2030. Bij zes keer de omzet komt dat neer op een marktwaarde van $1,8 biljoen. Met een vereist rendement van 15% komt hij uit op $78 per aandeel vandaag.
Dat cijfer is geen oordeel dat SpaceX zal mislukken. Het is vooral een maat voor de foutmarge die volgens de auteur nodig is bij zoveel onzekerheid rond technologie, kapitaal en regelgeving. Zelfs bij dat niveau blijft hij voorzichtig: “Even then, I'd keep my position relatively small.”
De vergelijking met Tesla ligt op de achtergrond. Beleggers kunnen lang bereid zijn hoge prijzen te betalen voor de belofte dat grote investeringen later renderen. Voor het SpaceX aandeel wordt 2030 daarmee het ijkpunt: Starlink groeit al hard, maar Starship, Starmind en de financiering moeten nog bewijzen dat Musks omzetdoel meer is dan een zeer ambitieuze rekensom.


Opmerkingen