
Na de koersval van MercadoLibre wijst Michael Burry ernaar
In het kort:
Het MercadoLibre aandeel staat bijna een derde onder de piek van 2025, terwijl tech aandelen en de S&P 500 rond recordniveaus bewegen.
Michael Burry koopt bij omdat hij denkt dat beleggers te veel aandacht geven aan AI aandelen en te weinig aan winstgevende groei buiten die hoek.
De grote test is of MercadoLibre zijn sterke omzetgroei kan omzetten in winstgroei, zonder dat concurrentie en kredietrisico het verhaal aantasten.
Het MercadoLibre aandeel is hard teruggevallen in een markt die juist bereid blijft om veel te betalen voor groei. Bijna een derde van de piek in 2025 is verdwenen, terwijl tech aandelen en de S&P 500 rond recordniveaus bewegen. Juist dat contrast trekt Michael Burry aan, de belegger die bekend werd met zijn inzet tegen de Amerikaanse huizenmarkt voor de crash van 2008.
Burry heeft MercadoLibre dit jaar meerdere keren gekocht. Dat valt extra op omdat hij ook shortposities tegen Nvidia en Palantir innam. Zijn punt is helder: beleggers jagen massaal op AI aandelen, waardoor sterke groeibedrijven buiten die hoek goedkoper worden.
MercadoLibre is al sinds zijn beursgang in 2007 een van de opvallende groeiers in Latijns Amerika. Het bedrijf combineert online handel, betalingen en krediet in markten waar de digitale economie nog ruimte heeft om door te groeien. De koersdaling zegt dus niet dat de groei is verdwenen, maar wel dat beleggers kritischer zijn geworden op de prijs die voor die groei wordt betaald.
De zorgen zijn concreet. Concurrenten als Amazon en Sea Limited voeren hun investeringen in de regio op. Dat kan verzending goedkoper maken voor klanten, maar duurder voor MercadoLibre zelf.
De krediettak maakt het beeld gevoeliger. Krediet kan klanten langer aan het platform binden, maar groei in leningen brengt altijd risico met zich mee. Daar zit de spanning: MercadoLibre investeert in een sterker ecosysteem, terwijl beleggers intussen lagere marges zien.
Burry kijkt naar de verkeerde hoek
Burry ziet in MercadoLibre geen bedrijf dat zijn beste tijd heeft gehad. Hij ziet vooral een groeibedrijf dat tijdelijk minder geliefd is omdat de markt elders opwinding zoekt. Zijn vergelijking met 1999 is niet subtiel: toen liepen technologieaandelen hard op en bleven andere kwaliteitsbedrijven achter.
Volgens Burry gebeurt nu iets vergelijkbaars rond AI aandelen. Nvidia en Palantir trekken veel aandacht, terwijl MercadoLibre buiten die hype valt. Dat maakt zijn positie interessant, niet omdat Burry automatisch gelijk krijgt, maar omdat hij precies kijkt naar het deel van de markt waar anderen minder geduld hebben.
Zijn redenering draait om de investeringen van MercadoLibre. Het bedrijf steekt geld in logistiek, lagere drempels voor gratis verzending en de verdere groei van krediet. Die keuzes drukken op korte termijn op marges, maar kunnen de positie in online handel en fintech versterken.
MercadoLibre investeert in Brazilië om zijn groeivoorsprong te verdedigen

Bron: Bloomberg News
Omzetgroei blijft MercadoLibre dragen
MercadoLibre heeft inmiddels dertig kwartalen op rij de omzet met minstens 30% verhoogd. Voor een groot beursgenoteerd bedrijf is dat uitzonderlijk, zeker voor een onderneming die al sinds 2007 op de beurs staat. Dat cijfer is de sterkste kaart in het verhaal van Burry.
In het tweede kwartaal steeg de omzet met 50% naar 10,2 miljard dollar. Op valutaneutrale basis bedroeg de groei 43%. De groei kwam niet uit één hoek, maar uit zowel fintech als online handel.
Ook de onderliggende gebruikscijfers bewegen de goede kant op. Assets under management per gebruiker en verkochte items per koper blijven stijgen. Dat is relevant, omdat het laat zien of MercadoLibre alleen harder verkoopt of ook dieper in het dagelijks gebruik van klanten komt.
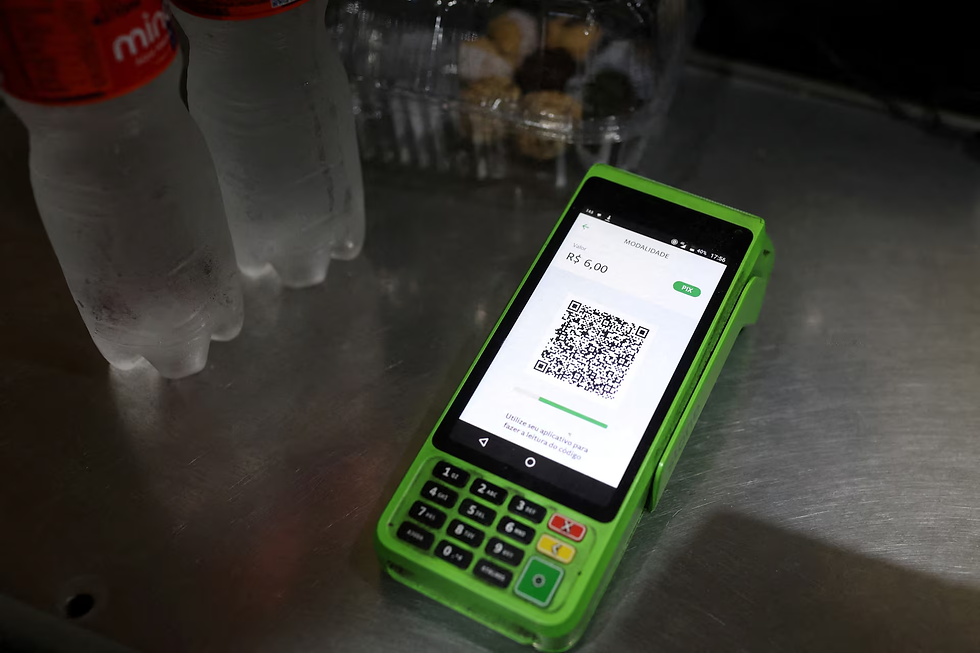
MercadoPago versterkt fintechgroei met betalingen in Latijns-Amerika
Bron: Reuters
MercadoPago maakt groei minder schoon
MercadoPago is een belangrijk deel van het groeiverhaal. De fintech activiteiten groeien vooral in Brazilië en Mexico, twee markten waar MercadoLibre zijn platform verder probeert te verbreden. Betalingen, handel en krediet schuiven daardoor steeds dichter naar elkaar toe.
Dat kan een sterke combinatie zijn. Een klant die koopt, betaalt en krediet gebruikt binnen hetzelfde platform, heeft minder reden om naar een concurrent te gaan. Voor MercadoLibre verklaart dat waarom het bedrijf blijft investeren, ook als de winstgevendheid tijdelijk minder strak oogt.
Daar wringt het voor Wall Street. Beleggers willen groei, maar worden nerveus als die groei duurder wordt. Bij MercadoLibre draait de discussie daarom niet om de vraag of de omzet stijgt, maar om de vraag hoeveel winst er uiteindelijk overblijft.
Concurrentie houdt MercadoLibre scherp
De verkoopgolf in MercadoLibre laat zien dat beleggers lagere marges niet zomaar wegwuiven. Amazon en Sea Limited hebben de middelen om marktaandeel aan te vallen. Als die strijd langer duurt, kan winstgroei later komen dan optimisten verwachten.
Maandag kreeg het aandeel wel steun uit de regio. MercadoLibre steeg 9,7%, terwijl Braziliaanse aandelen opliepen na de sterke verkiezingsuitslag van Flavio Bolsonaro, die wordt gezien als zakelijk vriendelijke kandidaat. Zo’n dagwinst verandert het debat niet, maar laat wel zien hoe snel het beeld rond Latijns Amerika kan draaien.
Analisten rekenen voor volgend jaar op bijna 50% groei van de winst per aandeel, naar 55,95 dollar. Dat is de lat waar MercadoLibre nu tegen wordt afgezet. De waardering laat ruimte voor een groeiverhaal, maar weinig voor een scenario waarin marges en kredietverliezen tegelijk tegenvallen.
MercadoLibre moet winstgroei bewijzen
Voor het MercadoLibre aandeel draait de volgende fase om bewijs. De omzetgroei is indrukwekkend, maar de beurs wil zien dat investeringen in logistiek, verzending, MercadoPago en krediet ook weer harder in de winst zichtbaar worden. Zolang Amazon, Sea Limited en kredietrisico in beeld blijven, blijft de twijfel logisch.
Burry heeft zijn kant gekozen, maar dat maakt de uitkomst niet zeker. Zijn aankoop zegt vooral iets over waar hij denkt dat de markt te streng is geworden. Bij de volgende cijfers moet MercadoLibre laten zien dat dertig kwartalen omzetgroei geen eindpunt waren, maar de basis voor winstgroei die de huidige waardering kan dragen.


Opmerkingen