
Tesla groeit weer maar dit alarmsignaal mag je niet negeren
In het kort:
Tesla leverde in de eerste drie kwartalen van 2026 1.324.681 voertuigen, ongeveer 9% meer dan een jaar eerder.
Het herstel oogt minder ruim dan het cijfer lijkt, omdat een normaal vierde kwartaal al genoeg is om 2025 te overtreffen.
Op 21 oktober moet blijken of Tesla meer laat zien dan een terugkeer naar oude aflevervolumes.
EV producent Tesla ligt op koers voor zijn eerste jaarlijkse leveringsgroei sinds 2023. Het Tesla aandeel reageerde vrijdag positief op de nieuwe cijfers, maar de makkelijke opluchting heeft een grens. De leveringen herstellen, terwijl de winst nog niet overtuigend meekomt.
Tesla leverde in het derde kwartaal van 2026 486.532 voertuigen, 2% minder dan een jaar eerder. Die vergelijking is lastig, omdat Amerikaanse kopers vorig jaar nog haast maakten met een federale belastingkorting van $7.500. In dat kwartaal zette Tesla een record neer met 497.099 afgeleverde voertuigen.
Het sterkere cijfer zit in het totaal over negen maanden. Tesla leverde in de eerste drie kwartalen 1.324.681 voertuigen, ongeveer 9% meer dan op hetzelfde moment in 2025. Het aandeel noteerde na de publicatie rond $371, ongeveer 5% hoger dan het slot van donderdag.
Daar zit de eerste nuance. Tesla laat zien dat de daling in afleveringen waarschijnlijk achter de rug is. Maar herstel naar een eerder niveau is iets anders dan een nieuw groeiverhaal.
Tesla herstel heeft lage lat
Tesla heeft nog ongeveer 311.500 leveringen nodig om het totaal van 2025 te overtreffen. Dat totaal lag op 1.636.129 voertuigen. In het vierde kwartaal van 2025 leverde Tesla 418.227 voertuigen af.
De lat voor een groeijaar ligt dus laag. De leveringen mogen in de laatste drie maanden van 2026 met ongeveer 25% dalen ten opzichte van een jaar eerder en Tesla zou nog altijd boven 2025 uitkomen. Zelfs het zwakste kwartaal van dit jaar lag ruim boven die grens.
In het eerste kwartaal leverde Tesla 358.023 voertuigen, 6% meer dan een jaar eerder. In het tweede kwartaal kwam de groei uit op 25%, met 480.126 leveringen. Het derde kwartaal viel 2% terug, maar dat was tegenover de belastinggedreven koopgolf van vorig jaar.
Voorraadbuffer Tesla is verdwenen
Tesla verkocht in het tweede en derde kwartaal de voorraad die het eerder had opgebouwd. In het eerste kwartaal produceerde het bedrijf ongeveer 50.000 voertuigen meer dan het afleverde. Tot en met september kwamen productie en leveringen vrijwel gelijk uit: 1.324.535 geproduceerde voertuigen tegenover 1.324.681 leveringen.
Het vierde kwartaal hangt daardoor sterker af van de fabrieken zelf. De productie steeg dit jaar per kwartaal, van 408.386 voertuigen in het eerste kwartaal naar 451.758 in het tweede kwartaal en 464.391 in het derde kwartaal. Tesla heeft gezegd dat capaciteit voor batterijpakketten de grootste rem is op snellere voertuigproductie.
Als Tesla in het vierde kwartaal ongeveer evenveel voertuigen levert als het in het derde kwartaal produceerde, eindigt 2026 rond 1,79 miljoen leveringen. Dat zou ongeveer 9% meer zijn dan in 2025. Het ligt tegelijk vrijwel gelijk aan de 1.789.226 voertuigen die Tesla in 2024 afleverde.
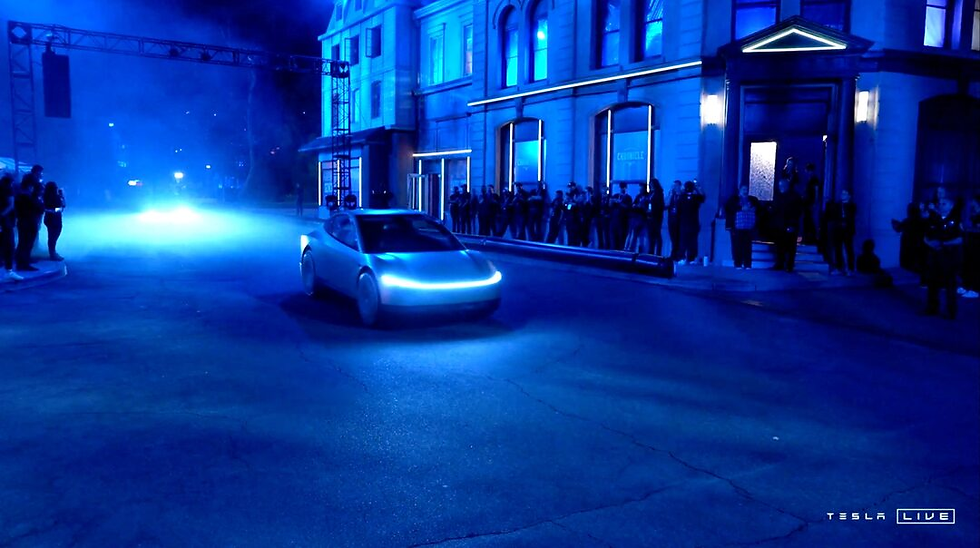
Cybercab moet Tesla’s hoge waardering helpen rechtvaardigen
Bron: Reuters
Winst Tesla blijft achter
De aangepaste winst per aandeel lag over de afgelopen vier gerapporteerde kwartalen op $1,74. Dat is ongeveer 24% lager dan het niveau van 2024. Opvallend is dat Tesla in die periode slechts ongeveer 2% minder voertuigen leverde dan in heel 2024.
In 2024 bedroeg de aangepaste winst per aandeel $2,29. Dat was ongeveer 27% lager dan de $3,12 in 2023. In 2025 daalde de aangepaste winst per aandeel nog eens 28%, naar $1,66.
Daar wringt het voor beleggers. Een herstel in leveringen is makkelijker te waarderen als de marges mee herstellen. Tot nu toe laat Tesla vooral zien dat het meer voertuigen kan afleveren, niet dat elke extra auto weer duidelijk meer winst oplevert.
Waardering Tesla leunt op Robotaxi
Rond $371 betaalt de markt voor meer dan een gewone autofabrikant die terugveert. Tesla handelt tegen meer dan 210 keer de aangepaste winst over de afgelopen vier kwartalen. Op basis van de verwachte winst van volgend jaar ligt die verhouding rond 165.
Zo’n waardering vraagt meer dan enkelcijferige groei in leveringen. De markt kijkt vooral naar Tesla’s plannen rond zelfrijdende technologie, waaronder Robotaxi en de Cybercab die het bedrijf eerder dit jaar is gaan bouwen. Daar zit de belofte dat Tesla op termijn meer verdient dan met alleen Model Y en Model 3.
Om het recordjaar 2023 te overtreffen, moet Tesla in het vierde kwartaal ongeveer 484.000 voertuigen afleveren. Dat ligt rond het niveau van het derde kwartaal, maar toen hielp de verkoop van voorraad mee. Zonder die buffer wordt vooral zichtbaar hoeveel de fabrieken en batterijpakketten aankunnen.
Voor het Tesla aandeel draait 21 oktober daardoor om meer dan het aantal afgeleverde voertuigen. Tesla moet dan laten zien of het herstel ook terugkomt in de winst per aandeel. Tot Robotaxi en Cybercab meer bewijs leveren, blijft de hoge waardering leunen op verwachtingen die nog niet in de cijfers staan.


Opmerkingen