
Is Nike na de omzetwaarschuwing een koopkans of een ramp in wording?
In het kort:
Nike versloeg de winstverwachting in het eerste kwartaal van boekjaar 2027, maar bleef met de omzet net onder de lat.
De jaaromzet zal naar verwachting met een hoog enkelcijferig percentage dalen, terwijl Greater China, Sportswear en Jordan zwak blijven.
Voor het Nike aandeel draait het herstelverhaal nu om de vraag wanneer omzetgroei en hogere prognoses weer zichtbaar worden.
Nike rekent voor boekjaar 2027 op een omzetdaling met een hoog enkelcijferig percentage. Dat is het cijfer dat blijft hangen bij het Nike aandeel, ondanks een winst per aandeel die beter uitviel dan verwacht. Het iconische retailmerk heeft nog altijd een sterk merk, maar op de beurs telt nu vooral bewijs dat de verkoop weer aantrekt. Dat bewijs leverde het eerste kwartaal niet.
Nike rapporteerde over het eerste kwartaal van boekjaar 2027 een winst per aandeel van 0,48 dollar. Analisten rekenden op 0,43 dollar. Op winstniveau deed het bedrijf dus meer dan verwacht, en dat geeft op zichzelf enige lucht.
De omzet vertelde een minder sterk verhaal. Nike boekte 11,2 miljard dollar omzet, terwijl analisten rekenden op 11,3 miljard dollar. Het verschil is klein, maar bij een herstelverhaal telt de richting zwaarder dan de marge waarmee een raming wordt gemist.
Daar wringt het voor beleggers. Een hogere winst per aandeel kan komen door kostenbeheersing of andere tijdelijke steun. Een echte turnaround vraagt uiteindelijk om klanten die weer meer kopen.
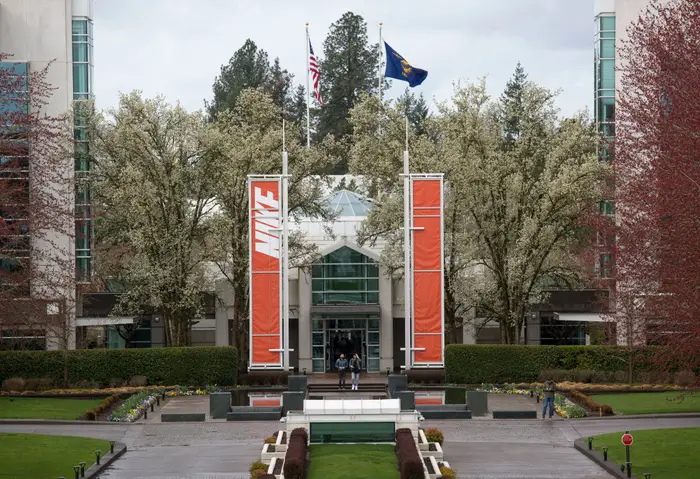
Nike hoofdkantoor, waar beleggers wachten op omzetherstel
Bron: Business Insider
Omzetdaling raakt Nike verhaal
De verwachte omzetdaling voor heel boekjaar 2027 maakt het herstelverhaal lastig. Nike werd jarenlang gewaardeerd als groeimerk, maar de huidige cijfers passen daar niet bij. Een omzetdaling met een hoog enkelcijferig percentage is voor zo’n naam geen detail.
De scherpste samenvatting blijft deze: “The turnaround strategy for iconic retail brand Nike still appears to be in the process phase rather than the progress phase.” Vrij vertaald: Nike is nog druk bezig met het herstelplan, maar de voortgang loopt nog niet overtuigend door de cijfers. Dat is een nuchtere, maar vrij ongemakkelijke constatering.
Voor het Nike aandeel is dat onderscheid belangrijk. Plannen, reorganisaties en nieuwe accenten kunnen logisch klinken. De markt zal uiteindelijk vooral letten op betere omzetcijfers en een management dat de verwachtingen weer durft te verhogen.
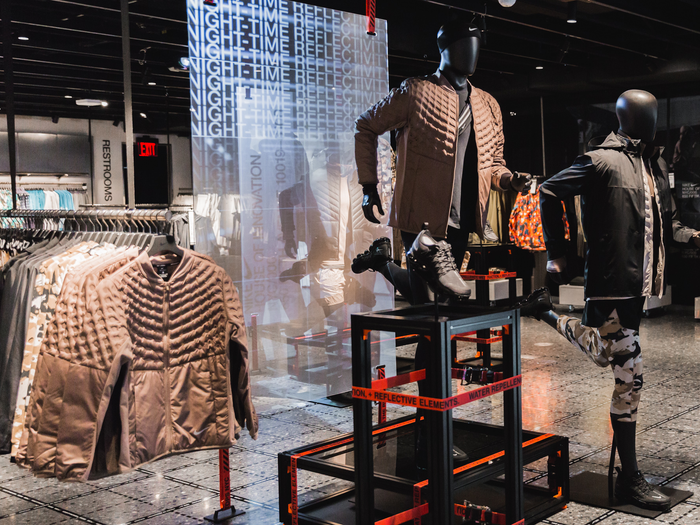
Nike winkel in New York, terwijl omzetgroei uitblijft
Bron: Business Insider
Greater China blijft zwakke plek
Greater China blijft een van de gevoeligste plekken in het Nike verhaal. Het bedrijf kampt daar met een verkoopdip. Voor een wereldwijd sportmerk is zwakte in zo’n regio lastig te negeren.
De problemen blijven niet beperkt tot Greater China. Ook Sportswear en Jordan laten dalingen zien. Dat zijn geen bijproducten van het merk, maar juist onderdelen die lang hebben geholpen om Nike relevant en winstgevend te houden.
Daarom oogt het probleem dieper dan alleen een tegenvallend kwartaal. Als meerdere pijlers tegelijk haperen, wordt het herstel minder eenvoudig. Nike moet niet alleen kosten verlagen, maar ook bewijzen dat de vraag naar sneakers, sportkleding en Jordan producten weer aantrekt.
Nike snijdt kosten zonder merklift
Nike werkt aan herstructureringsplannen die naar verwachting tot banenverlies leiden. Lagere kosten kunnen de winst helpen. Maar kostenbesparingen maken consumenten niet automatisch enthousiaster over een merk.
De harde formulering dat Nike op een punt zit waar “its turnaround strategy almost needs a turnaround strategy of its own” raakt precies die spanning. Het bedrijf grijpt in, maar de vraag is of die ingrepen snel genoeg leiden tot betere verkoop. Een reorganisatie is geen vervanging voor merkenergie.
Dat maakt de komende cijfers gevoeliger dan normaal. Beleggers zullen niet alleen naar de winst kijken, maar vooral naar omzet, vraag in Greater China en de prestaties van Sportswear en Jordan. Zolang die onderdelen niet verbeteren, blijft elk positief winstcijfer kwetsbaar.
Johnson & Johnson en Sirius tonen contrast
Johnson & Johnson en Sirius XM Holdings laten zien waarom tastbare voortgang zo belangrijk is bij herstelverhalen. Johnson & Johnson splitste in 2023 zijn consumentengezondheidsdivisie Kenvue af. Daarna kon het bedrijf zich sterker richten op geavanceerde medische technologie en farmaceutica.
Die keuze is op de beurs beloond. Het aandeel Johnson & Johnson steeg in de afgelopen twaalf maanden met 38%. Dat is geen garantie voor de toekomst, maar het laat wel zien hoe beleggers reageren wanneer een strategische ingreep zichtbaar wordt in het verhaal rond een bedrijf.
Bij Sirius XM Holdings gaat het meer om stabilisatie dan om een volledige comeback. Het bedrijf had last van abonneeverlies in een veel competitievere markt voor streamingmuziek, maar meldde in het tweede kwartaal van 2026 wel 22.000 netto toevoegingen van zelfbetalende abonnees. Sirius XM verhoogde ook de prognoses voor 2026 voor omzet, adjusted EBITDA en vrije kasstroom, waarna het aandeel in 2026 al 28% hoger stond.
Nike aandeel wacht op kwartaalbewijs
Het Nike aandeel is in vijf jaar 77% gedaald. Zo’n daling kan een herstelverhaal optisch aantrekkelijk maken, maar een lagere koers is nog geen bewijs dat de bodem is bereikt. De waarschuwing blijft terecht: “Even though shares are down 77% over the last five years and it may seem like a rebound candidate, there's nothing to say the stock price can't keep heading lower.”
Voor Nike draait het nu minder om de naam op de schoen en meer om de cijfers achter de kassa. Betere winst per aandeel is welkom, maar het zwaartepunt ligt bij omzetherstel, hogere prognoses en minder zwakte in Greater China, Sportswear en Jordan. Daar moet het bedrijf de twijfel wegnemen.
De volgende kwartaalupdates worden daarom belangrijker dan de reputatie van het merk. Nike hoeft geen perfect kwartaal te leveren, maar de richting moet duidelijker worden. Voor het Nike aandeel blijft de vraag of boekjaar 2027 nog een jaar van plannen wordt, of het moment waarop de omzetdruk eindelijk afneemt.


Opmerkingen