
Nvidia kan in 2028 naar 10 biljoen dollar en velen missen dit punt
In het kort:
Nvidia is inmiddels $5,6 biljoen waard en de grens van $6 biljoen ligt volgens de optimistische lezing dit jaar binnen bereik.
De positieve redenering leunt op de uitzonderlijke vraag naar chips voor kunstmatige intelligentie, niet alleen op markthype.
De stap naar meer dan $10 biljoen vraagt bewijs dat Wall Street Nvidia ook in 2028 als uitzonderlijke groeier blijft waarderen.
Het Nvidia aandeel staat opnieuw in het midden van een grote beursvraag: kan een bedrijf van $5,6 biljoen nog bijna verdubbelen? Volgens een uitgesproken bullcase kan Nvidia tegen eind januari 2028 door de grens van $10 biljoen breken. Dat klinkt fors, maar de redenering is vrij simpel: Nvidia moet de verwachtingen halen en beleggers moeten bereid blijven om daar een stevige prijs voor te betalen.
Die combinatie maakt het verhaal interessant, maar ook kwetsbaar. Nvidia is niet langer alleen een chipmaker, maar het beursgezicht van kunstmatige intelligentie. Juist daarom ligt de lat zo hoog. Bij een bedrijf dat al zoveel succes in de koers heeft zitten, is sterke groei soms niet genoeg.
Nvidia nadert een nieuwe mijlpaal op de beurs. Met een marktkapitalisatie van $5,6 biljoen ligt $6 biljoen volgens de optimistische lezing dit jaar binnen bereik. De grotere claim gaat verder: “I think it can easily breach the $10 trillion mark and go even higher.”
Een sprong naar meer dan $10 biljoen zou betekenen dat Nvidia in ongeveer tweeënhalf jaar bijna verdubbelt. Dat is een forse aanname voor elk aandeel, laat staan voor een van de grootste bedrijven ter wereld. De vraag is daarom niet alleen of Nvidia blijft groeien, maar hoeveel groei beleggers al vooruit hebben betaald.
De bullcase draait om projecties
De kern van de positieve redenering past in één zin: “Easy: It just needs to hit projections.” Dat is tegelijk de kracht en de zwakte van het verhaal. Als Nvidia de verwachtingen haalt, kan de winstbasis snel genoeg groeien om een veel hogere beurswaarde te dragen.
Die redenering klinkt minder wild dan het koersdoel zelf. Nvidia hoeft volgens deze lezing geen volledig nieuw verhaal te verkopen. Het bedrijf moet vooral waarmaken wat al in de marktverwachtingen zit. Daar wringt het, want hoe hoger de verwachtingen, hoe minder ruimte er overblijft voor gewone tegenvallers.
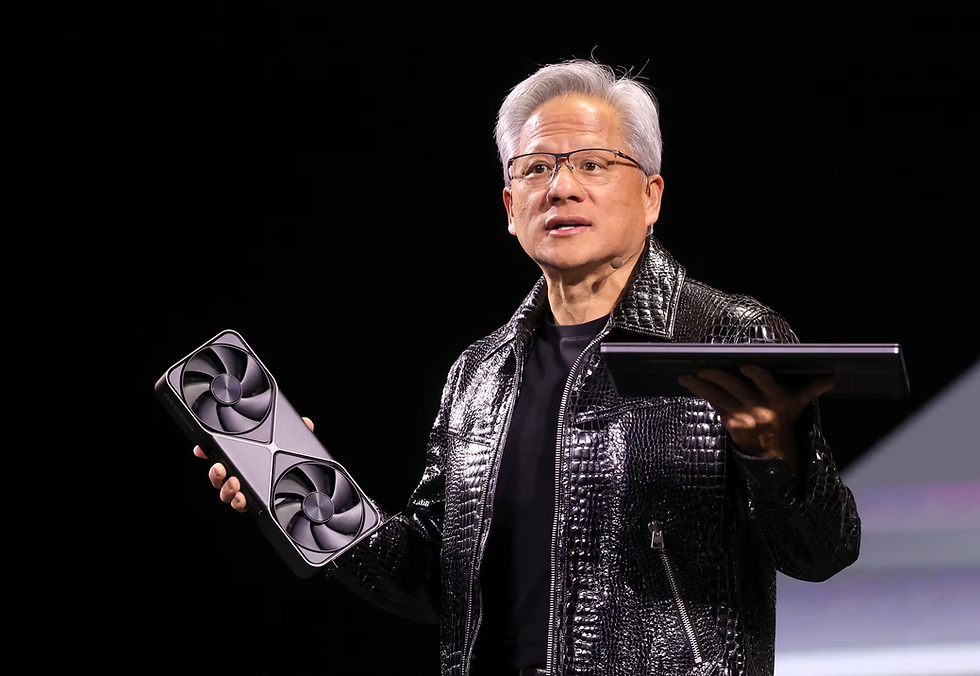
Jensen Huang ziet nieuwe chipgeneratie op volle productie draaien
Bron: Reuters
Waardering blijft het scherpe punt
Rond Nvidia hangt al langer het verwijt dat het aandeel duur is. De optimistische analyse draait dat juist om en stelt: “Nvidia is actually quite cheap.” Die uitspraak valt op bij een bedrijf dat al $5,6 biljoen waard is.
Op basis van de winst over de afgelopen periode handelt Nvidia tegen 29,5 keer de winst. Voor een groot technologieaandeel is dat niet uitzonderlijk hoog. De bullcase stelt dat Nvidia geen gewone grote technaam is, omdat de groei veel harder loopt dan bij veel andere big tech aandelen.
Dat argument is sterker dan het op het eerste gezicht lijkt. Een hoge beurswaarde zegt weinig zonder de winstgroei ernaast te leggen. Tegelijk blijft de waardering een keuze van de markt, geen natuurwet. Als beleggers minder willen betalen voor toekomstige AI groei, verandert de rekensom snel.
Omzetgroei moet winst worden
Nvidia heeft de omzet in de meest recente kwartaalresultaten op jaarbasis meer dan verdubbeld. Het bedrijf vertelde beleggers ook dat het voor het volgende boekjaar rekent op 70% omzetgroei. Dat zijn cijfers die zelden horen bij een onderneming die al zo groot is.
Voor beleggers draait het nu om de vertaling naar winst. Omzetgroei is indrukwekkend, maar de route naar $10 biljoen vraagt ook dat de winst hard meegroeit. De positieve lezing neemt aan dat Nvidia die stap kan zetten, geholpen door de aanhoudende vraag naar chips voor kunstmatige intelligentie.
Toch is dat geen detail. Als de omzetgroei afzwakt of de winstmarges minder sterk meebewegen, wordt de weg naar $10 biljoen veel smaller. Bij Nvidia ligt de lat niet op groei, maar op uitzonderlijke groei.
Tien biljoen vraagt blijvend vertrouwen
De stap van $5,6 biljoen naar meer dan $10 biljoen draait om meer dan alleen cijfers uit de resultatenrekening. Wall Street moet Nvidia blijven behandelen als een uitzonderlijke groeier. Dat vraagt vertrouwen in de AI investeringsgolf, in de vraag naar Nvidia chips en in het vermogen van het bedrijf om de projecties te halen.
Daar zit de nuchtere kant van het verhaal. Zelfs als Nvidia operationeel goed blijft presteren, kan de beursreactie tegenvallen wanneer de verwachtingen nog hoger liggen. Bij dit soort waarderingen is het verschil tussen goed en goed genoeg vaak groot.
De voorspelling richting $10 biljoen is dus geen losse fantasie, maar wel een rekensom met strakke voorwaarden. De markt moet de groei geloven, de winst moet volgen en de waardering moet stevig blijven. Eén zwakke schakel maakt de uitkomst minder vanzelfsprekend.
Nvidia wacht op januari 2028
Het tijdpad maakt de bullcase extra scherp. De grens van meer dan $10 biljoen zou volgens deze lezing tegen het einde van het volgende boekjaar haalbaar zijn, en dat boekjaar eindigt in januari 2028. Dat is dichtbij genoeg om aan concrete kwartaalcijfers te worden getoetst.
Voor het Nvidia aandeel ligt de lat daarmee helder. Elke update over omzetgroei, winstontwikkeling en vraag naar kunstmatige intelligentie chips wordt een meetpunt in dezelfde rekensom. Als Nvidia richting januari 2028 blijft leveren zoals de optimisten verwachten, blijft de $10 biljoen case op tafel. Als de groei eerder normaliseert, zal blijken hoeveel van dat verhaal al in de huidige beurswaarde zat.


Opmerkingen