
Warren Buffett waarschuwt voor de fout die je bij crashangst maakt
In het kort:
Aandelen handelen op verhoogde niveaus en de angst voor een beurscrash is terug bij veel beleggers.
Warren Buffett koppelde marktpaniek al in 1986 aan discipline, cash en selectiviteit.
De spanning zit niet in de vraag of de markt daalt, maar in welke bedrijven bij lagere koersen nog overeind blijven.
Het Warren Buffett advies bij beurscrash klinkt juist nu weer actueel: aandelen staan op verhoogde niveaus, terwijl de angst voor een forse terugval terug is. Buffett’s bekendste les is vaak geciteerd, maar makkelijk verkeerd te gebruiken. Het gaat niet om blind kopen zodra koersen dalen, maar om vooraf weten welke risico’s de moeite waard zijn.
Warren Buffett heeft meerdere recessies en bearmarkten meegemaakt, en juist daarom blijft zijn les relevant als de beurs nerveus oogt. Zijn reputatie rust niet alleen op rendement, maar ook op kalmte op momenten waarop de markt doorslaat. In een dure markt is dat minder spectaculair dan een kooplijstje, maar waarschijnlijk nuttiger.
Zijn zin uit 1986 blijft de kern: "... Be fearful when others are greedy, and greedy when others are fearful,". Die quote wordt vaak gebruikt als vrijbrief om elke dip te kopen. Buffett bedoelde iets anders: marktstemming is geen waardering, en paniek maakt een slecht bedrijf niet ineens goed.
Daar wringt het voor beleggers. Een hoge beurs kan nog hoger, en een daling kan dieper dan redelijk lijkt. Buffett’s punt is daarom minder een timingtruc dan een test op discipline.
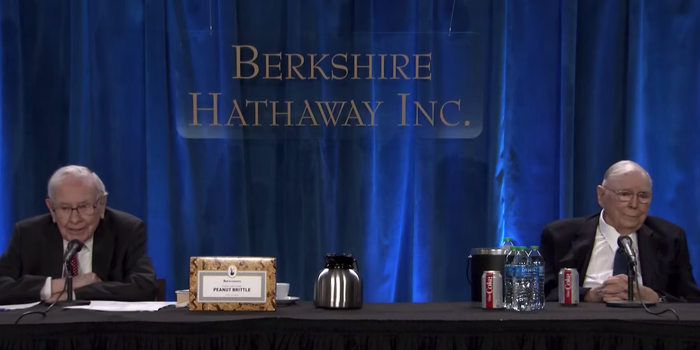
Warren Buffett benadrukt discipline wanneer markten nerveus worden
Bron: Business Insider
Cash krijgt weer een functie
Een beursdaling voelt zelden als een kans terwijl die bezig is. Koersen vallen snel, sterke bedrijven worden mee omlaag getrokken en de verleiding om te improviseren neemt toe. Cash voorkomt in zo’n markt niet de onrust, maar geeft wel ruimte.
In Buffett’s benadering is cash geen voorspelling dat morgen een crash begint. Het is eerder gereedschap voor het moment waarop prijzen dalen en de rest van de markt vooral wil verkopen. Dat onderscheid is belangrijk, want volledig uit de markt stappen vraagt twee goede beslissingen: wanneer eruit en wanneer weer terug.
Een voorbeeld maakt dat concreet. Een belegger die maandelijks $300 in de S&P 500 of een brede ETF belegt, kan het bedrag tijdelijk verlagen naar $150 of $200 en de rest apart zetten. In een omgeving met hogere rendementen levert cash bovendien weer rente op, iets wat wachten minder kostbaar maakt dan in jaren waarin spaargeld nauwelijks iets opleverde.
Niet elke dip is goedkoop
Een koersdaling van 10% maakt een aandeel niet automatisch aantrekkelijk. Dat is de valkuil bij een te makkelijke lezing van Buffett. Contrair beleggen is iets anders dan kopen omdat het scherm rood kleurt.
Bij individuele aandelen draait het om voorbereiding. Welke bedrijven blijven interessant als de markt terugvalt, welke prijs past bij de kwaliteit en welke aannames moeten overeind blijven? Zonder dat huiswerk wordt een daling vooral een test van zenuwen.
Dat geldt extra voor aandelen die op hoge waarderingen handelen. Een sterk bedrijf kan nog steeds te duur zijn. Buffett keek niet alleen naar de naam, maar naar de prijs die hij betaalde voor de kwaliteit die hij kreeg.
Rode koersen maken aandelen niet automatisch goedkoop
Bron: Business Insider
Buffett keek naar kwaliteit
Buffett kocht vaker wanneer anderen terugschrokken. Coca-Cola in 1988, Bank of America in 2011 en Burlington Northern Santa Fe Railroad in 2009 gelden als voorbeelden van aankopen in lastige perioden voor die aandelen of sectoren. Het waren geen willekeurige gokken op herstel.
De overeenkomst zit in de kwaliteit die Buffett zocht. Hij keek naar bedrijven die op lange termijn sterke rendementen op geïnvesteerd kapitaal konden halen. Ook hechtte hij aan balansen die stevig genoeg waren om een moeilijke markt door te komen.
Voor particuliere beleggers is dat minder spannend dan snel handelen op nieuws. Toch zit daar precies de les. In een uitverkoop overleven niet de mooiste verhalen, maar de bedrijven met kasstromen, financiële ruimte en een bedrijfsmodel dat tegen een stoot kan.
S&P 500 blijft lastig te timen
Voor veel beleggers loopt de route niet via losse aandelen, maar via de S&P 500 of een brede ETF. Dat spreidt het risico, maar lost het timingprobleem niet op. Ook een brede index kan fors dalen als de markt collectief risico afbouwt.
Dollar cost averaging haalt een deel van de emotie uit de beslissing. Elke maand hetzelfde bedrag beleggen voorkomt dat alles afhangt van één beursdag. Wie zich zorgen maakt over hoge niveaus, ziet in Buffett’s benadering vooral het nut van een plan vóórdat de markt nerveus wordt.
Volledig aan de zijlijn staan heeft een eigen risico. De markt herstelde sinds de pandemie opvallend snel van verkoopgolven. Wie wacht op het perfecte moment, kan net zo goed te laat zijn als te vroeg.
Beurscrash vraagt voorbereiding
Het nuttigste deel van het Warren Buffett advies bij beurscrash is misschien niet de quote, maar de voorbereiding erachter. Cash, een watchlist en vooraf bedachte prijzen klinken saai zolang de beurs stijgt. Bij een echte verkoopgolf wordt juist dat saaiheid een voordeel.
De komende test zit niet alleen in de richting van de markt. Belangrijker wordt welke aandelen dalen omdat alles daalt, en welke aandelen dalen omdat het verhaal eronder zwakker wordt. Dat verschil bepaalt of angst een kans creëert of alleen een waarschuwing afgeeft.
Buffett’s les blijft daardoor scherp voor beleggers die naar de S&P 500 of individuele aandelen kijken. De markt hoeft niet morgen te crashen om voorbereiding relevant te maken. Als een beurscrash wel komt, zal vooral blijken wie al vóór de paniek wist welke bedrijven en prijzen de moeite van aandacht waard waren.


Opmerkingen