
Apple valt tegen als dividendaandeel maar hoeveel groei zit er nog in?
In het kort:
Apple leverde over tien jaar 1.070% koerswinst op, maar het Apple dividend bleef voor inkomensbeleggers klein.
Het jaarlijkse dividend bedraagt $1,08 per aandeel, waardoor het dividendrendement uitkomt op 0,32%.
Voor $10.000 dividend per jaar zijn 9.259 aandelen nodig, waardoor vooral de vraag overblijft hoeveel waarde beleggers aan die uitkering hechten.
Voor $10.000 aan jaarlijks Apple dividend zijn 9.259 aandelen nodig. Tegen een koers van $331,22 komt dat neer op bijna $3,1 miljoen aan Apple aandelen. Dat contrast maakt het Apple aandeel relevant voor beleggers die naar inkomen kijken: Apple was een grote winnaar op koers, maar niet via de dividendstrook.
Het Apple aandeel steeg in tien jaar met 1.070%, gemeten per 2 oktober. Dat is het soort rendement waardoor een aandeel jarenlang een vaste plek krijgt in veel portefeuilles. Maar die koerswinst vertelt weinig over de jaarlijkse inkomstenstroom uit dividend.
Apple betaalt nu $1,08 per aandeel aan dividend op jaarbasis. Bij de genoemde koers van $331,22 levert dat een dividendrendement op van 0,32%. Voor beleggers die leven van uitkeringen is dat mager, hoe sterk het bedrijf verder ook is.
Daar zit de kern van het verhaal. Apple kan tegelijk een uitstekend koersverhaal en een zwak inkomensverhaal zijn. Wie vooral naar dividend kijkt, ziet een heel ander aandeel dan wie vooral naar koerswinst kijkt.
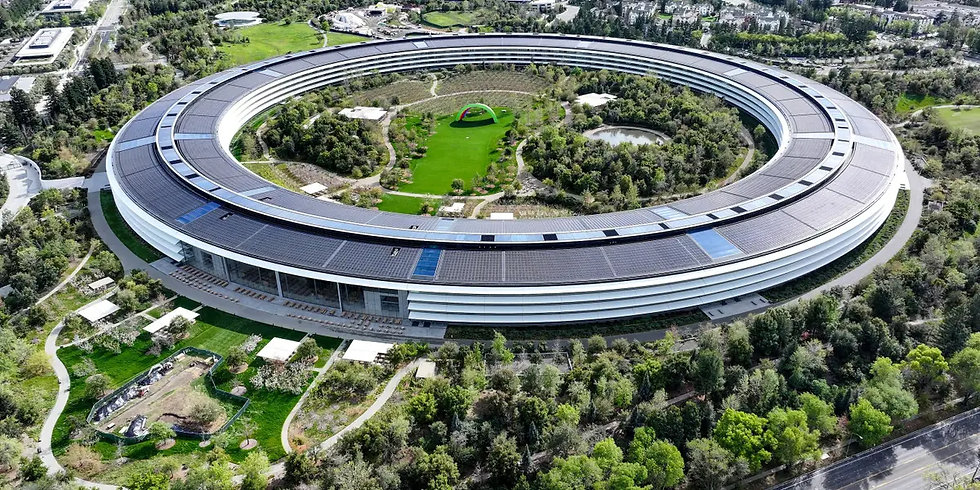
Apple-campus symboliseert koerssucces, maar dividend blijft beperkt
Bron: Business Insider
Miljoenen nodig voor bescheiden uitkering
De rekensom rond het Apple dividend is eenvoudig en nogal ontnuchterend. Voor $10.000 aan jaarlijkse dividendinkomsten zijn 9.259 aandelen nodig. Bij $331,22 per aandeel vraagt die positie bijna $3,1 miljoen aan kapitaal.
Dat bedrag maakt duidelijk hoe klein de uitkering is ten opzichte van de beurswaarde. Een investering van bijna $3,1 miljoen levert bruto $10.000 per jaar op uit dividend. Het dividend bestaat dus wel, maar het draagt nauwelijks het rendement voor wie inkomen zoekt.
Voor particuliere beleggers is dat geen detail. Een lage yield kan acceptabel zijn bij sterke groei, maar dan verschuift het verhaal naar koersontwikkeling en winstgroei. Het dividend speelt dan vooral een bijrol, niet de hoofdrol.
Apple yield blijft hardnekkig laag
Apple heeft de dividenduitkering in de afgelopen tien jaar met 89% verhoogd. Dat klinkt stevig, en het laat zien dat het bedrijf aandeelhouders ook via uitkeringen iets meer teruggeeft. Toch begint die groei vanaf een lage basis.
Zelfs na die verhoging blijft het dividendrendement steken op 0,32%. Dat komt niet alleen door de hoogte van het dividend, maar ook door de hoge koers van het aandeel. Een stijgende koers drukt het rendement voor nieuwe kopers, tenzij de uitkering hard genoeg meegroeit.
Daar wringt het voor inkomensbeleggers. Dividendgroei is pas echt krachtig wanneer de uitkering uiteindelijk substantieel wordt. Bij Apple blijft de jaarlijkse kasstroom klein in verhouding tot het kapitaal dat nodig is.
Tim Cook presenteert Apple, terwijl dividendrendement laag blijft

Bron: Forbes
Apple winst draagt het dividend
De lage uitkering is niet hetzelfde als een kwetsbare uitkering. Apple is zeer winstgevend en haalde in het derde kwartaal, dat eindigde op 27 juni, een nettowinstmarge van 27%. Die marge laat zien dat het bedrijf veel winst overhoudt op zijn omzet.
De vraag naar producten en diensten blijft sterk genoeg om de winstgevendheid te ondersteunen. Dat geeft Apple ruimte om dividend te betalen zonder dat de uitkering zwaar op het bedrijf drukt. Ook de vrije kasstroom helpt, omdat dividend uiteindelijk uit beschikbare middelen wordt betaald.
Voor beleggers levert dat een dubbel beeld op. Het dividend oogt goed gefinancierd, maar het rendement is laag. De kwaliteit van de onderneming verandert dus weinig aan de karige opbrengst voor wie vooral jaarlijkse inkomsten zoekt.
Apple aandeel blijft geen inkomensklassieker
Apple is een duidelijke winnaar geweest voor aandeelhouders die koersgroei zochten. De stijging van 1.070% in tien jaar verklaart waarom het aandeel zoveel aandacht houdt. Maar dat succes maakt Apple nog geen klassiek dividendaandeel.
Het verschil tussen koersrendement en dividendrendement is hier groot. Apple beloont aandeelhouders vooral via waardestijging van het aandeel. De dividendgroei helpt, maar verandert de aard van het aandeel niet wezenlijk.
Voor het Apple aandeel draait de discussie daardoor minder om de vraag of het dividend betaalbaar is. De winstgevendheid en vrije kasstroom maken die uitkering verdedigbaar. De grotere vraag blijft hoeveel beleggers willen betalen voor een aandeel waarvan de jaarlijkse uitkering klein blijft, terwijl de verwachtingen rond winst en groei hoog liggen.


Opmerkingen