
Drie dividendaandelen die je wilt kennen vóór de correctie komt
In het kort:
De Amerikaanse aandelenmarkt kende sinds 1945 37 correcties van minstens 10%, met de laatste terugval in april 2025.
De hoge waardering van de S&P 500 maakt dividend aandelen met voorspelbare kasstromen opnieuw relevant.
Realty Income, Procter & Gamble en WM moeten bij een volgende correctie laten zien of hun defensieve reputatie standhoudt.
De Amerikaanse aandelenmarkt kende sinds 1945 al 37 correcties van minstens 10%, en de S&P 500 oogt opnieuw kwetsbaar door de hoge waardering. Dat maakt dividend aandelen weer interessanter voor beleggers die vooral willen weten welke bedrijven geld blijven verdienen als de beurs tegenzit. Niet omdat een nieuwe daling precies te timen valt, maar omdat correcties nu eenmaal bij aandelen horen.
Historisch kwam een daling van minstens 10% gemiddeld eens per 2,2 jaar voor. De laatste correctie ligt nog vers in het geheugen: in april 2025 zakte de markt ongeveer 20% vanaf de piek. Zo’n gemiddelde zegt weinig over de kalender, maar wel iets over de voorbereiding die beleggers van bedrijven mogen verlangen.
Daar wringt het bij een dure S&P 500. Hoe hoger de waardering, hoe minder ruimte er doorgaans is voor tegenvallers. Bedrijven met stabiele omzet, voorspelbare kasstromen en een houdbaar dividend krijgen dan vanzelf meer aandacht.
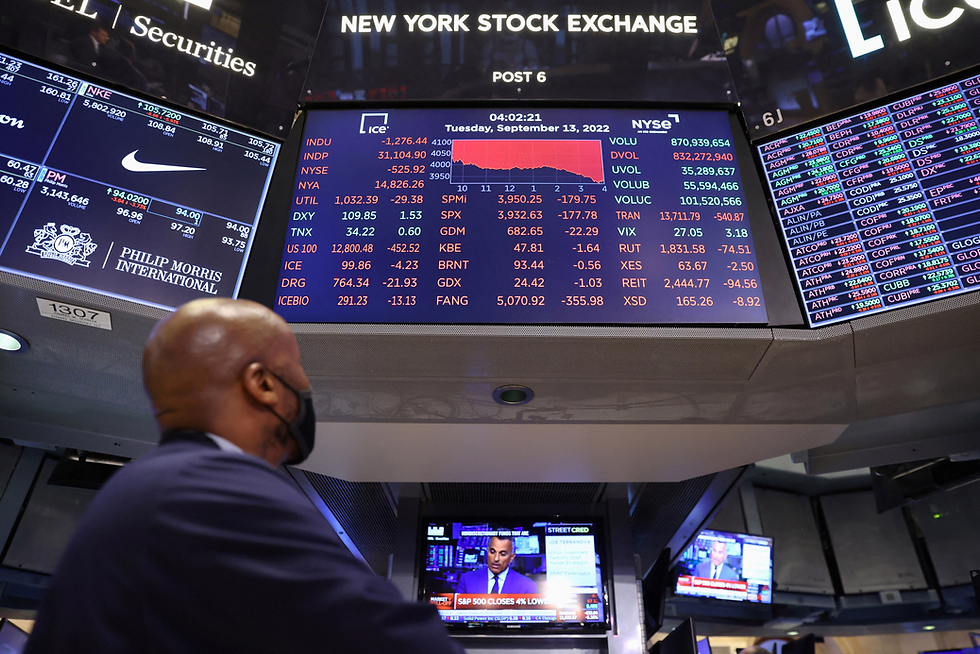
Wall Street blijft gevoelig voor correcties en waarderingsdruk
Bron: Reuters
Realty Income dempt vaker de klap
Realty Income, een real estate investment trust, presteerde sinds de beursnotering in 1994 in 11 van de 13 correcties beter dan de S&P 500. Gemiddeld daalde Realty Income in die periodes 2,6%, terwijl de S&P 500 gemiddeld 22,6% verloor. Dat is een groot verschil, al blijft het verleden geen garantie voor de volgende daling.
De vastgoedportefeuille van Realty Income bestaat uit winkelpanden, industriële objecten, gamingvastgoed en datacenters. Die panden zijn grotendeels verhuurd via langlopende net leasecontracten, waarbij huurders een belangrijk deel van de kosten dragen. Meer dan 90% van de retailhuur komt van huurders in niet discretionaire en servicegerichte activiteiten.
Die huurders zijn relevant. Klanten blijven ook in mindere tijden naar veel van deze bedrijven gaan, waardoor de huurinkomsten minder gevoelig zijn voor een afkoelende economie. Die kasstroom ondersteunt het maandelijkse dividend, dat sinds 1994 al 136 keer is verhoogd.
Het dividendrendement ligt op 6%. Realty Income heeft ook een beta van 0,5, tegenover 1,0 voor de S&P 500. Het aandeel bewoog historisch dus ongeveer half zo sterk als de brede markt, maar ook vastgoedfondsen kunnen hard geraakt worden als beleggers risico afbouwen.
Procter & Gamble blijft kasmachine
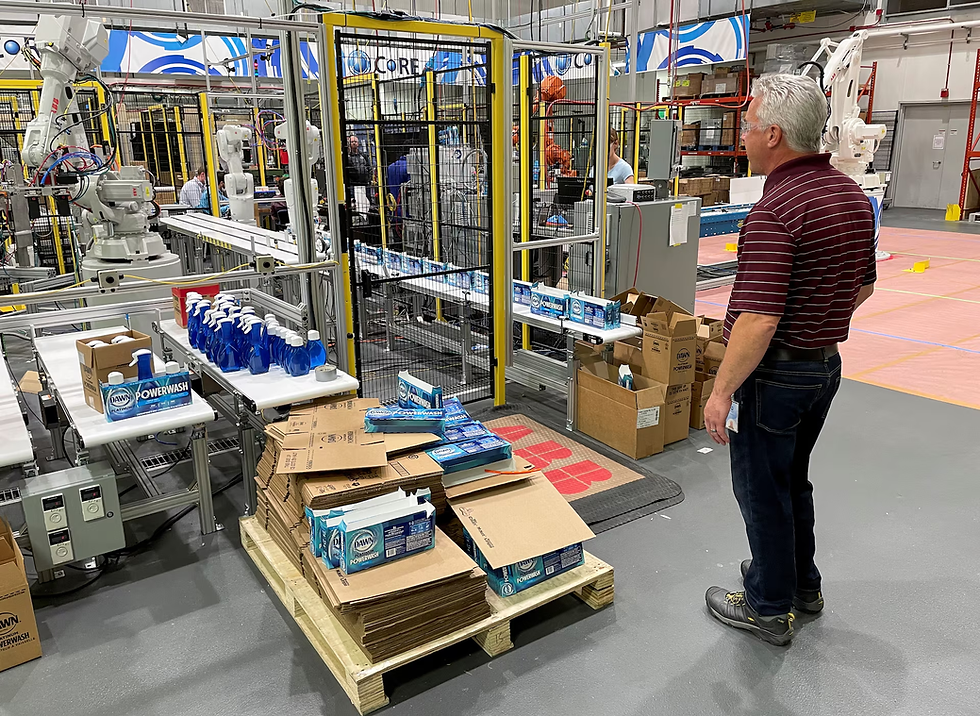
Procter & Gamble, het bedrijf achter huishoudelijke consumentenproducten als Bounty, Charmin, Crest en Dawn, heeft een eenvoudiger verdedigingslinie: mensen blijven basisproducten kopen. De vraag naar deze producten is minder cyclisch dan bij veel andere sectoren. Dat maakt de kasstroom van P&G opvallend robuust.
Het dividendverleden is uitzonderlijk lang. Procter & Gamble betaalt sinds de oprichting in 1890 elk jaar dividend en verhoogde de uitkering 70 jaar op rij. Daarmee behoort het bedrijf tot de Dividend Kings, ondernemingen met minstens 50 jaar aan jaarlijkse dividendverhogingen.
Achter die reeks staat nog altijd veel geld. Procter & Gamble genereerde het afgelopen jaar 19,6 miljard dollar aan cash. Daarvan ging 10,2 miljard dollar naar dividend en 5 miljard dollar naar aandeleninkopen.
Helemaal zonder tegenwind is het verhaal niet. Inflatie drukt op korte termijn op kosten en marges. Het bedrijf mikt op langere termijn op winstgroei per aandeel van midden tot hoge enkelcijferige percentages, maar de vraag blijft hoeveel van die stabiliteit al in de waardering zit.
Procter & Gamble blijft defensief ondanks tragere consumentenvraag
Bron: Reuters
WM verdient aan noodzakelijke diensten
WM, aanbieder van milieudiensten in Noord Amerika, draait om een activiteit die bedrijven en huishoudens moeilijk kunnen uitstellen. Afval en recyclebare materialen moeten worden opgehaald en verwerkt. Zorginstellingen moeten medisch afval veilig afvoeren en bedrijven moeten vertrouwelijke informatie laten vernietigen.
Die noodzaak geeft WM een andere vorm van defensieve kracht dan een consumentenmerk of vastgoedfonds. Afvalstromen verdwijnen niet omdat de beurs daalt. Dat zegt niet dat de winst immuun is, maar de vraag naar de kernactiviteit is minder afhankelijk van markthumeur.
WM gebruikt de stabiele kasstroom voor groei, overnames en investeringen. Tegelijk blijft er geld over voor dividend, aandeleninkopen en een stevig financieel profiel. Het bedrijf heeft de uitkering 23 jaar op rij verhoogd.
Over het afgelopen decennium groeide het dividend samengesteld met 8,6% per jaar. Het huidige dividendrendement ligt bijna op 2%. De beta van 0,56 wijst op lagere historische beweeglijkheid dan de S&P 500, wat in een correctie waardevol kan zijn zolang de operationele prestaties overeind blijven.
Correcties testen dividend aandelen echt
Correcties voelen zelden rationeel op het moment dat ze plaatsvinden. Koersen dalen snel, nieuws wordt somberder en sterke bedrijven worden vaak mee verkocht met zwakkere namen. De brede markt herstelt doorgaans sterk in de 12 maanden na een dip, maar die periode voelt achteraf altijd eenvoudiger dan op het moment zelf.
Daarom draait het bij defensieve dividend aandelen minder om het voorspellen van de bodem. Het gaat om de vraag of de onderliggende bedrijven genoeg kasstroom blijven maken om hun dividendbeleid vol te houden. Realty Income, Procter & Gamble en WM hebben daarvoor ieder een eigen route: huurcontracten, dagelijkse consumentenproducten en noodzakelijke milieudiensten.
Dat maakt de drie namen niet risicoloos. Ook defensieve aandelen kunnen dalen wanneer beleggers massaal verkopen. Het verschil zit vooral in de bron van de winst en in de kans dat het dividend overeind blijft wanneer de S&P 500 opnieuw onder druk komt.
Volgende daling wordt de proef
De S&P 500 kan duur blijven en nog verder stijgen voordat de volgende correctie komt. Markten houden zich niet netjes aan historische gemiddelden. Juist daarom is de waardering nu zo’n belangrijk discussiepunt.
Voor Realty Income, Procter & Gamble en WM ligt de lat niet bij een spectaculair groeiverhaal. De lat ligt bij voorspelbare kasstromen, lagere beweeglijkheid en een dividend dat ook in slechtere markten houdbaar blijft. Dat is minder spannend dan momentum, maar vaak relevanter zodra koersen beginnen te schuiven.
De volgende beurscorrectie wordt daarmee de echte test voor dividend aandelen. Als de S&P 500 opnieuw fors terugvalt, moeten Realty Income, Procter & Gamble en WM bewijzen dat hun defensieve reputatie meer is dan een mooi historisch gemiddelde.


Opmerkingen