
Bij crashangst kijk ik naar Berkshire en twee financiële aandelen
In het kort:
Hoge beurswaarderingen en zorgen over een AI bubbel maken een bearmarkt opnieuw een serieus scenario.
Berkshire Hathaway, Realty Income en Progressive hebben elk een andere verdedigingslijn: cash, huurinkomsten en verzekeringspremies.
De vraag is hoeveel bescherming die buffers bieden als stijgende rentes en marktangst tegelijk toeslaan.
De beurs is niet meer zo duur geweest sinds de aanloop naar het barsten van de dotcombubbel. Tegelijk noemen veel mensen op Wall Street de huidige AI hausse een “artificial intelligence bubble”. Dat maakt financiële aandelen niet automatisch veilig, maar het verklaart wel waarom Berkshire Hathaway, Realty Income en Progressive opnieuw in beeld komen bij beleggers die naar defensie zoeken.
De lijst met zorgen is bekend: geopolitieke conflicten, hoge schulden wereldwijd en inflatie. Een beurscrash zou in zo’n omgeving geen grote verrassing zijn. De lastige waarheid blijft dat niemand weet wanneer een bearmarkt begint, en dat dezelfde risico’s ook kunnen wegebben zonder grote schade.
Warren Buffett blijft gezicht van Berkshires defensieve kaspositie
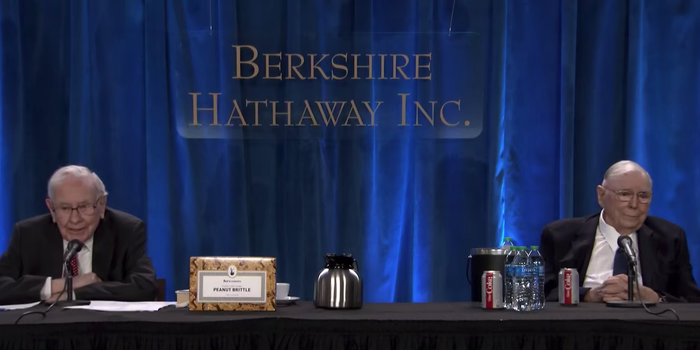
Bron: Business Insider
Berkshire Hathaway heeft cash achter de hand
Berkshire Hathaway eindigde het tweede kwartaal met meer dan 350 miljard dollar aan cash. Dat is veel geld, zelfs voor het grote conglomeraat dat bekend werd door Warren Buffett, een van de meest gerespecteerde beleggers van de moderne tijd. In een dalende markt is zo’n kaspositie niet alleen een buffer, maar ook bewegingsruimte.
Juist daar zit de kern van het Berkshire verhaal. Buffett bouwde zijn reputatie mede op door rustig te blijven wanneer anderen nerveus werden. Als markten hard dalen, kan cash het verschil maken tussen gedwongen verkopen en selectief kopen.
Greg Abel, die tientallen jaren onder Buffett werkte, heeft de leiding overgenomen. Hij is geen kopie van Buffett en zal eigen accenten leggen. Toch ligt een breuk met het model van Berkshire niet voor de hand, omdat het concern juist leunt op discipline, geduld en financiële ruimte.
Realty Income leunt op huurinkomsten en hoge bezettingsgraden
Bron: Times of San Diego
Abel moet rust bewijzen
Voor Berkshire Hathaway draait de volgende test minder om het verleden dan om Abel. De kaspositie geeft hem tijd, maar reputatie ontstaat pas in moeilijke markten. Buffett heeft die reputatie al; Abel moet haar nog waarmaken.
Dat maakt de opvolging relevant voor beleggers. Een groot bedrag aan cash klinkt defensief, maar het wordt pas waardevol als het goed wordt ingezet. Bij een echte bearmarkt zal blijken of Abel dezelfde koelbloedigheid toont als zijn voorganger.
De uitgangspositie is in elk geval stevig. Berkshire hoeft niet te hopen op gunstige marktomstandigheden om te overleven. Het concern kan wachten, en wachten is op Wall Street soms een onderschat wapen.
Realty Income leeft van huurdiscipline
Realty Income staat aan de andere kant van het financiële spectrum. Het vastgoedfonds, een REIT, is gevoelig voor stijgende rentes en hogere obligatierentes. Beleggers hebben het aandeel daardoor minder aantrekkelijk gevonden, waardoor het dividendrendement is opgelopen naar 6%.
Dat hoge dividendrendement komt dus niet uit het niets. Hogere rentes maken vastgoedfondsen minder populair, omdat alternatieven met rente inkomsten aantrekkelijker worden. Tegelijk dwingt zo’n omgeving beleggers om scherper te kijken naar de houdbaarheid van de huurinkomsten.
Daar heeft Realty Income wel een staat van dienst. Het fonds verhoogde het dividend meer dan 30 jaar op rij. Die reeks liep door de dotcombubbel, de Great Recession en de coronapandemie heen, wat meer zegt dan een mooie dividendbelofte in rustige tijden.
Bezetting bleef overeind in crisis
Tijdens eerdere crises hield Realty Income opvallend veel huurders vast. In de Great Recession zakte de bezettingsgraad nooit onder 96%. Voor een vastgoedfonds is dat geen bijzaak, want huurinkomsten vormen de basis onder het dividend.
Het koersverloop rond de dotcombubbel laat ook zien waarom beleggers naar Realty Income kijken in onrustige markten. Het aandeel stond voorafgaand aan die bubbel al onder druk, maar steeg juist toen beleggers naar “safer” beleggingen zochten. De Great Recession was zwaarder, maar het herstel kwam sneller dan bij de brede markt.
Toch blijft de rente de tegenkracht. Een dividendrendement van 6% oogt aantrekkelijk, maar de markt vraagt dat rendement niet voor niets. Bij Realty Income gaat het verhaal daarom niet alleen over dividendhistorie, maar vooral over de vraag of de vastgoedkasstroom sterk genoeg blijft als rente en recessievrees samen oplopen.
Progressive verdient aan premies
Progressive is een grote schadeverzekeraar met een stevige nadruk op autoverzekeringen. Dat geeft het bedrijf een relatief stabiele basis, omdat autobezitters hun auto wettelijk moeten verzekeren. De vraag naar autoverzekeringen verdwijnt daardoor minder snel dan de vraag naar veel andere producten.
Het verzekeringsmodel werkt anders dan bij banken of vastgoedfondsen. Progressive ontvangt premies vooraf en betaalt claims later. In de tussentijd kan het bedrijf dat tijdelijke premiegeld, de float, beleggen.
Die beleggingsportefeuille bedraagt 92 miljard dollar. Slechts 5% daarvan zit in aandelen, terwijl de rest grotendeels in obligaties is belegd. Daardoor raakt een brede aandelenverkoop Progressive minder direct dan bedrijven met een grote aandelenblootstelling.
Rente blijft de zwakke plek
Obligaties maken Progressive niet immuun voor marktdruk. Als rentes stijgen, dalen de waarden van bestaande obligaties. Dat is een duidelijk aandachtspunt voor een verzekeraar met een grote obligatieportefeuille.
Tegelijk leveren obligaties rente inkomsten op. In een bearmarkt zoeken beleggers vaak naar voorspelbaardere inkomstenbronnen, en daar past het model van Progressive beter bij dan een bedrijf dat zwaar leunt op aandelenwinsten. De combinatie van verplichte autoverzekeringen, premies vooraf en beperkte aandelenblootstelling is defensief van karakter.
De spanning zit in de rente. Progressive kan profiteren van rente inkomsten, maar hogere rentes drukken tegelijk op de waarde van obligaties. Dat maakt het aandeel geen schuilkelder, wel een financieel bedrijf met een andere risicobalans dan veel beursgevoelige namen.
Financiële aandelen wachten op de test
Elke bullmarkt wordt uiteindelijk gevolgd door een bearmarkt, en daarna meestal weer door een nieuwe bullmarkt. De volgorde is duidelijker dan de timing. Dat is precies waarom de huidige combinatie van dure markten, AI zorgen, inflatie en schulden zoveel aandacht trekt.
Berkshire Hathaway, Realty Income en Progressive bieden drie verschillende verdedigingslijnen binnen financiële aandelen. Berkshire heeft cash en geduld. Realty Income leunt op huurinkomsten en een lange dividendreeks. Progressive haalt stabiliteit uit verzekeringspremies en een portefeuille die maar beperkt in aandelen zit.
Of die eigenschappen genoeg zijn, blijkt pas wanneer de markt echt draait. Als de zorgen over een AI bubbel groter worden of obligatierentes opnieuw bewegen, krijgen deze financiële aandelen hun volgende test. Dan moet blijken of de defensieve reputatie van Berkshire Hathaway, Realty Income en Progressive meer is dan een comfortabel verhaal voor rustige beursdagen.


Opmerkingen