
Zeven aandelen waarover Wall Street het oneens is

Wall Street ziet nieuwe koopkansen bij grote technologiebedrijven, maar de verwachtingen lopen opvallend uiteen. Terwijl Morgan Stanley Amazon en Meta hogere koersdoelen geeft, verlaagt Goldman Sachs juist zijn koersdoel voor CoreWeave ondanks een adviesverhoging. De analistenadviezen van maandag 19 oktober laten zien dat beleggers steeds kritischer kijken naar de opbrengsten van kunstmatige intelligentie.
De zeven aandelen uit het overzicht vertegenwoordigen verschillende groeiverhalen, van AI infrastructuur en smartphones tot geneesmiddelen. Bij sommige ondernemingen verwachten analisten direct hogere resultaten, terwijl bij andere bedrijven toekomstige technologische toepassingen centraal staan. Het onderscheid tussen bewezen omzetgroei en nog onbewezen verwachtingen is cruciaal voor de waardering.
SpaceX, Nvidia en CoreWeave: AI investeringen blijven de belangrijkste groeimotor
Morgan Stanley handhaaft zijn Overweight advies voor SpaceX en blijft positief over de kwartaalcijfers die later deze week worden verwacht. Volgens de bank onderschatten beleggers de centrale rol van het ruimtevaartbedrijf in wat zij de Physical Intelligence Economy noemt. Daarmee verwijst Morgan Stanley naar een economie waarin intelligente systemen steeds sterker verbonden raken met fysieke infrastructuur.
Wall Street ziet 55% koerspotentieel voor SpaceX
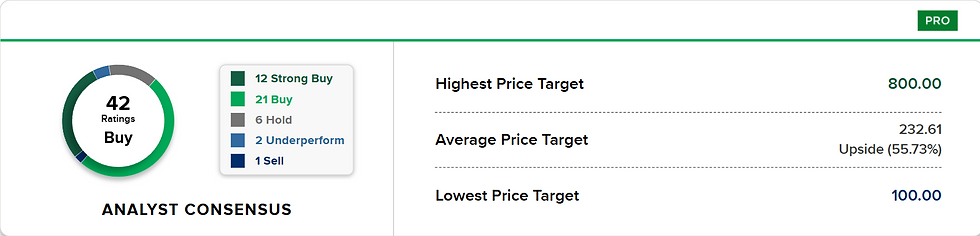
SpaceX ontwikkelt raketten, satellietsystemen en ruimtevaarttechnologie, waardoor het bedrijf een andere positie heeft dan traditionele chipproducenten. De optimistische analyse draait om de toekomstige economische waarde van die infrastructuur. De bron vermeldt echter geen nieuw koersdoel of concrete winstverwachting voor SpaceX.
Ook Nvidia krijgt een positief advies van KeyBanc, dat zijn Overweight beoordeling handhaaft. De Amerikaanse chipontwerper levert grafische processors die essentieel zijn voor het trainen en gebruiken van veel AI modellen. KeyBanc verwacht dat Nvidia zowel de winstverwachtingen als de vooruitzichten zal overtreffen wanneer het bedrijf later dit kwartaal rapporteert.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Volgens KeyBanc groeit de vraag niet alleen naar grafische processors, maar ook naar centrale processors. Die ontwikkeling hangt samen met agentic AI, waarbij software zelfstandig meerdere taken uitvoert en daarvoor verschillende soorten rekenkracht nodig heeft. Nvidia kan daardoor profiteren van een bredere markt dan uitsluitend de huidige vraag naar AI trainingschips.
Bij CoreWeave ziet Goldman Sachs eveneens kansen, maar de beoordeling bevat een belangrijke nuance. De zakenbank verhoogt haar advies van Neutral naar Buy en noemt het aandeel ondergewaardeerd. Tegelijkertijd verlaagt Goldman Sachs het koersdoel van 139 naar 106 dollar.
Dat nieuwe koersdoel impliceert volgens de bank ongeveer 73 procent opwaarts potentieel. CoreWeave verhuurt gespecialiseerde cloudinfrastructuur voor zware AI toepassingen en is daardoor sterk afhankelijk van investeringen in rekenkracht. De combinatie van een lager koersdoel en een positiever advies suggereert dat Goldman Sachs de waardering aantrekkelijker vindt, zonder zijn eerdere verwachtingen volledig te handhaven.
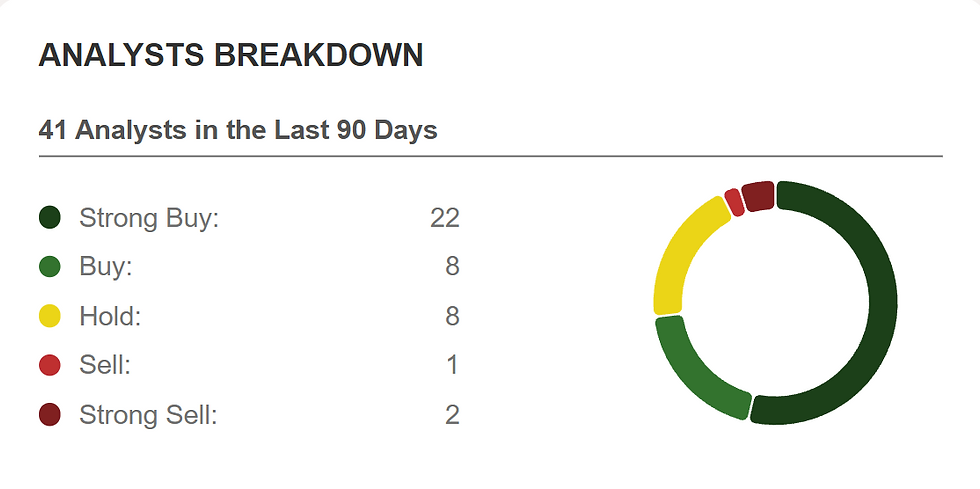
Enkele analisten hebben lichte twijfels bij CoreWeave
Amazon, Apple en Meta: welke bedrijven verdienen aan AI toepassingen?
Morgan Stanley rekent Amazon tot zijn favoriete aandelen en verhoogt het koersdoel van 335 naar 350 dollar. De bank ziet ongeveer drie keer zoveel potentieel rendement als neerwaarts risico en verwacht steun van vijf toekomstige katalysatoren. De bron werkt deze vijf factoren niet afzonderlijk uit, maar benadrukt wel het positieve oordeel over Amazons vooruitzichten.
Amazon combineert een omvangrijk handelsplatform met Amazon Web Services, zijn clouddivisie voor zakelijke klanten. Daardoor kan het bedrijf profiteren van zowel de vraag naar AI infrastructuur als de toepassing van AI binnen online winkelen. De uitdaging is om groeiende investeringen daadwerkelijk om te zetten in hogere winsten en kasstromen.
Bij Apple blijft Bank of America positief en handhaaft de bank haar koopadvies. De analisten volgen de verwachte levertijden van iPhones via Apples eigen website en websites van telecomaanbieders. Op 19 oktober bedroeg de wereldwijde gemiddelde levertijd voor de iPhone Duo volgens deze metingen 82 dagen.
Zo'n lange levertijd kan wijzen op sterke belangstelling voor het toestel. Toch kan een beperkte productiecapaciteit hetzelfde effect veroorzaken, waardoor levertijden geen rechtstreeks bewijs zijn van hogere verkopen. Voor beleggers worden de daadwerkelijke verkoopcijfers en de ontwikkeling van de winstmarges daarom belangrijker dan de wachttijd alleen.
Morgan Stanley verhoogt ondertussen het koersdoel voor Meta van 775 naar 820 dollar en handhaaft Overweight. Het moederbedrijf van Facebook, Instagram en WhatsApp ontwikkelt met Muse een persoonlijke AI assistent. Volgens de bank krijgt Muse in de Verenigde Staten nog altijd ongeveer 300.000 nieuwe downloads per dag.
De gebruikersbinding blijft echter achter bij het aanvankelijke bereik. Morgan Stanley schat dat ongeveer 20 procent van de gebruikers na veertien dagen terugkeert, terwijl het dagelijkse actieve gebruik minder snel groeit. Meta moet daarom nieuwe toepassingen ontwikkelen die gebruikers voldoende reden geven om Muse regelmatig te openen.
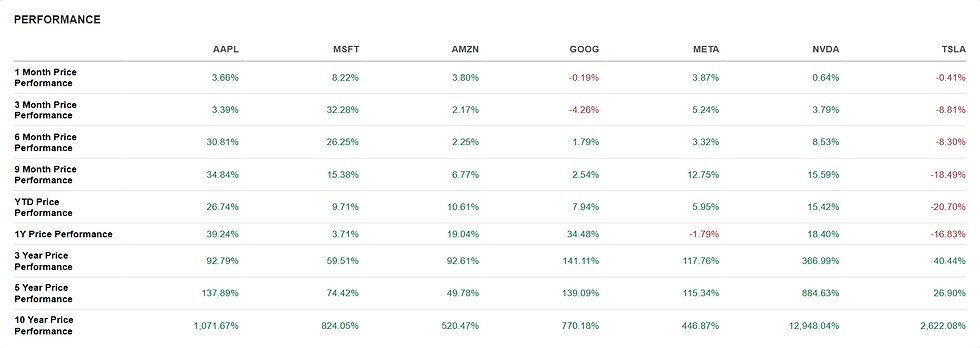
Van de Mag 7 heeft Apple het grootste rendement geboekt dit jaar
Eli Lilly: waarom stijgt het koersdoel voor de farmaceut?
Bank of America blijft positief over Eli Lilly en verhoogt het koersdoel van 1.341 naar 1.397 dollar. De Amerikaanse farmaceut ontwikkelt en verkoopt geneesmiddelen en profiteert volgens de bank van gunstige verwachtingen voor de sector. Het koopadvies blijft ongewijzigd.
De nieuwe waardering is gebaseerd op 25 keer de verwachte onderliggende winst per aandeel over 2028. Eerder gebruikte Bank of America een factor van 24, waardoor de hogere waardering niet uitsluitend uit winstgroei voortkomt. Ook een gunstiger oordeel over de farmaceutische sector en onderzoeksgegevens over marktgroei ondersteunen het koersdoel.
Daarmee ontstaat een belangrijk aandachtspunt voor beleggers in Eli Lilly. Een hogere waarderingsfactor vergroot het koerspotentieel wanneer de verwachtingen uitkomen, maar maakt het aandeel ook kwetsbaarder wanneer groei of winstgevendheid tegenvalt. De komende resultaten moeten duidelijk maken of de onderneming voldoende winstgroei realiseert om die hogere waardering te rechtvaardigen.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen