
Goldman Sachs zet CoreWeave op kopen na de koersval

Een koersverlies van 25 procent in één week klinkt niet als een uitnodiging om aandelen te kopen. Toch verhoogt Goldman Sachs juist nu zijn advies voor CoreWeave, een Amerikaanse aanbieder van gespecialiseerde AI cloudinfrastructuur. Volgens de zakenbank overschatten beleggers het financiële gevaar van de schulden waarmee CoreWeave zijn snelle groei financiert.
Goldman Sachs verhoogt het advies van Neutral naar Buy, maar verlaagt tegelijkertijd het koersdoel van 139 naar 106 dollar. Dat nieuwe koersdoel impliceert ongeveer 73 procent stijgingspotentieel vanaf de slotkoers van vrijdag 16 oktober. De tegenstelling tussen een lager koersdoel en een positiever advies maakt duidelijk dat vooral de fors gedaalde aandelenkoers het beleggingsverhaal heeft veranderd.
Waarom Goldman Sachs het aandeel CoreWeave koopwaardig vindt
CoreWeave behoort tot de zogenoemde neocloudbedrijven, gespecialiseerde cloudaanbieders die rekenkracht leveren voor kunstmatige intelligentie. Anders dan traditionele cloudbedrijven richten deze ondernemingen zich sterk op krachtige grafische processors en infrastructuur voor AI toepassingen. De groeiende vraag naar dergelijke systemen heeft CoreWeave snel laten uitbreiden, maar vereist tegelijkertijd enorme investeringen.
De aandelenkoers sinds de IPO
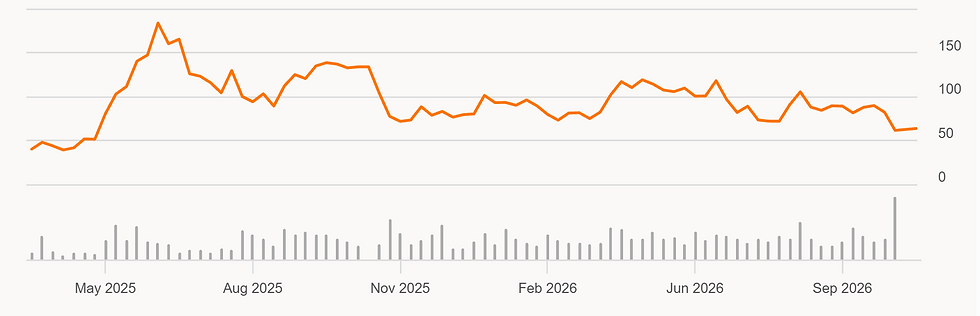
Volgens Goldman Sachs onderscheidt CoreWeave zich op twee belangrijke punten van concurrenten. Het bedrijf kan grote clusters van grafische processors snel installeren en opschalen, terwijl het daarnaast mogelijkheden heeft om diensten boven op de infrastructuur te ontwikkelen. Daarmee kan CoreWeave op termijn meer worden dan uitsluitend een verhuurder van dure AI chips.
Die tweede ontwikkeling is belangrijk voor de winstgevendheid. Een onderneming die alleen rekenkracht verhuurt, loopt het risico dat klanten vooral op prijs vergelijken. Aanvullende software en diensten kunnen de overstap naar een concurrent ingewikkelder maken en daarmee de commerciële positie versterken.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Goldman Sachs ziet CoreWeave daarom als een van de kwalitatief sterkere ondernemingen binnen de neocloudsector. De bank beoordeelt kwaliteit niet uitsluitend op omzetgroei, maar vooral op uitvoeringskracht en het vermogen duurzame concurrentievoordelen op te bouwen. Dat onderscheid kan belangrijk worden wanneer de markt voor AI infrastructuur volwassener wordt.
De adviesverhoging zorgde direct voor een positieve koersreactie. Het aandeel steeg maandag voorbeurs ongeveer 6 procent en noteerde later rond 63,27 dollar, een stijging van 3,06 procent. Daarmee werd een deel van het recente verlies goedgemaakt, al bleef de koers ver onder eerdere niveaus.
Schulden van 51 miljard dollar blijven het grootste risico
De belangrijkste zorg rond CoreWeave is de omvang van zijn schulden. Het bedrijf heeft meer dan 51 miljard dollar aan financiering aangetrokken voor de uitbreiding van AI infrastructuur.
Beleggers vrezen dat hogere financieringskosten de toekomstige winstgevendheid kunnen aantasten.
Die bezorgdheid droeg vorige week bij aan een koersdaling van ongeveer 25 procent. Financiële markten werden kritischer over de schulden die nodig zijn om datacenters en krachtige processors te financieren. Voor snelgroeiende infrastructuurbedrijven kan zo'n verandering in sentiment grote gevolgen hebben.
Goldman Sachs vindt de zorgen echter overdreven vanwege de financieringsstructuur van CoreWeave. Het bedrijf gebruikt volgens de bank voornamelijk zogenoemde delayed draw term loans, leningen waarbij geld gefaseerd beschikbaar komt. Deze financieringen zijn gekoppeld aan specifieke activa en projecten, in plaats van uitsluitend aan de algemene kredietwaardigheid van de onderneming.
Volgens Goldman Sachs kan die structuur het financieringsrisico beperken. Tegen de tijd dat een klantcontract afloopt, is de bijbehorende schuld vaak grotendeels of volledig afgelost. CoreWeave kan vervolgens mogelijk opnieuw inkomsten verdienen met de bestaande processors, zonder dezelfde rentelasten te dragen.
Toch verwacht de zakenbank dat de gemiddelde financieringskosten stijgen. Goldman Sachs rekent op een toename van 100 tot 200 basispunten, wat overeenkomt met één tot twee procentpunt. De bank denkt dat deze stijging beheersbaar blijft en aantrekkelijke rendementen voor aandeelhouders mogelijk zijn.
Daar zit een belangrijk risico dat beleggers niet mogen onderschatten. De resterende waarde van AI processors hangt af van technologische vooruitgang, de vraag naar oudere apparatuur en de mogelijkheid om nieuwe klanten te vinden. Wanneer chips sneller verouderen dan verwacht, kan de economische waarde na afloop van een contract aanzienlijk tegenvallen.
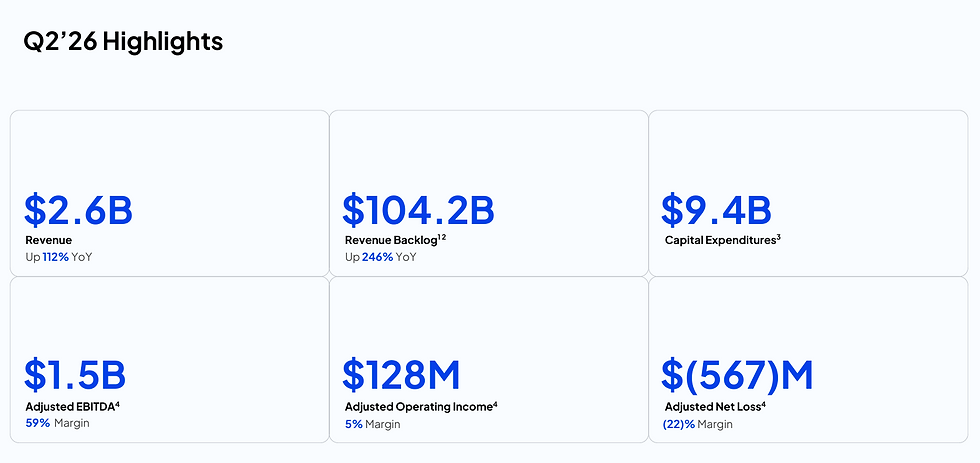
Een overzicht van de laatste groeicijfers
Wat betekent het koersdoel van 106 dollar voor beleggers?
Goldman Sachs is niet de enige zakenbank die positief is over CoreWeave. Volgens LSEG volgen 45 analisten het aandeel, waarvan negen een Strong Buy advies geven en 22 een Buy advies hanteren. Daarnaast adviseren twaalf analisten Hold, één Underperform en één Sell.
Het gemiddelde koersdoel bedraagt 142,25 dollar, aanzienlijk hoger dan de 106 dollar die Goldman Sachs verwacht. Tegenover de koers van 63,27 dollar vertegenwoordigt dat gemiddelde ongeveer 125 procent theoretisch stijgingspotentieel. Het hoogste koersdoel ligt op 303 dollar en het laagste op 39 dollar.
Het gemiddeld koersdoel van Wall Street ligt nog vele malen hoger
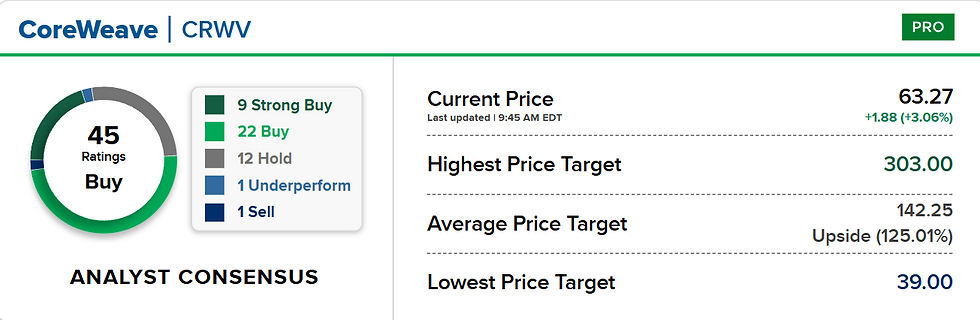
Die grote verschillen laten zien hoeveel onzekerheid bestaat over de toekomstige waarde van CoreWeave. Optimistische analisten rekenen op sterke groei en aantrekkelijke opbrengsten uit bestaande infrastructuur, terwijl pessimistische scenario's rekening houden met financiële en operationele tegenvallers. Het gemiddelde koersdoel is daarom geen garantie voor herstel.
Een onderschat aandachtspunt is de verhouding tussen contractduur en technologische levensduur. CoreWeave kan zijn financiering grotendeels aflossen gedurende een klantcontract, maar de waarde van resterende processors blijft afhankelijk van toekomstige vraag. Juist bij snel veranderende AI technologie kan dat verschil bepalend worden voor het uiteindelijke rendement.
Beleggers moeten daarom vooral letten op nieuwe klantcontracten, de ontwikkeling van financieringskosten en de opbrengsten uit bestaande apparatuur. Ook de mogelijkheid om aanvullende diensten te verkopen verdient aandacht, omdat daarmee de afhankelijkheid van pure verhuur van rekenkracht kan afnemen. De volgende financiële rapportages moeten duidelijk maken of CoreWeave zijn sterke marktpositie daadwerkelijk kan omzetten in voldoende kasstromen om de omvangrijke investeringen te dragen.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen