
Morgan Stanley ziet drie groeimotoren onder Amazon

Amazon heeft dit jaar al terrein gewonnen op de beurs, maar volgens Morgan Stanley onderschatten beleggers nog altijd de winstkansen van het technologieconcern. Vooral de combinatie van cloudcomputing, kunstmatige intelligentie en robotisering kan de komende jaren voor een nieuwe groeifase zorgen. De zakenbank verwacht dat deze ontwikkelingen elkaar versterken en uiteindelijk meer opleveren dan de markt momenteel inprijst.
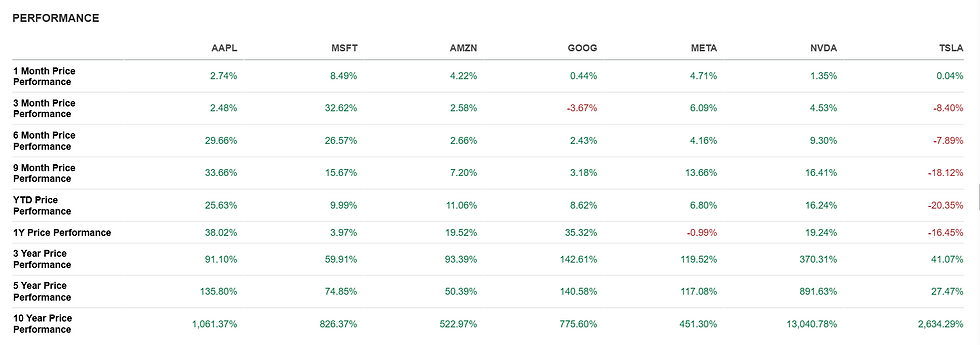
Morgan Stanley handhaaft zijn Overweight advies en verhoogt het koersdoel voor Amazon van 335 naar 350 dollar. Dat betekent ongeveer 40 procent koerspotentieel vanaf de slotkoers van vrijdag 16 oktober, toen het aandeel op 250 dollar stond. De bank rekent Amazon bovendien tot zijn favoriete aandelen, ondanks een koersstijging van ruim 8 procent sinds het begin van 2026.
Het rendement van Amazon en de andere Mag 7-aandelen over de afgelopen tijd
Waarom Morgan Stanley zoveel groei verwacht van Amazon Web Services
Amazon Web Services, kortweg AWS, vormt volgens Morgan Stanley de belangrijkste motor achter het toekomstige winstpotentieel. AWS levert cloudinfrastructuur waarmee bedrijven rekenkracht, opslag en andere digitale diensten kunnen afnemen zonder zelf datacenters te bouwen. Vooral de toenemende vraag naar kunstmatige intelligentie kan deze activiteiten ondersteunen.
Analist Brian Nowak verwacht dat AWS in 2027 een omzetgroei van 47 procent op jaarbasis realiseert. Dat is een ambitieuze voorspelling voor een omvangrijke cloudonderneming en vormt een belangrijk onderdeel van het positieve beleggingsverhaal. Morgan Stanley denkt dat beleggers zowel de groeimogelijkheden als de toekomstige winstbijdrage van AWS onderschatten.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Een belangrijke rol is weggelegd voor Amazon Bedrock, de clouddienst waarmee bedrijven generatieve AI toepassingen kunnen ontwikkelen en gebruiken. Bedrock biedt toegang tot AI modellen en bijbehorende infrastructuur, waardoor zakelijke klanten minder zelf hoeven te bouwen. Volgens Morgan Stanley kan meer duidelijkheid over de vraag naar Bedrock helpen om de groeivooruitzichten van AWS beter zichtbaar te maken.
De financiële aantrekkingskracht van cloudcomputing zit niet uitsluitend in hogere omzet. Wanneer bestaande infrastructuur intensiever wordt gebruikt, kunnen extra inkomsten bijdragen aan de winstgevendheid. Dat effect hangt echter af van de kosten van nieuwe datacenters, chips en energie.
Daar ligt meteen een belangrijk risico voor Amazon. De groeiende vraag naar AI vereist omvangrijke investeringen voordat alle toekomstige opbrengsten vaststaan. Morgan Stanley noemt geen concrete prognose voor de vrije kasstroom of de investeringsuitgaven, waardoor onduidelijk blijft hoeveel van de verwachte groei uiteindelijk beschikbaar komt voor aandeelhouders.
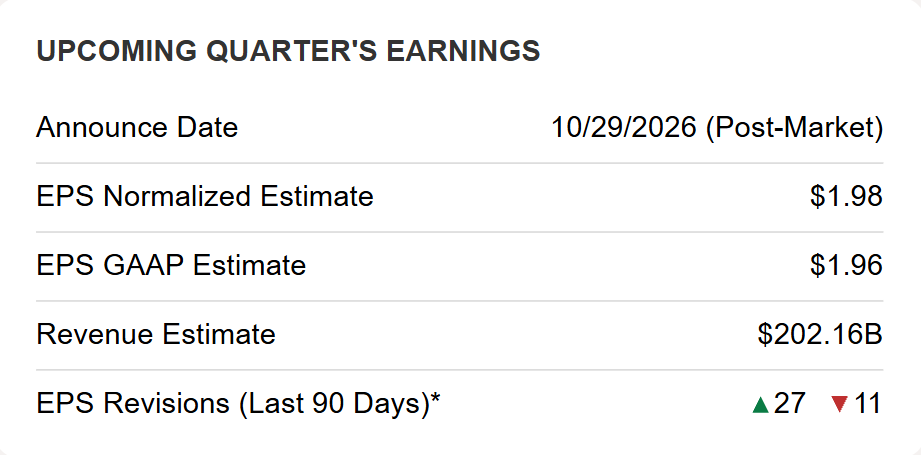
De verwachtingen voor de aankomende kwartaalcijfers op 29 oktober
AI winkelassistenten en robots moeten Amazon winstgevender maken
Morgan Stanley ziet ook kansen in de opkomst van AI assistenten die zelfstandig producten kunnen zoeken en aankopen voorbereiden. Deze ontwikkeling wordt aangeduid als agentic AI, waarbij software namens gebruikers taken uitvoert. Voor Amazon kan dat de manier veranderen waarop consumenten online winkelen.
Volgens de zakenbank beschikt Amazon over twee belangrijke voordelen: een omvangrijke digitale handelsinfrastructuur en een loyale klantenbasis. Daardoor kan het bedrijf nieuwe AI toepassingen integreren in een omgeving waar consumenten al regelmatig aankopen doen. Morgan Stanley verwacht dat Amazon deze positie kan benutten om aanvullende inkomsten te genereren.
De concurrentie neemt ondertussen toe. Meta introduceerde onlangs zijn persoonlijke AI assistent Muse, die eveneens invloed kan krijgen op hoe consumenten digitale diensten gebruiken. Morgan Stanley verwacht echter niet dat deze ontwikkeling de positie van Amazon wezenlijk verzwakt.
Een onderschat risico is dat AI assistenten de toegang tot consumenten juist kunnen veranderen. Wanneer klanten hun aankopen steeds vaker beginnen bij een externe AI toepassing, kan een deel van de commerciële invloed verschuiven van webwinkels naar de aanbieders van die assistenten. Amazon moet daarom voorkomen dat zijn handelsplatform slechts de uitvoerende schakel wordt.
Naast digitale AI ziet Morgan Stanley kansen in fysieke automatisering. Amazon investeert in distributiecentra waar robots helpen bij het verwerken, verplaatsen en verzamelen van producten. Volgens de bank kan de verdere uitrol van deze technologie in 2027 een belangrijke katalysator worden.
Het gaat zowel om nieuwe distributiecentra als om het moderniseren van bestaande locaties. Wanneer robots de productiviteit verhogen, kan Amazon meer bestellingen verwerken zonder dat de personeelskosten evenredig toenemen. Dat kan de operationele marges van de handelsactiviteiten ondersteunen.
De financiële voordelen zijn echter afhankelijk van de uitvoering. Nieuwe robotsystemen vereisen investeringen, onderhoud en aanpassingen aan bestaande processen. Beleggers moeten daarom niet alleen kijken naar het aantal geautomatiseerde locaties, maar vooral naar de daadwerkelijke kostenbesparingen.
Analisten zijn lyrisch over het aandeel en strooien met koopadviezen
Is het aandeel Amazon aantrekkelijk met 40 procent koerspotentieel?
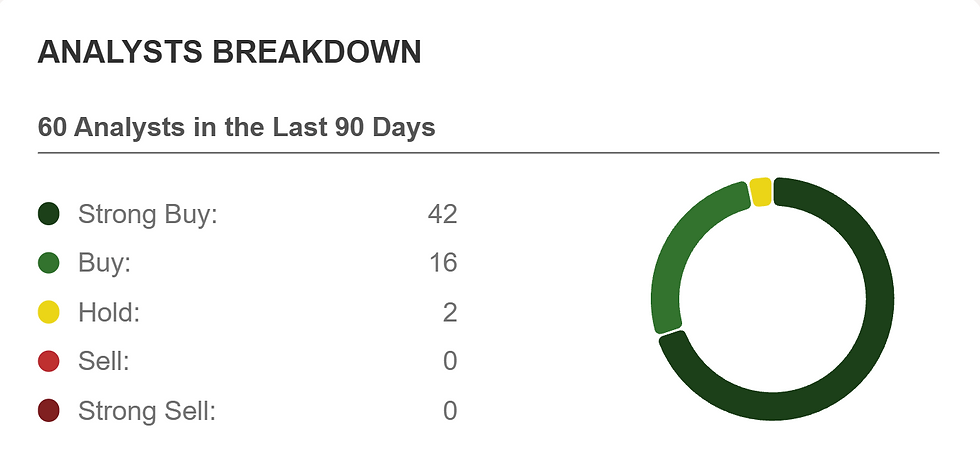
Morgan Stanley is niet de enige zakenbank die positief is over Amazon. Volgens LSEG volgen 64 analisten het aandeel, waarvan zeventien een Strong Buy advies geven en 45 een Buy advies hanteren. Slechts twee analisten adviseren Hold, terwijl niemand een verkoopadvies heeft.
Het gemiddelde koersdoel bedraagt 323,62 dollar. Tegenover de slotkoers van 250 dollar op 16 oktober vertegenwoordigt dat ongeveer 29,45 procent opwaarts potentieel. Het hoogste koersdoel ligt op 405 dollar en het laagste op 207 dollar.
Het koersdoel van Morgan Stanley ligt daarmee duidelijk boven het gemiddelde van Wall Street. De bank verwacht meer waardecreatie door AWS, AI toepassingen en robotisering dan de doorsnee analist.
Tegelijkertijd betekent de brede consensus dat positieve verwachtingen al sterk aanwezig zijn.
Voor beleggers ontstaat daardoor een interessante spanning tussen groei en waardering. Amazon kan operationeel uitstekend presteren, terwijl de aandelenkoers toch tegenvalt wanneer de groei minder sterk blijkt dan verwacht. Vooral de voorspelde omzetgroei van 47 procent bij AWS in 2027 verdient daarom kritische aandacht.
De komende kwartaalresultaten moeten meer duidelijkheid geven over de ontwikkeling van AWS en de winstgevendheid van de handelsactiviteiten. Ook de investeringen in AI infrastructuur en geautomatiseerde distributiecentra zijn belangrijk om te volgen. Uiteindelijk kan vooral de verhouding tussen extra omzet, kapitaaluitgaven en vrije kasstroom bepalen hoeveel van Amazons technologische voorsprong daadwerkelijk bij aandeelhouders terechtkomt.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen