
Loop Capital ziet de iPhone 18 van Apple tegenvallen

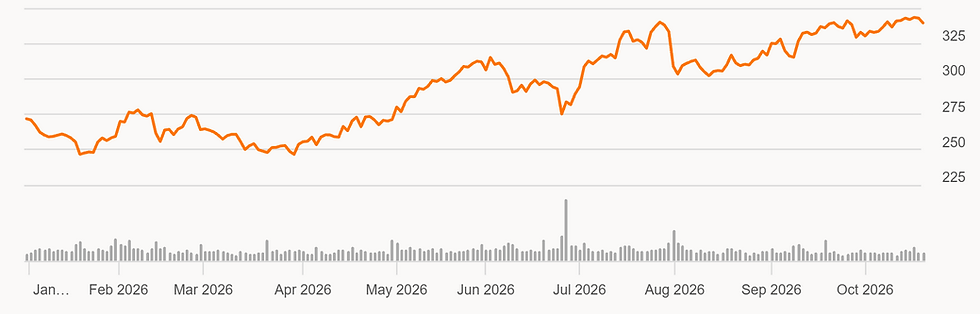
Apple heeft dit jaar 26 procent beurswinst geboekt, maar juist die sterke koersontwikkeling maakt het aandeel kwetsbaar. Loop Capital waarschuwt dat de verkoop van de nieuwe iPhone 18 Pro en Pro Max mogelijk achterblijft bij eerdere verwachtingen. Tegelijkertijd betalen beleggers volgens de zakenbank de hoogste waardering in vijf jaar voor het technologieconcern.
Loop Capital verlaagt het advies voor Apple van Buy naar Hold en schroeft het koersdoel terug van 370 naar 330 dollar. Dat impliceerde ongeveer 4 procent neerwaarts potentieel vanaf de slotkoers van maandag 19 oktober. De waarschuwing draait vooral om de vraag of tegenvallende iPhone leveringen worden veroorzaakt door productieproblemen of door een structureel zwakkere consumentenvraag.
Apple is het aandeel met het meeste rendement uit de Mag 7 in 2026
Waarom Loop Capital zich zorgen maakt over de iPhone 18 verkopen
De belangrijkste zorg van Loop Capital is dat Apple mogelijk minder iPhones verkoopt dan eerder verwacht. Het Amerikaanse technologiebedrijf introduceerde in september de iPhone 18 Pro en Pro Max, twee belangrijke modellen binnen zijn smartphoneaanbod. Volgens de zakenbank wijzen recente ontwikkelingen erop dat de verkoopprestaties minder sterk zijn dan aanvankelijk aangenomen.
Apple had eerder de verwachte iPhone leveringen voor het septemberkwartaal en decemberkwartaal met ongeveer 10 procent verlaagd. Loop Capital ging er aanvankelijk van uit dat deze vermindering vooral werd veroorzaakt door beperkingen in de beschikbaarheid van geheugen en processors. Daardoor zouden veel uitgestelde verkopen volgens de oorspronkelijke verwachting alsnog in 2027 kunnen plaatsvinden.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Die inschatting is inmiddels veranderd. Loop Capital vermoedt dat de lagere leveringsverwachtingen niet uitsluitend voortkomen uit productieproblemen, maar ook uit tegenvallende vraag. Dat onderscheid is belangrijk, omdat een tijdelijk tekort aan onderdelen financieel heel andere gevolgen heeft dan consumenten die minder nieuwe smartphones willen kopen.
Bij productieproblemen kan Apple verloren verkopen mogelijk later inhalen. Wanneer de vraag daadwerkelijk afzwakt, bestaat het risico dat een deel van de verwachte omzet definitief wegvalt. Bovendien kan een zwakkere verkoopmix druk zetten op de winstgevendheid wanneer consumenten minder vaak voor duurdere modellen kiezen.
De bron bevat geen concrete verkoopcijfers van de iPhone 18 Pro en Pro Max die deze zorgen definitief bevestigen. Loop Capital baseert zijn adviesverlaging op veranderde verwachtingen rond de leveringen en de mogelijke oorzaken daarvan. De komende kwartaalcijfers moeten daarom duidelijk maken hoeveel smartphones Apple daadwerkelijk heeft verkocht.
De waardering van Apple
Apple is met 36 keer de winst historisch duur gewaardeerd
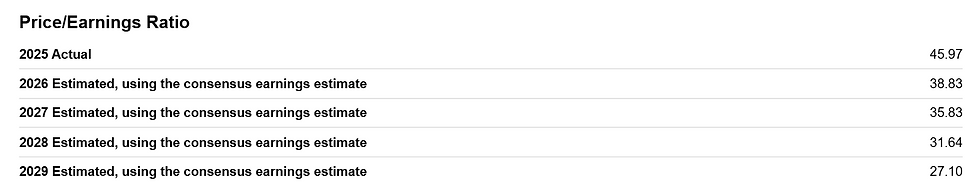
De waardering vormt volgens Loop Capital een tweede belangrijk risico voor het aandeel Apple. Het bedrijf wordt momenteel verhandeld tegen ongeveer 36 keer de winst, het hoogste niveau in vijf jaar volgens de zakenbank. Dat betekent dat beleggers voor iedere dollar jaarlijkse winst ongeveer 36 dollar aan beurswaarde betalen.
Een dergelijke waardering veronderstelt dat Apple zijn winst de komende jaren aanzienlijk kan laten groeien. Beleggers rekenen onder meer op verdere integratie van kunstmatige intelligentie, nieuwe clouddiensten en stijgende inkomsten uit abonnementen. Deze verwachtingen hebben bijgedragen aan de koersstijging van 26 procent sinds het begin van 2026.
Loop Capital blijft positief over de langetermijnpositie van Apple. De zakenbank ziet mogelijkheden om marktaandeel te winnen en de inkomsten uit Services verder uit te breiden. Deze divisie omvat onder meer digitale diensten en abonnementen binnen het Apple ecosysteem.
Terugkerende inkomsten uit diensten zijn aantrekkelijk omdat ze minder rechtstreeks afhankelijk zijn van de verkoop van nieuwe apparaten. Een groeiende gebruikersbasis kan jarenlang abonnementen en andere digitale inkomsten opleveren. Toch moet deze groei voldoende groot zijn om eventuele tegenvallers bij de iPhone activiteiten te compenseren.
Daar ontstaat een interessante spanning in het beleggingsverhaal. Apple kan zijn dienstenomzet blijven verhogen, terwijl een zwakkere smartphoneverkoop tegelijkertijd de totale winstgroei afremt. Bij een koers van 36 keer de winst hebben beleggers relatief weinig ruimte voor teleurstellingen.
Het risico zit daarom niet uitsluitend in de absolute winstontwikkeling. Zelfs wanneer Apple winstgevend blijft en zijn dienstenactiviteiten uitbreidt, kan de koers dalen wanneer beleggers een lagere waarderingsfactor passend vinden. Een daling van de waardering van 36 naar 30 keer de winst zou bij een gelijkblijvende winst al ongeveer 17 procent minder beurswaarde betekenen.
Wall Street ziet gemiddeld een licht negatief koerspotentieel voor het aandeel
Wat betekent de adviesverlaging voor beleggers in Apple?
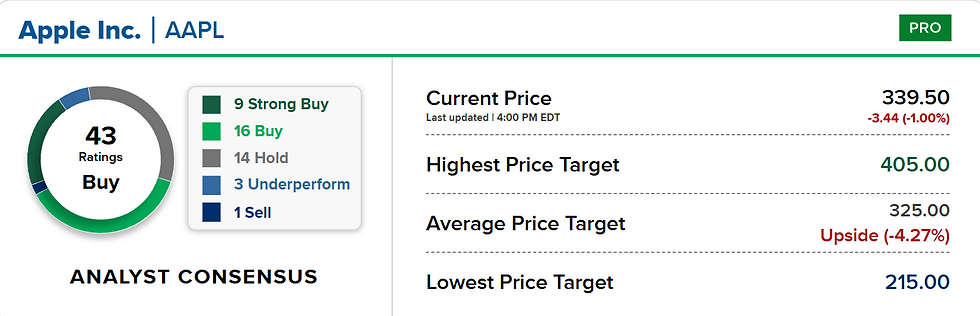
Loop Capital wijkt met zijn voorzichtigere oordeel af van een groot deel van Wall Street. Volgens gegevens van LSEG volgen 43 analisten het aandeel Apple, waarvan negen een Strong Buy advies geven en zestien Buy adviseren. Daarnaast hanteren veertien analisten Hold, drie Underperform en één Sell.
Het gemiddelde koersdoel bedraagt 325 dollar, tegenover een slotkoers van 339,50 dollar op 20 oktober. Daarmee ligt het gemiddelde koersdoel ongeveer 4,27 procent onder de actuele koers uit de bron. Het hoogste koersdoel bedraagt 405 dollar en het laagste 215 dollar.
Opvallend is dat zelfs het verlaagde koersdoel van Loop Capital nog boven het gemiddelde van analisten ligt. De zakenbank is dus voorzichtiger geworden zonder tot de meest pessimistische partijen op Wall Street te behoren. Het verschil tussen de koersdoelen laat zien hoe sterk de verwachtingen over toekomstige iPhone verkopen en winstgroei uiteenlopen.
Het aandeel reageerde negatief op de adviesverlaging en verloor dinsdag ongeveer 1 procent. Daarmee bleef de koersdaling relatief beperkt tegenover de winst die Apple eerder dit jaar boekte. Beleggers lijken voorlopig niet massaal afstand te nemen van het positieve langetermijnverhaal.
De belangrijkste informatie komt nu uit de daadwerkelijke verkoopontwikkeling van de iPhone 18 modellen. Vooral de verhouding tussen productiecapaciteit, consumentenvraag en gemiddelde verkoopprijzen verdient aandacht. Als Apple aantoont dat de lagere leveringen voornamelijk tijdelijk waren, kan dat de zorgen van Loop Capital verminderen.
Wanneer daarentegen blijkt dat consumenten minder bereid zijn nieuwe premiumsmartphones te kopen, verandert de waarderingsdiscussie wezenlijk. Dan moeten de groei van Services en nieuwe AI toepassingen een groter deel van de toekomstige winststijging dragen. Juist bij de huidige hoge waardering kan dat bepalen hoeveel beleggers nog bereid zijn voor het aandeel Apple te betalen.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen