
3 aandelen die Wall Street nog te goedkoop vindt

Terwijl beleggers zich zorgen maken over hoge AI waarderingen en stijgende energieprijzen, zien verschillende zakenbanken juist kansen bij drie grote Amerikaanse ondernemingen. UnitedHealth werkt aan herstel van zijn winstgevendheid, Meta zoekt nieuwe inkomstenbronnen met AI assistenten en Marvell profiteert van investeringen in gespecialiseerde chips. De bedrijven hebben weinig met elkaar gemeen, maar delen één belangrijke eigenschap: analisten verwachten dat hun toekomstige winstpotentieel nog onvoldoende wordt gewaardeerd.
Morgan Stanley, Guggenheim en Stifel handhaven hun koopadviezen voor respectievelijk UnitedHealth, Meta en Marvell Technology. Hun optimisme steunt op concrete ontwikkelingen, waaronder hogere winstverwachtingen, groeiend AI gebruik en nieuwe omzetdoelstellingen. De belangrijkste vraag is of deze vooruitzichten daadwerkelijk worden omgezet in hogere winsten en kasstromen.
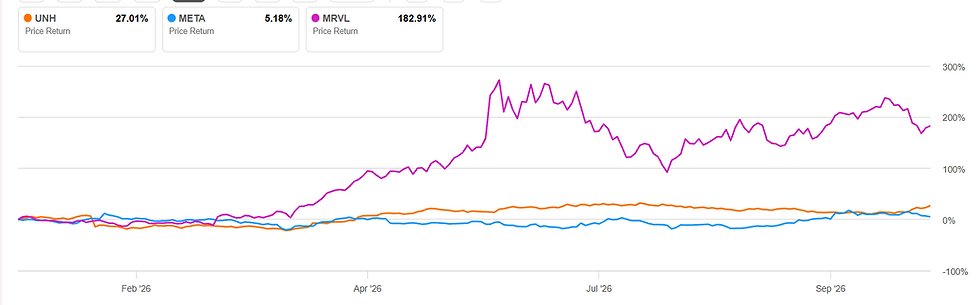
Marvell springt eruit van deze 3 aandelen met een rendement van 182% in 2026
UnitedHealth: hogere winstverwachtingen versterken herstel
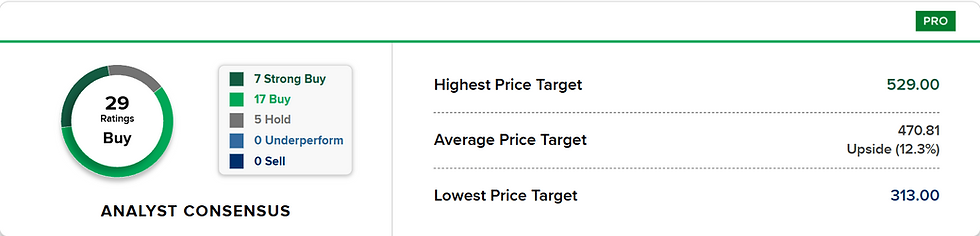
UnitedHealth Group, een van de grootste Amerikaanse zorgverzekeraars, laat volgens Morgan Stanley duidelijke vooruitgang zien met zijn herstelstrategie. Het concern rapporteerde beter dan verwachte resultaten over het derde kwartaal van 2026 en verhoogde opnieuw zijn winstverwachting voor het volledige boekjaar. Analist Erin Wright handhaaft daarom haar koopadvies met een koersdoel van 529 dollar.
De verbeteringen komen vooral uit UnitedHealthcare, de verzekeringsactiviteiten, en Optum Health, dat medische zorgdiensten levert. UnitedHealth verwacht inmiddels een aangepaste winst van minstens 20,50 dollar per aandeel in 2026. Dat is belangrijk omdat het management deze verwachting verhoogde ondanks aanvullende investeringen die voor het vierde kwartaal gepland staan.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Morgan Stanley heeft zijn eigen winstverwachtingen eveneens verhoogd. De bank rekent nu op 20,65 dollar per aandeel in 2026, tegenover eerder 19,82 dollar, en verhoogt de raming voor 2027 van 22,54 naar 23,24 dollar. Daarmee ligt de prognose boven de marktconsensus van 22,63 dollar voor 2027.
Een belangrijke verbetering zit in de zogenoemde medical loss ratio, de verhouding tussen zorgkosten en ontvangen verzekeringspremies. Morgan Stanley verwacht voor 2026 inmiddels 87,4 procent, tegenover een eerdere raming van 88,1 procent. Dat verschil van 0,7 procentpunt kan bij een grote verzekeraar financieel aanzienlijk zijn.
UnitedHealth mikt op een jaarlijkse winstgroei van 13 tot 16 procent op langere termijn. Volgens Morgan Stanley zou zelfs de onderkant van die doelstelling voor 2027 een winst van ongeveer 23,17 dollar per aandeel opleveren. Het risico blijft dat onverwacht hoge zorgkosten of tegenvallers bij Optum Health het herstel vertragen.
Wall Street wordt positiever over UnitedHealth
Meta: AI assistent Muse moet een nieuwe advertentiemarkt openen
Meta Platforms, het moederbedrijf van Facebook, Instagram en WhatsApp, krijgt eveneens steun van Wall Street. Guggenheim handhaaft zijn koopadvies en verhoogt het koersdoel van 700 naar 850 dollar vanwege hogere verwachtingen voor 2027. Vooral de introductie van AI assistent Muse biedt volgens de zakenbank nieuwe commerciële mogelijkheden.
Muse bereikte volgens gegevens van Apptopia binnen vijf weken ongeveer 1,3 miljoen dagelijks actieve gebruikers. In de eerste week waren dat er nog ongeveer 300.000, wat wijst op een snelle uitbreiding van het bereik. Toch vertegenwoordigt het huidige gebruik minder dan 0,05 procent van Meta's bestaande dagelijkse gebruikersbasis van 3,6 miljard mensen.
Die verhouding laat zien hoeveel ruimte er theoretisch nog bestaat voor verdere groei. Guggenheim verwacht daarom dat Meta voorlopig vooral investeert in gebruikersgroei en betrokkenheid, in plaats van direct maximale inkomsten te genereren. De kwartaalcijfers van 21 oktober kunnen meer duidelijkheid geven over deze strategie.
Volgens analist Michael Morris ligt de grootste commerciële kans bij bedrijven die consumenten via AI assistenten willen bereiken. Dat model sluit aan op Meta's bestaande advertentieactiviteiten, waarbij ondernemingen betalen voor toegang tot potentiële klanten. De integraties met Shopify en PayPal ondersteunen volgens Guggenheim deze commerciële richting.
Het belangrijkste risico is dat een concurrerende AI assistent sneller groeit of aantrekkelijkere toepassingen ontwikkelt. Meta kan daardoor gedwongen worden jarenlang zwaar te investeren zonder dat de inkomsten even snel toenemen. Guggenheim blijft positief vanwege Meta's eerdere succes met WhatsApp en Reels, maar dat verleden garandeert geen vergelijkbaar resultaat voor Muse.
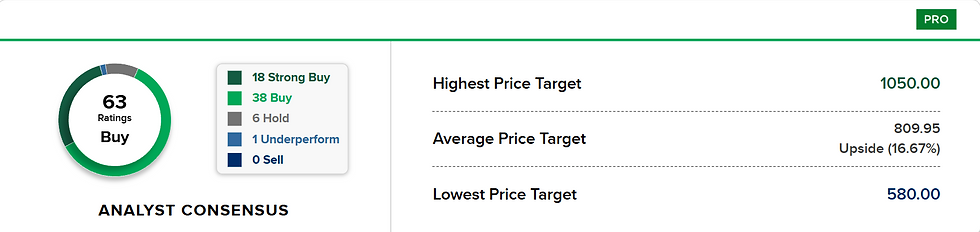
Het hoogste koersdoel ligt op 1050 dollar voor Meta
Marvell Technology: AI chips moeten omzet naar 30 miljard dollar brengen
Marvell Technology, een Amerikaanse ontwikkelaar van halfgeleiders en technologie voor datacenters, profiteert volgens Stifel van de groeiende vraag naar gespecialiseerde AI infrastructuur. De onderneming verhoogde tijdens haar recente beleggersdag de geschatte totale markt waarop zij zich richt naar 400 miljard dollar in 2030. Stifel handhaaft zijn koopadvies met een koersdoel van 370 dollar.
Vooral Marvells activiteiten rond speciaal ontwikkelde chips moeten de komende jaren sterk groeien. Het bedrijf mikt voor zijn Custom divisie op 30 miljard dollar omzet in boekjaar 2031. Daarnaast verhoogde Marvell de omzetdoelstelling voor boekjaar 2029 van meer dan 10 miljard naar meer dan 12 miljard dollar.
De groeiverwachtingen draaien om twee activiteiten: XPU en XPU Attach. XPU verwijst naar gespecialiseerde processors, terwijl XPU Attach technologie omvat die deze processors ondersteunt en verbindt met andere onderdelen van de infrastructuur. Volgens Stifel zal vooral deze tweede categorie de komende jaren aanzienlijk groeien.
In boekjaar 2026 kwam het grootste deel van de bijna 1,5 miljard dollar omzet binnen de Custom activiteiten nog uit XPU. Marvell verwacht voor 2031 een evenwichtiger verdeling tussen beide categorieën, al kan de verhouding ook uitkomen op 60 tegenover 40 procent. Daarmee wordt de toekomstige groei minder afhankelijk van één productcategorie.
De grootste uitdaging is of Marvell voldoende productiecapaciteit kan veiligstellen om zijn ambitieuze doelstellingen te halen. Het management heeft volgens Stifel al afspraken gemaakt met leveranciers om de verwachte groei te ondersteunen. Voor beleggers worden de daadwerkelijke leveringen en de ontwikkeling van de winstmarges daarom belangrijker dan alleen de omvang van de toekomstige markt.


Opmerkingen