
Nvidia en Micron kunnen verdubbelen: analisten zien tot 136% koersruimte

In het kort:
Nvidia en Micron krijgen van analisten koersdoelen die 136% en 126% boven de slotkoersen van 11 september liggen.
Nvidia profiteert van recordvraag naar AI-rekenkracht, Micron van schaarste aan snel HBM-geheugen en hogere prijzen.
De bullcase is krachtig, maar vereist jarenlange groei, hoge marges en enorme investeringen zonder een scherpe cyclusomslag.
Wall Street legt de lat voor Nvidia en Micron opnieuw extreem hoog. Raymond James-analist Simon Leopold ziet Nvidia op basis van het genoemde koersdoel stijgen naar 515 dollar, goed voor 136% koersruimte. Ben Reitzes van Melius Research hanteert voor Micron een koersdoel van 2.200 dollar, of 126% potentieel. Beide bedrijven leveren onmisbare hardware voor AI-datacenters, maar de route naar die koersdoelen verschilt wezenlijk. Nvidia moet zijn dominante positie en uitzonderlijke winstgevendheid vasthouden, Micron moet bewijzen dat de historisch cyclische geheugenmarkt structureel winstgevender is geworden.
Waarom analisten Nvidia en Micron zo hoog waarderen
De gezamenlijke motor is de kapitaalhausse rond kunstmatige intelligentie. Datacenters hebben niet alleen grafische processors nodig om modellen te trainen en antwoorden te genereren, maar ook high-bandwidth memory, oftewel HBM, om enorme hoeveelheden data snel tussen geheugen en processor te verplaatsen. Zonder voldoende HBM kan een dure GPU zijn rekenkracht niet volledig benutten. Nvidia en Micron verkopen dus geen losstaande onderdelen: ze zitten in dezelfde kritieke keten.
Dat verband maakt schaarste extra krachtig. Meer vraag naar GPU’s vergroot vrijwel automatisch de behoefte aan HBM. Tegelijk kost het jaren en miljarden om extra chipcapaciteit te bouwen. Zolang het aanbod achterblijft, kunnen beide leveranciers prijzen en productmix verbeteren. Hogere omzet stroomt dan relatief snel door naar de operationele winst, omdat onderzoek, software en fabrieken grotendeels vaste kosten zijn. Die positieve operationele hefboom verklaart waarom winstverwachtingen sneller kunnen stijgen dan de omzet.
Nvidia moet zijn voorsprong omzetten in capaciteit
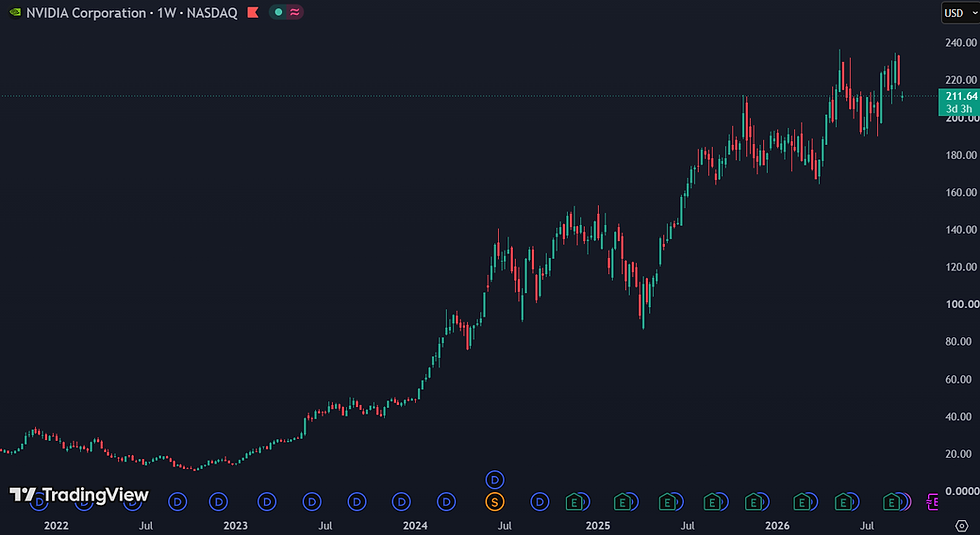
Nvidia’s recente cijfers onderstrepen de schaal. In het tweede kwartaal van boekjaar 2027 steeg de omzet met 106% naar 96,2 miljard dollar. De datacenteromzet kwam uit op 89 miljard dollar, 117% meer dan een jaar eerder, terwijl de brutomarge rond 75% lag. Dat is een uitzonderlijke combinatie van groei en winstgevendheid. Bovendien vormt CUDA, Nvidia’s software-ecosysteem, een stevige overstapdrempel voor klanten.
Nvidia omzet, brutomarge en nettowinst:

Leopolds optimisme draait vooral om het wegwerken van aanbodknelpunten. Nvidia verwacht dat de vraag het aanbod minstens tot het einde van boekjaar 2028 kan overtreffen. Extra capaciteit bij chipproducenten, verpakkers en geheugenspecialisten kan daardoor direct extra omzet vrijspelen. Niet alleen hyperscalers investeren: ook AI-start-ups, ondernemingen en overheden bouwen capaciteit op. Dat spreidt de vraagbasis.
Toch is 515 dollar geen normaal basisscenario. Nvidia waarschuwde dat sterk oplopende geheugenkosten de brutomarge tijdelijk richting 71% tot 72% kunnen drukken. Ook exportbeperkingen, klantconcentratie en steeds grotere voorraden verdienen aandacht. Bij een onderneming van meerdere biljoenen dollars vereist 136% koerswinst niet alleen hogere winst, maar waarschijnlijk ook dat beleggers een hoge waarderingsmultiple blijven betalen.
Simon Leopold ziet Nvidia op basis van het genoemde koersdoel stijgen naar 515 dollar:
Micron probeert de geheugencyclus te temmen
Microns case is anders. Geheugen was decennialang een grondstoffenmarkt: sterke prijzen lokten investeringen uit, waarna overcapaciteit de marges weer wegdrukte. HBM verandert die dynamiek gedeeltelijk. Het product is technisch complex, vraagt meer wafercapaciteit per bit en wordt nauw afgestemd op nieuwe GPU-platforms. Daardoor is aanbod minder snel op te schalen en ontstaat meer ruimte voor langlopende klantafspraken.
De recente cijfers tonen hoe sterk die hefboom werkt. Micron rapporteerde in zijn derde kwartaal van boekjaar 2026 een omzet van 41,46 miljard dollar en een aangepaste vrije kasstroom van 18,3 miljard dollar. Binnen Cloud Memory lag de brutomarge op 83%: bij Core Data Center zelfs op 87%. Reitzes wijst daarnaast op strategische klantovereenkomsten die volgens de analyse oplopen tot minstens 100 miljard dollar tot en met 2030.
Micron omzet, brutomarge en nettowinst:
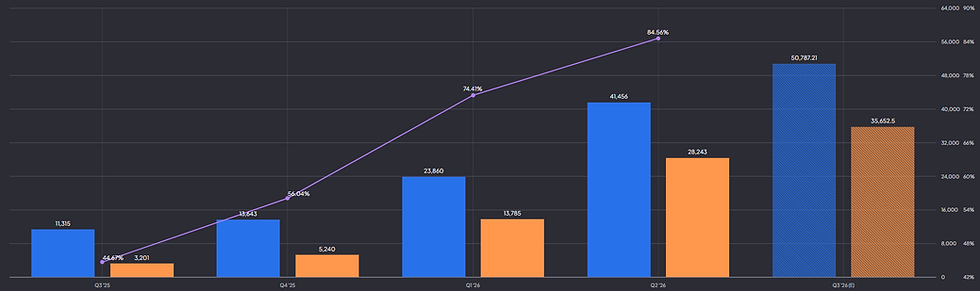
Die contracten kunnen volumes en prijsbanden beter voorspelbaar maken, maar zijn niet hetzelfde als gegarandeerde omzet. Micron meldde per 28 mei ongeveer 5 miljard dollar aan resterende prestatieverplichtingen, sommige latere overeenkomsten kennen marktprijzen of bandbreedtes. Daartegenover staat een enorme investeringsagenda, waaronder een bredere Amerikaanse uitbreidingsvisie van circa 200 miljard dollar. Vrije kasstroom kan dus sterk schommelen wanneer kapitaaluitgaven versnellen.
Ben Reitzes van Melius Research hanteert voor Micron een koersdoel van 2.200 dollar:

Wat beleggers nu werkelijk moeten beoordelen
Voor Nvidia zijn dat de groei buiten hyperscalers, de beschikbaarheid van nieuwe systemen en de brutomarge na hogere geheugenkosten. Voor Micron tellen HBM-marktaandeel, contractkwaliteit, kapitaaluitgaven en de vraag of traditionele DRAM- en NAND-prijzen stabiel blijven. De extreme koersdoelen worden pas geloofwaardig wanneer deze variabelen tegelijk gunstig uitvallen.
Krijg meer grip op je beleggingen met De Belegger. Als lid krijg je toegang tot diepgaande aandelenanalyses, concrete aandelentips, praktische trainingen, exclusieve premium content en live inzicht in de portfolio. Daarnaast kun je ideeën en kansen bespreken met een actieve community van beleggers.
Start vandaag nog en ontvang tijdelijk 50% korting met de code WINST. Klik op de button en krijg direct toegang.
Sterke bedrijven, extreme voorwaarden
Nvidia en Micron zijn twee van de duidelijkste winnaars van de AI-infrastructuurhausse. Nvidia bezit de sterkste combinatie van hardware, netwerken en software, Micron heeft met HBM een product dat de oude geheugencyclus mogelijk minder hard maakt. Toch zijn koersdoelen met meer dan 100% potentieel uitgesproken bullcases. Mijn oordeel: beide aandelen blijven fundamenteel sterk, maar de huidige belofte vraagt vrijwel perfecte uitvoering. Bij Nvidia is margedruk het vroege waarschuwingssignaal, bij Micron een terugval in geheugenprijzen terwijl investeringen hoog blijven.
Wat beleggers moeten weten:
Wat maakt Nvidia’s bullcase geloofwaardiger?
Aanhoudende datacentergroei, bredere vraag buiten hyperscalers en herstel van de brutomarge na de huidige kostendruk.
Waarom kan Micron langer hoge marges houden?
HBM is complexer en schaarser dan standaardgeheugen, terwijl meerjarige afspraken volumes en deels ook prijzen vastleggen.
Welk signaal breekt de positieve these?
Dalende AI-investeringen, oplopende voorraden of snel wegzakkende prijzen zouden tonen dat aanbod de vraag heeft ingehaald.



Opmerkingen