
Vergeet Oklo en NuScale: analisten zien tot 2028 forse groei bij dit nucleaire aandeel
In het kort:
Het Vistra aandeel trekt aandacht omdat Vistra al stroomcapaciteit heeft, terwijl Oklo en NuScale vooral op toekomstige reactoren leunen.
Oklo en NuScale zijn stevig gewaardeerd op basis van omzetverwachtingen voor 2028, terwijl hun commerciële uitrol nog jaren kan duren.
De vraag is of Vistra genoeg winst uit AI datacenters kan halen om brandrisico’s en gereguleerde stroomprijzen te compenseren.
Het Vistra aandeel komt scherper in beeld nu AI datacenters steeds meer stroom vragen en beleggers zoeken naar bedrijven die vandaag al kunnen leveren. Vistra is daarbij niet de spannendste nucleaire naam op de beurs. Het bedrijf heeft wel iets dat Oklo en NuScale nog moeten bewijzen: centrales, klanten en winst.
Oklo en NuScale passen beter in het verhaal van nieuwe nucleaire technologie. Oklo werkt aan microreactoren en NuScale aan kleinere modulaire reactoren. Dat klinkt logisch voor cloudbedrijven en AI datacenters die betrouwbare stroom nodig hebben, maar de commerciële opbrengsten liggen nog ver weg.
Oklo rekent pas op betekenisvolle omzet zodra de eerste reactoren in 2027 worden ingezet. NuScale heeft grillige onderzoeksinkomsten, maar verwacht de eerste commerciële SMR projecten pas in de vroege jaren 2030. Voor beleggers is dat een lange brug, zeker wanneer de waardering al veel succes veronderstelt.
Vistra beschikt al over centrales en klanten in de stroommarkt

Bron: Reuters
Oklo en NuScale zijn kwetsbaar geprijsd
Oklo heeft een beurswaarde van $6,7 mrd en wordt gewaardeerd op 127 keer de verwachte omzet van 2028. NuScale is $3,5 mrd waard en handelt op 14 keer de verwachte omzet van 2028. Dat zijn waarderingen waarbij weinig mis mag gaan.
Bij nieuwe reactoren gaat zelden alles volgens schema. Vergunningen, bouwtrajecten en commerciële contracten kunnen vertragen. Als dat gebeurt, wordt een groot deel van het verhaal doorgeschoven naar later, terwijl de beurskoers vandaag al vooruitloopt.
Daar zit het verschil met Vistra. Oklo en NuScale bieden zuivere blootstelling aan nieuwe nucleaire technologie, maar die zuiverheid komt met veel onzekerheid. Vistra is minder spectaculair, maar staat al midden in de Amerikaanse stroommarkt.
Nieuwe kernreactoren blijven afhankelijk van vergunningen en lange bouwtrajecten

Bron: WSJ
Vistra heeft stroom die nu telt
Vistra bezit centrales voor aardgas, nucleaire energie, kolen, zonne energie en batterijopslag. Het bedrijf verkoopt stroom aan ongeveer vijf miljoen klanten via regionale merken als TXU Energy, Dynegy, Homefield Energy en Ambit. De totale capaciteit bedraagt 44 GW, genoeg om meer dan 22 miljoen huishoudens van elektriciteit te voorzien.
Die schaal maakt Vistra een ander soort belegging dan de nucleaire nieuwkomers. Het bedrijf is winstgevend volgens GAAP en draait miljarden dollars jaaromzet. De blootstelling aan AI stroomvraag komt niet uit een prototype, maar uit bestaande capaciteit.
Nucleaire energie speelt daarin een duidelijke rol. Kernenergie is goed voor 15% van de geïnstalleerde capaciteit van Vistra en ongeveer 24% van de totale stroomopwekking. Door de overname van Energy Harbor in 2024 groeide de nucleaire vloot naar 6,4 GW, met grote centrales in Texas, Ohio en Pennsylvania.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'KANS'.
Brand bij Moss Landing onderstreept risico’s rond batterijopslag
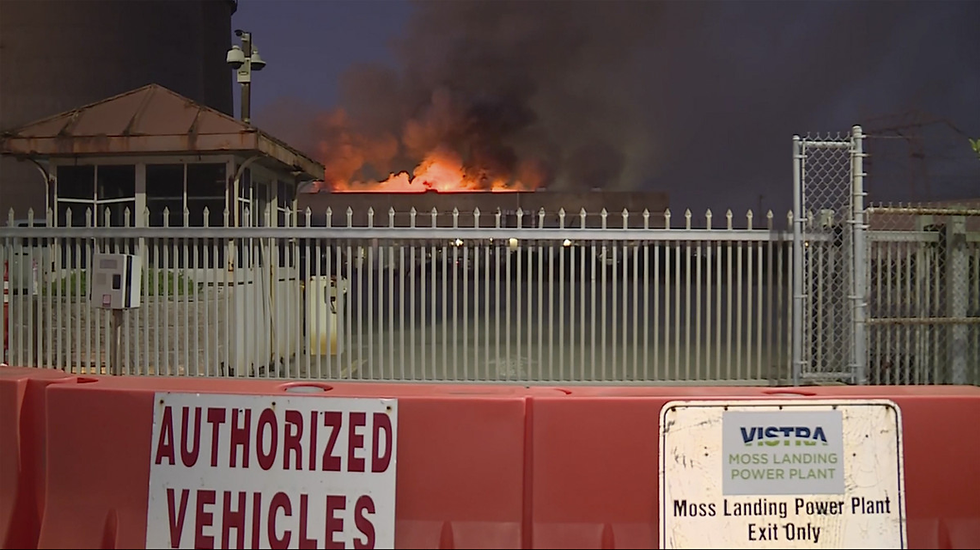
Bron: Politico
AI datacenters draaien niet alleen op kernenergie
In de Verenigde Staten komt 20% van het stroomverbruik van datacenters uit nucleaire energie. Aardgas levert 40%, hernieuwbare energie 24% en kolen 15%. Dat maakt de energiemix van Vistra relevanter dan een puur nucleair verhaal alleen.
Aardgas is goed voor ongeveer 62% van de capaciteit van Vistra en 24% van de stroomopwekking. Voor datacenters die niet kunnen wachten op reactoren die pas later dit decennium of daarna commercieel beschikbaar komen, is bestaande gascapaciteit nog steeds belangrijk. Dat is minder groen dan sommige beleggers wensen, maar wel beschikbaar.
Kolen blijven het gevoeligste onderdeel van de mix. Ze leveren rond een vijfde van de totale capaciteit en stroomproductie van Vistra. Zonne energie en batterijopslag zijn nog klein, maar kunnen belangrijker worden als datacenters meer combinaties van hernieuwbare stroom en opslag afnemen.
Moss Landing en PJM drukken op Vistra
Vistra kreeg het afgelopen jaar twee serieuze tegenvallers te verwerken. Een reeks branden dwong het bedrijf in 2025 om een groot deel van de batterijopslagfaciliteiten bij Moss Landing permanent te sluiten. Dat raakt juist het onderdeel dat in het AI verhaal vaak als groeipijler wordt gezien.
Ook de regulering zit niet mee. De Federal Energy Regulatory Commission keurde het verzoek van PJM Interconnection goed om de capacity auction price collar tot 2030 te verlengen. Die maatregel begrenst capaciteitsprijzen en beperkt de ruimte van Vistra om hogere prijzen te vragen in de Mid Atlantic en Midwest.
Voor een stroomproducent is prijsruimte geen detail. Wie capaciteit beschikbaar houdt in een krappe markt, wil daar ook voor betaald worden. Als een plafond langer blijft gelden, wordt het lastiger om de volledige waarde van die schaarste in de winst terug te zien.
Vistra koers wacht op harder bewijs
Het Vistra aandeel is in twaalf maanden meer dan 30% gedaald, ondanks een koersstijging van meer dan vier keer over drie jaar. Dat zegt veel over de spanning in het verhaal. De markt ziet de vraag naar AI stroom, maar prijst de risico’s inmiddels duidelijker mee.
Na die terugval handelt Vistra op minder dan 16 keer de winst van dit jaar. Analisten verwachten dat de omzet van 2025 tot en met 2028 gemiddeld met 13% per jaar groeit. De winst per aandeel zou in dezelfde periode gemiddeld met 75% per jaar stijgen, al blijft dat een verwachting en geen zekerheid.
Voor het Vistra aandeel draait de volgende fase om bewijs. De markt wil zien of datacenters, kernenergie en aardgas daadwerkelijk harder doorwerken in omzet en winst. Zolang Moss Landing en de beperkingen rond PJM Interconnection blijven meewegen, blijft Vistra een nuchter alternatief voor de nucleaire hype, maar geen verhaal zonder rafelranden.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'KANS'.


Opmerkingen