
BESI opnieuw onder druk: beleggers krijgen maar geen grip op dit geplaagde chipaandeel
Het aandeel BESI blijft beleggers hoofdpijn bezorgen. Na de enorme koersdaling van maandag leek het aandeel dinsdagochtend aanvankelijk voorzichtig te herstellen, maar gedurende de handelsdag verdween een groot deel van dat optimisme weer. Daarmee blijft BESI hangen rond het laagste niveau in maanden en neemt de onzekerheid onder beleggers verder toe.
Aandeelkoers Besi

De timing is opvallend. Maandag verloor BESI maar liefst 7 procent en zakte de koers naar €175,95. Dinsdag liep het aandeel aanvankelijk weer richting €178, maar dat herstel bleek kwetsbaar. Daarmee is BESI in korte tijd hard teruggevallen. Begin september stond het aandeel namelijk nog rond €195 en eerder dit jaar werden zelfs koersen van ruim boven €300 aangetikt.
Toch is er een opvallend verschil met veel eerdere koersdalingen. BESI heeft zelf geen nieuwe winstwaarschuwing afgegeven en de laatste operationele cijfers waren juist bijzonder sterk. De grote vraag is daarom of beleggers terecht massaal uitstappen, of dat de markt inmiddels te negatief is geworden. Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'PREMIUM50'.
Waarom BESI opnieuw wordt verkocht
De belangrijkste aanleiding voor de recente koersdruk ligt buiten BESI zelf. Maandag werden chipaandelen wereldwijd hard geraakt nadat verschillende prominente AI-topmannen waarschuwden voor het enorme tempo waarin kunstmatige intelligentie zich ontwikkelt. Zij willen dat er meer aandacht komt voor veiligheid en in sommige gevallen dat de ontwikkeling van de krachtigste modellen wordt afgeremd.
Voor bedrijven als BESI is dat gevoelig. Een belangrijk deel van de enorme verwachtingen voor de komende jaren hangt samen met de honderden miljarden die worden geïnvesteerd in AI-chips en datacenters. Wanneer de ontwikkeling van nieuwe AI-systemen zou worden afgeremd, vrezen beleggers dat uiteindelijk ook de vraag naar geavanceerde chips en chipmachines geraakt kan worden.
Die angst zorgde maandag voor een brede verkoopgolf. Niet alleen BESI ging hard onderuit. Ook ASML en ASMI kregen rake klappen, terwijl Amerikaanse chipbedrijven eveneens werden verkocht.
Dinsdag was het beeld gemengd. Sommige Europese chipaandelen herstelden aanvankelijk licht, maar het vertrouwen blijft broos. Dat BESI na een verlies van 7 procent niet overtuigend weet terug te veren, laat zien dat beleggers voorlopig voorzichtig blijven.
Er speelt bij BESI nóg iets
Bij BESI komt daar een tweede probleem bovenop. Beleggers twijfelen al langer over de snelheid waarmee de chipindustrie overstapt op hybrid bonding. Juist deze technologie werd de afgelopen jaren gezien als één van de belangrijkste toekomstige groeimotoren van het Nederlandse bedrijf.
Hybrid bonding maakt het mogelijk om chips extreem dicht op elkaar te verbinden. Dat wordt steeds belangrijker naarmate AI-processors complexer worden en steeds meer rekenkracht en geheugen dicht bij elkaar moeten worden geplaatst.
Het probleem is niet zozeer dat de technologie niet werkt. Het probleem is vooral dat grote chipfabrikanten langer met bestaande technieken uit de voeten lijken te kunnen.
KBC Securities wees onlangs bijvoorbeeld op uitspraken van verschillende geheugenfabrikanten. Micron heeft nog geen duidelijke roadmap voor hybrid bonding, SK Hynix lijkt de introductie verder naar achteren te schuiven en ook Samsung kijkt naar manieren om de bandbreedte te verhogen zonder direct volledig over te stappen.
Dat kan betekenen dat de grote omzetexplosie waarop sommige beleggers bij BESI rekenen later komt dan verwacht.
Toch is het verhaal niet kapot
Dat betekent echter niet automatisch dat hybrid bonding heeft afgedaan. Analisten van ING benadrukten eerder al dat vertraging vooral invloed heeft op het moment waarop BESI de omzet binnenhaalt, en niet noodzakelijk op de uiteindelijke omvang van de markt.
Naarmate chips kleiner worden en uit steeds meer lagen bestaan, worden traditionele verbindingstechnieken namelijk steeds moeilijker toepasbaar. Hybrid bonding biedt daarbij belangrijke voordelen op het gebied van snelheid, energieverbruik en de hoeveelheid verbindingen tussen chips.
Daarnaast is BESI niet uitsluitend afhankelijk van HBM-geheugen. De technologie kan ook worden toegepast bij logic chips, chiplets, photonics en andere vormen van advanced packaging. Vooral photonics kan interessant worden door de enorme hoeveelheden data die binnen AI-datacenters moeten worden verplaatst.
Daar zit misschien wel het belangrijkste verschil tussen het sentiment op de beurs en de fundamentele ontwikkelingen bij het bedrijf. Beleggers behandelen BESI momenteel bijna alsof de hybrid-bondinggroei volledig verdwijnt, terwijl er vooralsnog vooral sprake lijkt te zijn van vertraging en onzekerheid over de timing.
Cijfers vertellen een ander verhaal
De laatste cijfers van BESI passen bovendien nauwelijks bij het negatieve sentiment rond het aandeel. In het tweede kwartaal kwam de omzet uit op €249,9 miljoen. Dat was bijna 69 procent meer dan een jaar eerder.
Nog indrukwekkender was de ontwikkeling van de nettowinst. Die steeg met ruim 177 procent naar ongeveer €89 miljoen. Ook de nieuwe orders liepen hard op. BESI ontving voor €292,9 miljoen aan orders, een stijging van bijna 129 procent op jaarbasis.
Voor het derde kwartaal rekent het bedrijf bovendien op nog eens 10 tot 15 procent omzetgroei ten opzichte van het tweede kwartaal. Wanneer BESI die verwachting waarmaakt, zou de kwartaalomzet uitkomen op ongeveer €275 miljoen tot €287 miljoen.
De beurskoers en de operationele prestaties bewegen momenteel dus bijna in tegengestelde richting.
Analisten blijven opvallend positief
Ook bij analisten is het beeld een stuk minder negatief dan de koersontwikkeling doet vermoeden. Het gemiddelde koersdoel van vijftien analisten ligt momenteel rond €288. Ten opzichte van een koers rond €175 zou dat theoretisch meer dan 60 procent opwaarts potentieel betekenen.
Analsiten Koersdoelen
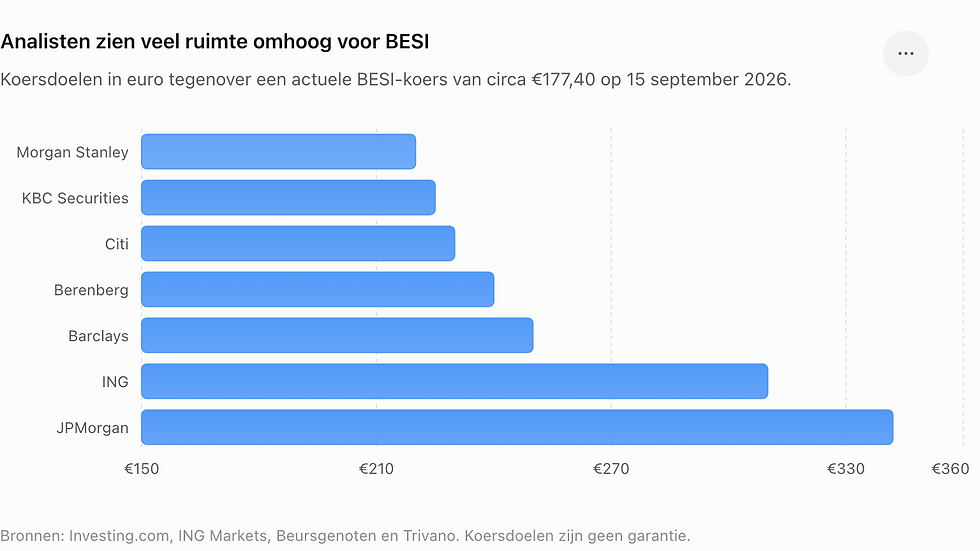
De verschillen tussen analisten zijn wel enorm. KBC Securities hanteert bijvoorbeeld een houdenadvies en een koersdoel van €225. Berenberg zit met een koopadvies op €240, terwijl ING een koopadvies met een koersdoel van €310 heeft.
JPMorgan verhoogde eerder dit jaar zijn koersdoel zelfs naar €342. Dat gebeurde echter voordat de recente twijfels over de snelheid van de adoptie van hybrid bonding opnieuw oplaaiden. Zulke koersdoelen moeten daarom vooral worden gezien als scenario's op basis van verwachtingen en zeker niet als garantie.
Interessant is wel dat AlphaValue/Baader Europe afgelopen week, dus ná een groot deel van de recente onrust, zijn koopadvies voor BESI opnieuw bevestigde.
Is de markt te negatief geworden?
Voor beleggers ontstaat daardoor een bijzondere situatie. BESI is fundamenteel niet plotseling een slecht bedrijf geworden. De omzet groeit hard, de winst stijgt nog sneller en de orderinstroom is sterk. Tegelijkertijd is de koers in korte tijd tientallen procenten teruggevallen.
Maar daar staat een belangrijk risico tegenover. De waardering van BESI was lange tijd gebaseerd op zeer hoge verwachtingen voor de toekomstige groei. Wanneer hybrid bonding één of twee jaar later op grote schaal wordt toegepast, heeft dat direct gevolgen voor de winstverwachtingen en daarmee voor wat beleggers vandaag bereid zijn voor het aandeel te betalen.
Dat verklaart waarom ieder nieuw bericht over hybrid bonding momenteel zulke enorme koersbewegingen veroorzaakt.
Toch wordt het aandeel bij iedere nieuwe daling interessanter voor beleggers die verder vooruit durven te kijken. Wie gelooft dat AI-investeringen blijven groeien en dat advanced packaging uiteindelijk onmisbaar wordt voor de volgende generaties chips, krijgt hetzelfde bedrijf nu tegen een aanzienlijk lagere beurskoers aangeboden.
22 oktober kan alles veranderen
De belangrijkste datum voor BESI-beleggers wordt daarom 22 oktober. Dan publiceert het bedrijf de cijfers over het derde kwartaal.
Daarbij zullen beleggers niet alleen naar omzet en winst kijken. De orderinstroom wordt misschien nog belangrijker. Als die sterk blijft, zou dat een belangrijk signaal zijn dat de huidige beursangst groter is dan de daadwerkelijke vertraging bij klanten.
Ook uitspraken van het management over hybrid bonding zullen onder een vergrootglas liggen. Bevestigt BESI dat klanten investeringen alleen uitstellen, dan kan dat een deel van de zorgen wegnemen. Blijkt daarentegen dat grote klanten hun plannen structureel terugschroeven, dan kan de koers opnieuw onder druk komen.
Voorlopig heeft de markt duidelijk weinig geduld. Zelfs na de enorme afstraffing van maandag weet BESI nog geen overtuigend herstel neer te zetten. Juist daardoor wordt de verhouding tussen risico en potentieel steeds interessanter.
De komende kwartaalcijfers kunnen uiteindelijk bepalen of beleggers die rond deze niveaus instappen een vallend mes proberen te vangen, of juist één van de opvallendste koopkansen binnen de Europese chipsector te pakken hebben.


Opmerkingen