
CoreWeave haalt $40 miljoen per megawatt: waarom $3 miljard nieuw geld nodig blijft

In het kort:
CoreWeave sluit kortlopende AI-contracten tegen circa $40 miljoen geannualiseerde omzet per megawatt.
Tegelijk wil het bedrijf $3 miljard aan converteerbare obligaties plaatsen en maximaal 35 miljoen nieuwe aandelen verkopen.
De vraag is niet langer óf CoreWeave kan groeien, maar hoeveel van die groei uiteindelijk bij aandeelhouders terechtkomt.
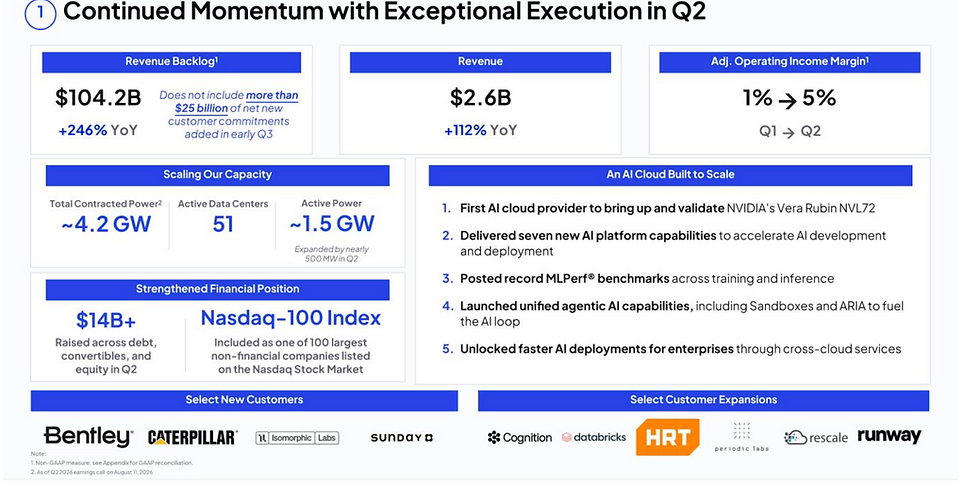
CoreWeave heeft opnieuw bewijs geleverd dat schaarse AI-rekenkracht duur kan worden verkocht. Het Amerikaanse AI-cloudbedrijf sloot in het derde kwartaal kortlopende contracten tegen ongeveer $40 miljoen geannualiseerde omzet per megawatt. Ook kwamen er vroeg in het kwartaal voor meer dan $25 miljard aan nieuwe klanttoezeggingen bij.
Dat klinkt als een droomscenario voor het CoreWeave aandeel. Toch kondigde het bedrijf op hetzelfde moment een nieuwe financieringsronde aan. CoreWeave wil $3 miljard ophalen met converteerbare obligaties en krijgt de mogelijkheid dit bedrag met nog eens $500 miljoen te verhogen. Daarnaast mag het via een zogenoemd at-the-marketprogramma maximaal 35 miljoen aandelen verkopen.
De drie mededelingen vatten het hele beleggingsverhaal rond CoreWeave samen. De vraag naar AI-compute is uitzonderlijk sterk, maar het bouwen van de benodigde capaciteit verslindt nog sneller kapitaal.
CoreWeave bouwt AI-capaciteit met NVIDIA Blackwell Ultra:

Wat betekent $40 miljoen per megawatt werkelijk?
De nieuwe contractprijs vraagt om enige voorzichtigheid. Het gaat om geannualiseerde omzet per megawatt voor contracten met een looptijd van ongeveer drie tot zes maanden. CoreWeave zegt bovendien niet hoeveel megawatt onder deze specifieke overeenkomsten valt.
Bij een gelijkmatig omzettempo vertegenwoordigt een contract van drie maanden ongeveer $10 miljoen omzet per megawatt. Voor zes maanden komt dat op circa $20 miljoen. Dat zijn nog altijd indrukwekkende bedragen, maar duidelijk minder dan de $40 miljoen die de geannualiseerde maatstaf suggereert.
Het zou ook onjuist zijn om de prijs van $40 miljoen te vermenigvuldigen met alle 4,2 gigawatt die CoreWeave inmiddels heeft gecontracteerd. Niet iedere megawatt valt onder dezelfde prijs, hardwaregeneratie, looptijd of rendementsafspraak. Een groot deel van het gecontracteerde vermogen moet bovendien nog actief worden.
De bekendgemaakte prijs blijft desondanks een belangrijk marktsignaal. Klanten zijn bereid fors te betalen om snel toegang te krijgen tot krachtige GPU-clusters. CoreWeave profiteert daarmee van twee schaarsten tegelijk: beschikbare chips en voldoende stroomvoorziening voor grote AI-datacenters.
Gecontracteerd vermogen groeit sneller dan actieve capaciteit
Het totale gecontracteerde vermogen steeg van ongeveer 3,7 gigawatt eind juni naar 4,2 gigawatt op 11 augustus. Dat is een toename van circa 13,5% in minder dan anderhalve maand.
Aan het einde van het tweede kwartaal had CoreWeave ongeveer 1,5 gigawatt daadwerkelijk actief. Het gecontracteerde vermogen was daarmee 2,8 keer zo groot als de operationele capaciteit.
Dat verschil is tegelijk de grootste kans en het grootste uitvoeringsrisico. Het orderboek geeft CoreWeave zicht op toekomstige omzet, maar alleen wanneer datacenters op tijd worden opgeleverd, stroomaansluitingen beschikbaar komen en de juiste apparatuur wordt geïnstalleerd.
CoreWeave rapporteerde eind juni ongeveer $104 miljard aan omzetbacklog. De meer dan $25 miljard aan nieuwe klanttoezeggingen uit het derde kwartaal zat daar nog niet in. Die bedragen mogen echter niet zonder meer als één homogene backlog van ruim $129 miljard worden gepresenteerd. De onderneming gebruikt voor de nieuwe toezeggingen een andere omschrijving, terwijl omzet pas kan worden geboekt wanneer capaciteit daadwerkelijk beschikbaar is en dienstverlening plaatsvindt.
Waarom CoreWeave opnieuw miljarden nodig heeft
De kasstromen over de eerste zes maanden van 2026 laten het financieringsvraagstuk scherper zien dan de omzetgroei. CoreWeave genereerde in die periode $3,663 miljard aan operationele kasstroom. Daar stond een investeringsuitstroom van $14,874 miljard tegenover.
Het verschil bedroeg ruim $11,2 miljard. Om dat gat en de groei van de balans te financieren, kwam in dezelfde periode $13,985 miljard binnen uit financieringsactiviteiten.
Externe financiering is dus geen incidenteel hulpmiddel, maar een essentieel onderdeel van het bedrijfsmodel. CoreWeave moet eerst miljarden investeren in GPU’s, servers, netwerkapparatuur en datacentercapaciteit voordat de bijbehorende omzet kan worden verdiend.
Per 30 juni stond op de balans ongeveer $35,1 miljard aan recourse- en non-recourse-schuld, na aftrek van niet-geamortiseerde kortingen en uitgiftekosten. Daartegenover stonden $5,524 miljard aan cash en kasequivalenten en slechts $15 miljoen aan verhandelbare effecten. Daarnaast was er $1,38 miljard aan restricted cash, geld dat niet op dezelfde vrije manier beschikbaar is.
Na de kwartaalafsluiting trok CoreWeave bovendien $1,2 miljard uit een nieuwe infrastructuurfaciliteit en $1,2 miljard uit zijn revolverende kredietlijn. Het exacte actuele schuldbedrag kan door aflossingen en nieuwe transacties afwijken, maar de richting is duidelijk: de expansie blijft zwaar leunen op vreemd vermogen.
Converteerbare obligaties verzachten rente, maar niet gratis
De voorgestelde obligaties lopen tot april 2033. De rente, conversieprijs en andere voorwaarden worden pas bij de definitieve plaatsing vastgesteld.
Converteerbare obligaties kunnen aantrekkelijker zijn dan gewone schuld doordat beleggers genoegen nemen met een lagere rente in ruil voor de mogelijkheid later aandelen te ontvangen. Eerdere converteerbare leningen van CoreWeave dragen een coupon van 1,75%, terwijl verschillende gewone senior notes rentes tussen 8,5% en 9,75% hebben.
De keerzijde is mogelijke verwatering. Wanneer de aandelenkoers voldoende stijgt, kunnen obligatiehouders hun schuld omzetten in aandelen. CoreWeave is van plan capped-calltransacties af te sluiten om die potentiële verwatering gedeeltelijk te beperken. Die bescherming geldt echter slechts tot een bepaalde koers en kost zelf ook geld.
De definitieve rente en conversiepremie worden daarom belangrijke signalen. Een lage coupon en hoge conversieprijs zouden wijzen op vertrouwen van institutionele beleggers. Minder gunstige voorwaarden zouden laten zien dat financiers een grotere vergoeding eisen voor het balansrisico.
Maximaal 35 miljoen nieuwe aandelen
Naast de converteerbare lening krijgt CoreWeave de mogelijkheid maximaal 35 miljoen Class A-aandelen geleidelijk op de markt te verkopen. Het bedrijf hoeft die ruimte niet volledig te gebruiken en kan het moment laten afhangen van de beurskoers en financieringsbehoefte.
Per 30 juni stonden ongeveer 457 miljoen Class A- en 94 miljoen Class B-aandelen uit, samen 551 miljoen aandelen. Volledige uitgifte van 35 miljoen aandelen zou die bestaande aandelenbasis met circa 6,4% vergroten. Het procentuele belang van bestaande aandeelhouders zou daardoor, zonder andere wijzigingen, met ongeveer 6% verwateren.
Bij een beurskoers rond $83 vertegenwoordigen 35 miljoen aandelen ruwweg $2,9 miljard aan bruto-opbrengst. Samen met de converteerbare lening en de extra optie van $500 miljoen beschikt CoreWeave theoretisch over ongeveer $6,4 miljard aan nieuwe financieringsruimte, vóór transactiekosten en de kosten van de capped calls.
Voor aandeelhouders is vooral relevant tegen welke beurskoers CoreWeave het aandelenprogramma gebruikt. Uitgifte tegen een hoge waardering kan economisch verstandig zijn wanneer het geld wordt geïnvesteerd in capaciteit met een aantrekkelijk rendement. Aandelen verkopen nadat de koers zwaar is gedaald, maakt dezelfde financiering aanzienlijk duurder voor bestaande beleggers.
Sterke vraag is nog geen sterke vrije kasstroom
In het tweede kwartaal steeg de omzet met 112% naar $2,575 miljard. De aangepaste EBITDA bedroeg $1,510 miljard, maar onderaan de resultatenrekening resteerde een nettoverlies van $626 miljoen. De netto rentelasten kwamen uit op $640 miljoen, bijna 25% van de kwartaalomzet.
Dat verschil laat zien waarom alleen naar aangepaste EBITDA kijken bij CoreWeave riskant is. Afschrijvingen en rente zijn bij een kapitaalintensief AI-infrastructuurbedrijf geen randzaken. Ze weerspiegelen de echte kosten van hardware en financiering.
Er zijn wel signalen dat de economie per nieuw contract verbetert. Het management stelde bij de tweedekwartaalcijfers dat nieuwe overeenkomsten naar verwachting een contributiemarge opleveren die 5 tot 10 procentpunten hoger ligt dan bij contracten uit recente kwartalen. De nieuwe prijs van $40 miljoen per megawatt ondersteunt het beeld dat CoreWeave meer waarde uit schaarse capaciteit kan halen.
De doorslaggevende vraag is hoe lang die prijszettingsmacht standhoudt. Kortlopende contracten kunnen een uitzonderlijk gunstige spotmarkt weerspiegelen. Zodra concurrenten meer GPU-capaciteit activeren of klanten minder haast hebben, kunnen prijzen normaliseren. CoreWeave moet daarom niet alleen veel omzet per megawatt boeken, maar ook voldoende rendement verdienen om rente, afschrijvingen en toekomstige vervangingsinvesteringen te dragen.
Wat het CoreWeave aandeel nu moet bewijzen
De markt kan de sterke contractprijzen onderschatten. $40 miljoen geannualiseerde omzet per megawatt wijst erop dat beschikbare AI-capaciteit nog altijd schaars is en dat CoreWeave geen gewone prijsvechter hoeft te zijn.
Tegelijk kan de markt de financieringsrekening onderschatten. De onderneming concurreert niet alleen om klanten, chips en stroom, maar ook om goedkoop kapitaal. Zolang investeringen veel sneller groeien dan de intern gegenereerde kasstroom, blijven schuld en mogelijke aandelenuitgifte onderdeel van het aandeelhoudersverhaal.
Voor het CoreWeave aandeel tellen nu drie concrete signalen: de definitieve voorwaarden van de converteerbare lening, het tempo waarin de 4,2 gigawatt aan gecontracteerd vermogen actief wordt en de ontwikkeling van de operationele kasstroom na rente en investeringen.
De kans is dat CoreWeave zijn vroege positie in AI-cloudinfrastructuur omzet in langdurige prijszettingsmacht. Het grootste risico is dat een groot deel van die economische waarde naar kredietverstrekkers en nieuwe aandeelhouders vloeit voordat de bestaande aandeelhouder ervan profiteert. De komende kwartalen moeten vooral aantonen dat iedere nieuwe megawatt niet alleen omzet, maar ook duurzaam rendement op het geïnvesteerde kapitaal oplevert.


Opmerkingen