
Truist ziet de dip van First Solar als koopkans

In het kort
Truist verhoogt First Solar van Hold naar Buy en het koersdoel van 229 naar 270 dollar, nadat het aandeel dit jaar ongeveer een derde lager kwam te staan. De bank verwacht dat nieuwe Amerikaanse importbeperkingen op polysilicium de prijzen voor zonnepanelen ondersteunen. Omdat de Amerikaanse productie tot en met 2028 al is verkocht, wordt dat voordeel vooral zichtbaar in contracten voor latere jaren. Hoeveel daarvan bij aandeelhouders terechtkomt, is nog onzeker: Truist geeft geen prognoses voor marges of kasstroom, en duurdere panelen kunnen ook de bouw van nieuwe zonneparken afremmen.
De Amerikaanse zonneenergiemarkt groeit, maar een van de belangrijkste producenten van zonnepanelen heeft dit jaar bijna een derde van zijn beurswaarde verloren. First Solar staat onder druk door hogere importtarieven en economische onzekerheid. Volgens Truist Securities ontstaat juist daardoor een aantrekkelijke beleggingskans: de markt onderschat hoeveel de Amerikaanse handelsregels de prijzen van zonnepanelen kunnen ondersteunen.
Truist verhoogt het advies voor First Solar van Hold naar Buy en trekt het koersdoel op van 229 naar 270 dollar. Dat vertegenwoordigt ongeveer 52 procent opwaarts potentieel ten opzichte van de slotkoers van vrijdag 9 oktober. De bank verwacht dat een combinatie van toenemende vraag, beperkte binnenlandse productiecapaciteit en nieuwe importbeperkingen de winstvooruitzichten richting 2030 kan verbeteren.
Truist zegt koop de dip van First Solar

Waarom Truist First Solar weer koopwaardig vindt
First Solar is een Amerikaanse producent van zonnepanelen voor grootschalige zonneparken. Het bedrijf levert aan energieontwikkelaars die elektriciteit opwekken voor het stroomnet. Daarmee is First Solar direct afhankelijk van investeringen in nieuwe zonneenergieprojecten en de prijzen die ontwikkelaars voor zonnepanelen willen betalen.
Volgens Truist worden die marktomstandigheden de komende jaren gunstiger. De bank verwacht dat Amerikaanse zonneparken tussen 2027 en 2035 gemiddeld 44 gigawatt aan nieuwe capaciteit per jaar zullen vertegenwoordigen. Dat is een omvangrijke markt waarin de beschikbaarheid van zonnepanelen een belangrijke factor wordt.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Truist ziet bovendien mogelijkheden voor hogere verkoopprijzen. De bank verwacht dat de prijsomgeving tot in de jaren dertig sterker blijft dan eerder aangenomen. Dat is belangrijk omdat een fabrikant niet uitsluitend hoeft te groeien door meer panelen te verkopen. Ook hogere prijzen per watt kunnen de omzet en winstgevendheid verbeteren.
Het aandeel First Solar verloor ondertussen ongeveer 32 procent sinds het begin van 2026. Hogere tarieven en andere economische tegenwinden drukten op het vertrouwen van beleggers. Volgens Truist is de waardering daardoor aantrekkelijker geworden, juist nu de vooruitzichten voor toekomstige contracten verbeteren.
Die combinatie vormt de kern van het koopadvies. First Solar heeft een grote bestaande orderportefeuille, terwijl nieuwe Amerikaanse handelsmaatregelen de concurrentieverhoudingen kunnen veranderen. De vraag is vooral hoeveel van dat voordeel uiteindelijk zichtbaar wordt in nieuwe verkoopcontracten.
Ook lijkt de waardering nu een stuk aantrekkelijker

Amerikaanse importregels kunnen zonnepaneelprijzen verhogen
Een belangrijke ontwikkeling is de tijdelijke Amerikaanse beperking op de invoer van polysilicium en afgeleide producten. Deze maatregelen worden op 4 december 2026 van kracht onder Section 232. Deze handelsregeling heeft betrekking op invoer die vanuit het perspectief van de Amerikaanse overheid gevolgen kan hebben voor de nationale veiligheid.
Polysilicium is een belangrijke grondstof voor de meeste zonnepanelen. Volgens het Amerikaanse ministerie van Arbeid wordt het gebruikt bij ongeveer 95 procent van de wereldwijd geproduceerde zonnepanelen. Beperkingen op deze grondstof en aanverwante producten kunnen daardoor grote gevolgen hebben voor internationale toeleveringsketens.
Truist verwacht dat de maatregelen de prijsdruk op de Amerikaanse markt verminderen. Buitenlandse leveranciers krijgen bovendien minder ruimte om vooraf grote voorraden bij Amerikaanse importeurs aan te leggen. Daardoor wordt het moeilijker om toekomstige importbeperkingen te omzeilen door tijdelijk extra producten binnen te brengen.
Voor First Solar kan dit een gunstig concurrentieklimaat creëren. Wanneer ingevoerde zonnepanelen moeilijker beschikbaar worden of duurder uitvallen, kunnen Amerikaanse afnemers meer waarde hechten aan beschikbare productiecapaciteit. Truist verwacht dat dit vooral bij nieuwe contracten tot hogere prijzen kan leiden.
De timing is daarbij essentieel. De Amerikaanse productiecapaciteit van First Solars Series 7 zonnepanelen is volgens Truist al tot en met 2028 uitverkocht. Daardoor liggen veel verkoopprijzen voor de komende jaren grotendeels vast.
Het directe voordeel van hogere marktprijzen blijft dus beperkt. De belangrijkste kansen ontstaan wanneer First Solar contracten afsluit voor leveringen tegen het einde van dit decennium. Truist denkt dat de prijzen daarbij hoger kunnen uitvallen dan zijn eerdere verwachting van ongeveer 35 dollarcent per watt.
Een belangrijke nuance is dat importbeperkingen niet uitsluitend voordelen opleveren. Hogere prijzen voor zonnepanelen kunnen ook de kosten van nieuwe zonneparken verhogen. Wanneer projecten daardoor minder aantrekkelijk worden, kan de vraag naar nieuwe capaciteit vertragen.
Kan First Solar het koersdoel van 270 dollar bereiken?
Het koersdoel van Truist hangt vooral af van de winstgevendheid van toekomstige leveringen. De bank verwacht dat First Solar vanaf 2027 extra mogelijkheden krijgt om internationale productiecapaciteit tegen hogere prijzen aan de Amerikaanse markt te verkopen. Daarmee kan het bedrijf profiteren van de veranderende handelsregels zonder uitsluitend afhankelijk te zijn van nieuwe fabrieken.
Die strategie brengt wel onzekerheid mee. Het is nog niet duidelijk hoeveel extra omzet de hogere contractprijzen daadwerkelijk opleveren. Ook geeft Truist geen concrete prognoses voor de winstmarges, schuldenpositie of vrije kasstroom. Daardoor valt niet vast te stellen hoeveel van het verwachte prijsvoordeel uiteindelijk bij aandeelhouders terechtkomt.
30 van de 41 analisten zijn bullish
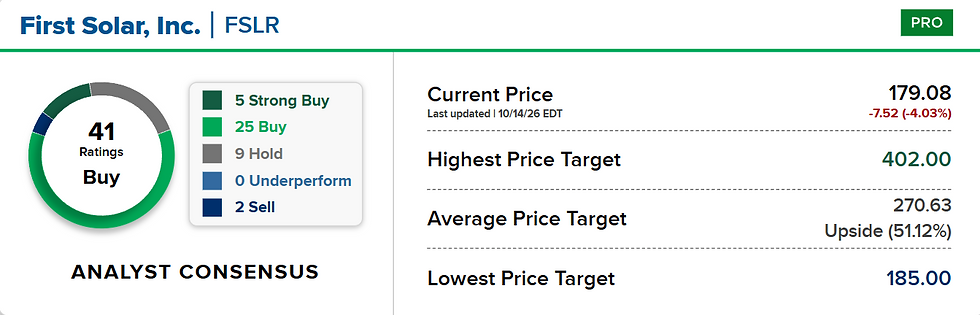
Wall Street is overwegend positief over First Solar. Volgens het gedetailleerde overzicht van LSEG volgen 41 analisten het aandeel. Daarvan geven vijf een Strong Buy en 25 een Buy advies, terwijl negen Hold en twee Sell adviseren.
Het gemiddelde koersdoel bedraagt 270,63 dollar. Tegenover de vermelde koers van 179,08 dollar op 14 oktober betekent dat ongeveer 51 procent opwaarts potentieel. Het hoogste koersdoel ligt op 402 dollar en het laagste op 185 dollar.
Die brede spreiding laat zien hoe gevoelig de waardering is voor verwachtingen over prijzen en toekomstige vraag. Beleggers moeten vooral volgen of First Solar daadwerkelijk nieuwe contracten tegen hogere prijzen kan afsluiten. Ook de ontwikkeling van de Amerikaanse projectmarkt blijft belangrijk.
De interessantste cijfers zullen daarom niet alleen uit de kwartaalomzet komen, maar vooral uit nieuwe orders voor leveringen na 2028. Daar moet blijken of de handelsbescherming leidt tot structureel betere marges of slechts tijdelijk hogere prijzen. Voor First Solar kan het verschil tussen die twee scenario's bepalender zijn dan de huidige koersdaling van 32 procent.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen