
Het feest bij Brinker is volgens Jefferies nog niet voorbij

Een restaurantketen die jarenlang aan zijn imago moest werken, behoort ineens tot de opvallende stijgers op Wall Street. Brinker International, het moederbedrijf van Chili’s, won in 2026 al 41 procent aan beurswaarde. Toch vindt Jefferies dat beleggers het groeipotentieel van de Amerikaanse restaurantketen nog altijd onderschatten.
De zakenbank verhoogt het advies voor Brinker International van Hold naar Buy en trekt het koersdoel op van 230 naar 255 dollar. Dat vertegenwoordigt ongeveer 26 procent opwaarts potentieel vanaf de slotkoers van dinsdag 13 oktober. Volgens Jefferies verandert Chili’s van een herstelverhaal in een onderneming die jarenlang marktaandeel kan winnen.
Het aandeel staat ruim 40% hoger in 2026

Waarom Jefferies opnieuw positief is over Brinker International
Brinker International is een Amerikaanse restaurantonderneming die onder meer eigenaar is van Chili’s, een keten met meer dan 1.500 restaurants wereldwijd. Het merk richt zich op toegankelijke restaurantmaaltijden en probeert klanten aan te trekken met herkenbare gerechten en aantrekkelijke prijzen. Die strategie begint volgens Jefferies structureel resultaat op te leveren.
Chili’s heeft de afgelopen jaren verschillende veranderingen doorgevoerd. De restaurantketen vergrootte zijn aanwezigheid op sociale media, vernieuwde onderdelen van het menu en legde in reclamecampagnes meer nadruk op betaalbaarheid. Daarmee probeert het bedrijf aantrekkelijker te worden voor zowel nieuwe als bestaande gasten.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
De aanpak heeft de verkoop versterkt. Dat succes is ook zichtbaar op de beurs. Brinker steeg dit jaar 41 procent en ligt op koers voor zijn vierde achtereenvolgende jaar met een positief aandelenrendement.
Jefferies denkt dat de markt vooral kijkt naar het herstel dat al heeft plaatsgevonden. Analist Alexander Slagle ziet echter een volgende fase ontstaan, waarin hogere restaurantomzetten en betere marges verdere investeringen mogelijk maken. Die investeringen kunnen vervolgens nieuwe klanten aantrekken en bestaande klanten vaker laten terugkomen.
Dat is een wezenlijk verschil met een tijdelijk herstel. Een restaurantketen kan de omzet een paar kwartalen verhogen met scherpe aanbiedingen of succesvolle reclame. Duurzame groei vereist dat klanten blijven terugkomen zonder dat de winstgevendheid daarvoor telkens wordt opgeofferd.
Volgens Jefferies beschikt Chili’s inmiddels over een sterker bedrijfsmodel om dat te bereiken. Hogere verkoopvolumes en betere marges kunnen elkaar versterken. Daardoor ontstaat ruimte om het menu, de marketing en de klantervaring verder te verbeteren.
Dit verwacht de markt voor 28 oktober

Waarom het vernieuwde menu van Chili’s belangrijk blijft
De grootste kans ligt volgens Jefferies in het voortzetten van de veranderingen die Chili’s al heeft ingezet. Het bedrijf heeft ongeveer 40 procent van zijn menu nog niet vernieuwd. Dat betekent dat een aanzienlijk deel van het productaanbod nog ruimte biedt voor verbetering.
Menuvernieuwing is belangrijk omdat restaurants voortdurend moeten inspelen op veranderende consumentenvoorkeuren. Nieuwe gerechten kunnen bestaande klanten een reden geven vaker terug te komen. Tegelijkertijd kunnen aantrekkelijkere menuopties consumenten overtuigen die Chili’s eerder niet overwogen.
Ook de prijspositionering speelt een belangrijke rol. Chili’s heeft de afgelopen jaren nadrukkelijk ingezet op reclame rond betaalbare maaltijden. Daarmee probeert de keten consumenten aan te spreken die kritisch kijken naar hun restaurantuitgaven.
Voor beleggers is vooral de combinatie van hogere bezoekersaantallen en betere marges interessant. Wanneer een restaurant meer maaltijden verkoopt, kunnen bepaalde vaste kosten over een grotere omzet worden verdeeld. Dat kan de winstgevendheid verbeteren, zolang de extra verkopen niet volledig afhankelijk zijn van kortingen.
Jefferies verwacht dat Chili’s deze voordelen kan gebruiken om opnieuw te investeren in groei. Een betere financiële prestatie creëert dan ruimte voor verdere verbeteringen, die op hun beurt extra bezoekers kunnen aantrekken. De bank ziet hierin een zichzelf versterkend groeimodel.
Toch blijft het succes afhankelijk van de uitvoering. Nieuwe gerechten moeten daadwerkelijk aanslaan en de prijsstelling moet aantrekkelijk blijven. Wanneer hogere bezoekersaantallen vooral voortkomen uit goedkope aanbiedingen, kan de omzet groeien zonder een vergelijkbare verbetering van de winst.
De bron bevat geen specifieke prognoses voor toekomstige restaurantomzetten of operationele marges. Daardoor valt niet exact te bepalen hoeveel extra winst de resterende menuvernieuwing kan opleveren. Jefferies baseert zijn optimisme vooral op de verbeterde prestaties en de mogelijkheden om die strategie voort te zetten.
Is Brinker International aantrekkelijk na een stijging van 41 procent?
De sterke koersontwikkeling maakt de waardering van Brinker International belangrijker. Een aandeel dat al 41 procent is gestegen, heeft doorgaans een deel van het verwachte herstel ingeprijsd. Verdere koerswinst vraagt daarom om nieuwe aanwijzingen dat de groei langer kan aanhouden.
Zelfs na de stijging verwachten analisten een rally voor het aandeel
Jefferies verwacht dat Chili’s marktaandeel blijft winnen. Het koersdoel van 255 dollar weerspiegelt de overtuiging dat de onderneming meer waarde kan creëren dan beleggers momenteel verwachten. De bank ziet vooral kansen in hogere verkoopvolumes, betere marges en verdere investeringen.
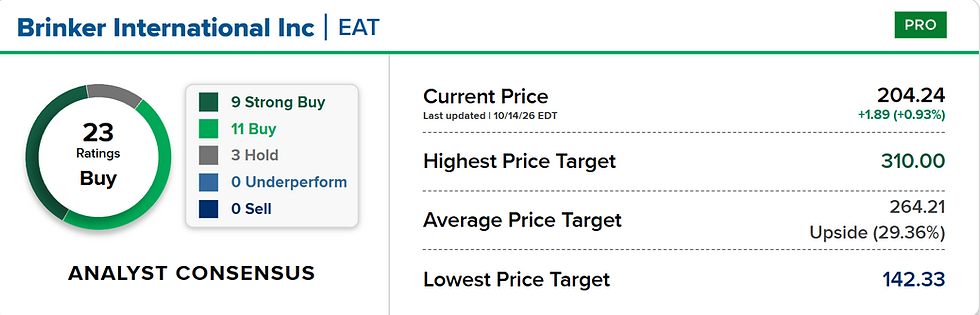
Wall Street deelt dat optimisme grotendeels. Volgens LSEG volgen 23 analisten Brinker International. Negen geven een Strong Buy advies, elf adviseren Buy en drie hanteren Hold.
Het gemiddelde koersdoel bedraagt 264,21 dollar. Tegenover de vermelde beurskoers van 204,24 dollar op 14 oktober betekent dat ongeveer 29 procent opwaarts potentieel. Het hoogste koersdoel ligt op 310 dollar en het laagste op 142,33 dollar.
Het koersdoel van Jefferies ligt daarmee iets onder het gemiddelde van Wall Street. De bank verwacht dus verdere stijging, maar behoort niet tot de meest optimistische analisten. De brede steun onder analisten laat tegelijkertijd zien dat het herstelverhaal inmiddels veel aandacht heeft gekregen.
Daarin schuilt ook een risico. Wanneer vrijwel alle analisten positief zijn, kunnen tegenvallende resultaten zwaarder wegen. Een vertraging van de omzetgroei of druk op de winstmarges kan beleggers ertoe brengen hun verwachtingen bij te stellen.
Voor Brinker wordt vooral belangrijk of Chili’s zijn hogere verkoopvolumes kan vasthouden terwijl het resterende menu wordt vernieuwd. De volgende kwartaalcijfers moeten laten zien of nieuwe klanten blijven terugkomen en of de verbeterde marges standhouden.
De interessantste vraag is hoeveel groei Chili’s nog kan realiseren zonder steeds agressiever met prijzen te concurreren. Als de keten zijn aantrekkingskracht weet te vergroten en tegelijkertijd de winst per restaurant verbetert, ontstaat ruimte voor verdere investeringen. Maar na vier jaar van mogelijke koerswinsten zullen beleggers steeds meer bewijs verlangen dat het succes van Chili’s niet alleen een geslaagde comeback is, maar een duurzaam winstgevend bedrijfsmodel.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen