
Is VF Corp een koopje nu Vans jongeren terugwint?

Vans was jarenlang een vaste waarde onder jongeren, maar het schoenenmerk verloor de afgelopen jaren aan populariteit. Nu verschijnt het eerste concrete signaal dat die neergang mogelijk stopt. Volgens Piper Sandler kan dat voldoende zijn om het aandeel VF Corp, het moederbedrijf van Vans, opnieuw aantrekkelijk te maken.
De Amerikaanse zakenbank verhoogt het advies voor VF Corp van Neutral naar Overweight en trekt het koersdoel op van 16 naar 20 dollar. Dat vertegenwoordigt ongeveer 27 procent opwaarts potentieel vanaf de slotkoers van maandag 12 oktober. Opvallend is dat het optimisme niet voortkomt uit spectaculaire
verkoopcijfers, maar uit veranderend consumentengedrag.
VF Corp staat bijna 80% lager over de afgelopen 5 jaar

Waarom Vans opnieuw populairder wordt bij jongeren
Vans is een schoenenmerk dat bekendstaat om zijn skatecultuur en vrijetijdsschoenen. Het merk behoort tot VF Corp, een Amerikaanse onderneming actief in kleding en schoenen. Voor beleggers is vooral belangrijk of Vans zijn verloren aantrekkingskracht bij jonge consumenten kan terugwinnen.
Piper Sandler ziet daarvoor voorzichtig bewijs in zijn nieuwste onderzoek onder ongeveer 9.000 Amerikaanse tieners. Vans staat op de zevende plaats van populairste schoenenmerken onder jongens. Belangrijker dan die positie is dat het merk voor het eerst in twee jaar niet verder wegzakte.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Bij jongens uit gezinnen met hogere inkomens verbeterde de positie zelfs. Vans steeg daar één plaats naar de negende plek. Volgens analist Anna Andreeva kan dit erop wijzen dat de afnemende belangstelling voor het merk een dieptepunt heeft bereikt.
Die ontwikkeling is commercieel relevant. Jongeren bepalen mede welke schoenenmerken cultureel aantrekkelijk blijven. Wanneer een merk opnieuw zichtbaar wordt binnen deze doelgroep, kan dat de vraag naar nieuwe collecties ondersteunen.
Toch betekent een stabiele populariteitspositie nog geen omzetherstel. Een enquête meet voorkeuren, niet hoeveel schoenen consumenten daadwerkelijk kopen. De komende verkoopcijfers moeten aantonen of de verbeterde merkbekendheid ook tot hogere bestedingen leidt.
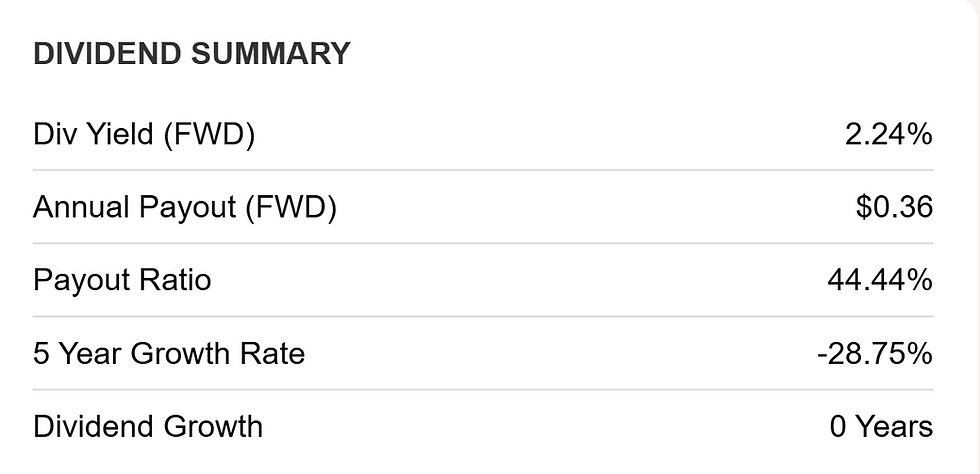
Naast koerspoteniteel biedt het aandeel ook een dividend van 2,2%
Meer winkelbezoekers versterken het herstelverhaal van Vans
Piper Sandler ziet naast de jongerenenquête ook verbetering in het winkelbezoek. Volgens de bank ligt het bezoekersverkeer bij Vans winkels op het hoogste niveau sinds februari 2023. Dat suggereert dat de belangstelling niet uitsluitend zichtbaar is in antwoorden op een vragenlijst.
Meer bezoekers kunnen leiden tot hogere verkopen, maar alleen wanneer voldoende consumenten daadwerkelijk iets kopen. Daarom zijn ook de ontwikkelingen binnen de directe verkoop aan consumenten belangrijk. Piper Sandler signaleert dat de gegevens uit dit verkoopkanaal verbeteren.
De bank verwacht dat nieuwe producten het herstel verder kunnen ondersteunen wanneer ze breder beschikbaar komen via groothandelskanalen. Dat betekent dat Vans niet alleen afhankelijk blijft van eigen winkels, maar ook via externe verkooppunten meer consumenten kan bereiken.
Hier ligt een belangrijke kans voor VF Corp. Wanneer de belangstelling voor Vans herstelt voordat de omzet duidelijk aantrekt, kunnen beleggers vooruitlopen op betere bedrijfsresultaten. Een verbetering in merkpopulariteit werkt doorgaans niet onmiddellijk door in de financiële cijfers.
Het risico is dat nieuwe collecties onvoldoende aanslaan. Meer winkelbezoekers en een hogere positie in populariteitsonderzoeken bieden geen garantie op betere winstmarges. Ook kan een uitbreiding van het aanbod via groothandels leiden tot extra voorraden wanneer de daadwerkelijke vraag tegenvalt.
De kern van het positieve advies is daarom niet dat Vans alweer sterk groeit. Piper Sandler verwacht vooral dat de voorwaarden voor een duurzaam herstel geleidelijk verbeteren.

Is VF Corp aantrekkelijk na een koersdaling van 11 procent?
Het aandeel VF Corp verloor in 2026 bijna 11 procent. Die zwakke koersprestatie weerspiegelt de onzekerheid over het herstel van Vans. Piper Sandler denkt dat beleggers te weinig rekening houden met de eerste positieve signalen onder jonge consumenten.
Wall Street blijft echter verdeeld. Volgens LSEG volgen 25 analisten VF Corp. Vier geven een Strong Buy advies, zes adviseren Buy, dertien Hold en twee Underperform.
Het gemiddelde koersdoel bedraagt 18,92 dollar. Tegenover de vermelde beurskoers van 16,48 dollar op 14 oktober betekent dat ongeveer 15 procent opwaarts potentieel. Het hoogste koersdoel ligt op 39,04 dollar en het laagste op 13 dollar.
Piper Sandler is met zijn koersdoel van 20 dollar dus optimistischer dan de gemiddelde analist. Tegelijkertijd verwacht de bank geen uitzonderlijk sterke koersstijging vergeleken met de meest positieve ramingen op Wall Street.
Voor beleggers is vooral de overgang van merkherstel naar winstgroei belangrijk. Meer belangstelling voor Vans kan de omzet ondersteunen, maar de financiële voordelen hangen af van verkoopprijzen, productkosten en de hoeveelheid onverkochte voorraad. Nieuwe prognoses voor de omzetgroei of winstmarges ontbreken vooralsnog.
De komende kwartaalcijfers moeten daarom duidelijk maken of het hogere winkelbezoek daadwerkelijk tot meer verkopen leidt. Ook de prestaties van nieuwe Vans collecties binnen het groothandelskanaal verdienen aandacht. Juist daar kan blijken of de hernieuwde populariteit breed genoeg is om een structurele verbetering te ondersteunen.
Een onderschat risico is dat VF Corp te snel op de positieve signalen reageert. Wanneer het bedrijf de productie en distributie opvoert voordat de vraag voldoende is hersteld, kunnen overtollige voorraden opnieuw tot kortingen leiden. Dat zou het herstel van de winstgevendheid vertragen.
Voorlopig beschikt Piper Sandler vooral over vroege aanwijzingen dat Vans weer aantrekkelijker wordt. De volgende stap is moeilijker: die belangstelling omzetten in verkopen zonder de prijzen onder druk te zetten. Als nieuwe collecties daarin slagen, kan het herstel van Vans een grotere invloed op de waardering van VF Corp krijgen dan de huidige populariteitsranglijsten doen vermoeden.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen