
SoFi groeit sneller dan de koers laat zien

In het kort
StoneX begint met een koopadvies voor SoFi en een koersdoel van 25 dollar, terwijl het aandeel dit jaar ongeveer 42 procent daalde. De bank ziet een groeiende kloof tussen koers en bedrijfsresultaten: de omzet groeide in het tweede kwartaal met meer dan 40 procent en het aantal nieuwe leden bereikte een record. Of dat optimisme terecht is, hangt af van de vraag of de hoge marketinguitgaven zich terugverdienen en of de stablecoinactiviteit echte inkomsten oplevert. Wall Street is verdeeld, met adviezen van Strong Buy tot Sell.
De omzet groeit met meer dan 40 procent, het klantenbestand bereikt nieuwe records en de winst neemt toe. Toch heeft SoFi Technologies in 2026 ongeveer 42 procent van zijn beurswaarde verloren. Volgens StoneX Financial weerspiegelt die koersdaling niet de operationele prestaties van de Amerikaanse digitale bank.
StoneX begint de dekking van SoFi met een koopadvies en een koersdoel van 25 dollar. Dat vertegenwoordigt ongeveer 64 procent opwaarts potentieel vanaf de slotkoers van maandag 12 oktober. Analist Mark Palmer verwacht dat eerdere investeringen in klantenwerving meer winst gaan opleveren, terwijl een nieuwe activiteit rond stablecoins aanvullende groeikansen biedt.
SoFi staat bijna 45% lager in 2026
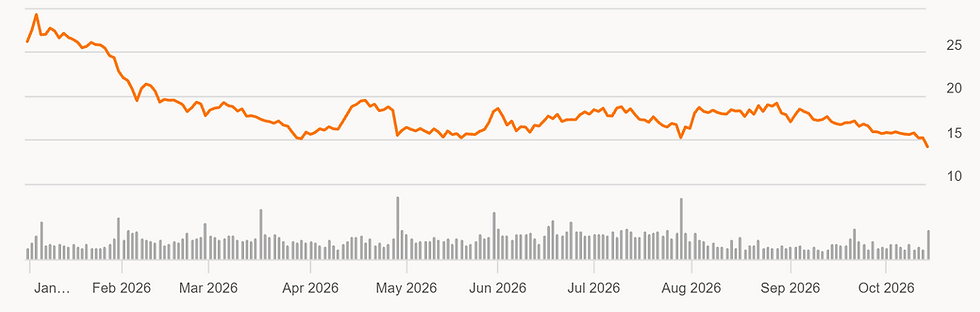
Waarom SoFi 42 procent daalt ondanks sterke omzetgroei
SoFi Technologies is een Amerikaanse financiële technologieonderneming die digitale bankdiensten, leningen, beleggingen en andere financiële producten aanbiedt. Het bedrijf probeert klanten via één platform toegang te geven tot verschillende financiële diensten. Daarmee concurreert SoFi zowel met traditionele banken als met andere digitale aanbieders.
De beurskoers vertelt voorlopig een ander verhaal dan de bedrijfsresultaten. In het tweede kwartaal van 2026 steeg de aangepaste netto omzet met meer dan 40 procent ten opzichte van een jaar eerder. Tegelijkertijd bereikte SoFi volgens StoneX nieuwe kwartaalrecords voor het aantal nieuwe leden, deposito's, afgenomen producten en de winst.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Die combinatie maakt de koersdaling opvallend. Een onderneming die op meerdere operationele maatstaven records vestigt, ziet doorgaans haar groeiverhaal sterker worden. Bij SoFi vrezen beleggers echter dat de hoge investeringen in toekomstige groei onvoldoende rendement zullen opleveren.
Vooral de uitgaven aan marketing spelen daarbij een rol. SoFi heeft aanzienlijk geïnvesteerd om nieuwe klanten aan te trekken en zijn diensten onder de aandacht te brengen. Zulke uitgaven drukken aanvankelijk op de winstgevendheid, terwijl de opbrengsten pas later volledig zichtbaar kunnen worden.
StoneX verwacht dat deze verhouding geleidelijk verbetert. Wanneer eerder geworven klanten meer financiële producten gaan gebruiken, kan SoFi extra inkomsten genereren zonder telkens dezelfde acquisitiekosten te maken. Dat zou de winst sneller kunnen laten groeien dan de omzet.
Een koersdaling van 42 procent betekent overigens niet automatisch dat een aandeel goedkoop is. Ook StoneX benadrukt dat onderscheid. De bank ziet de combinatie van lagere beurswaardering, operationele vooruitgang en nieuwe inkomstenmogelijkheden als de werkelijke reden voor haar positieve advies.
De vorige cijfers naast de verwachtingen voor 27 oktober
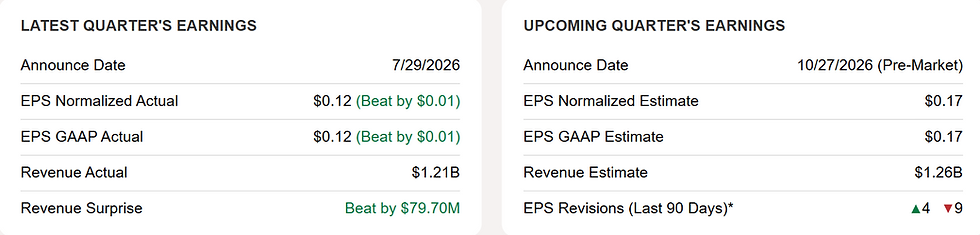
Meer klanten en stablecoins moeten de winstgevendheid versterken
De belangrijkste groeimotor van SoFi is volgens StoneX het steeds intensievere gebruik van zijn financiële platform. Nieuwe klanten kunnen beginnen met één product en later aanvullende diensten afnemen. Daardoor kan de omzet per klant toenemen naarmate de relatie langer duurt.
StoneX spreekt van een zichzelf versterkend groeimodel. Een groter klantenbestand ondersteunt de verkoop van meer producten, terwijl een breder aanbod het platform aantrekkelijker maakt voor nieuwe gebruikers. De recordgroei in leden, deposito's en producten tijdens het tweede kwartaal past volgens de bank binnen die strategie.
Voor beleggers is vooral de ontwikkeling van de winst belangrijk. Sterke omzetgroei heeft minder waarde wanneer de kosten in hetzelfde tempo blijven stijgen. SoFi moet daarom aantonen dat zijn marketinginvesteringen leiden tot duurzame klantrelaties en hogere opbrengsten per gebruiker.
Daarnaast ziet StoneX kansen in de activiteiten rond stablecoins. Dat zijn digitale munten die ontworpen zijn om een relatief stabiele waarde te behouden, doorgaans gekoppeld aan een traditionele valuta. Volgens StoneX beschikt SoFi over een bijzonder ver ontwikkelde stablecoinactiviteit die door een Amerikaanse bank wordt uitgegeven.
Die positie kan interessant zijn wanneer digitale betaalmiddelen breder worden gebruikt. SoFi zou dan kunnen profiteren van aanvullende financiële diensten en betalingsactiviteiten. Concrete omzetverwachtingen voor deze activiteit ontbreken echter nog.
Dat maakt stablecoins voorlopig vooral een mogelijke groeifactor. De commerciële waarde hangt af van de daadwerkelijke adoptie, de kosten en de verdere ontwikkeling van regelgeving. Beleggers kunnen die toekomstige inkomsten daarom nog niet als bewezen beschouwen.
Een tweede aandachtspunt is de kwaliteit van de klantenbasis. Snelle groei in het aantal leden is positief, maar zegt niet automatisch hoeveel winst iedere klant oplevert. Voor een digitale bank zijn ook de ontwikkeling van deposito's, kredietrisico's en operationele kosten bepalend.
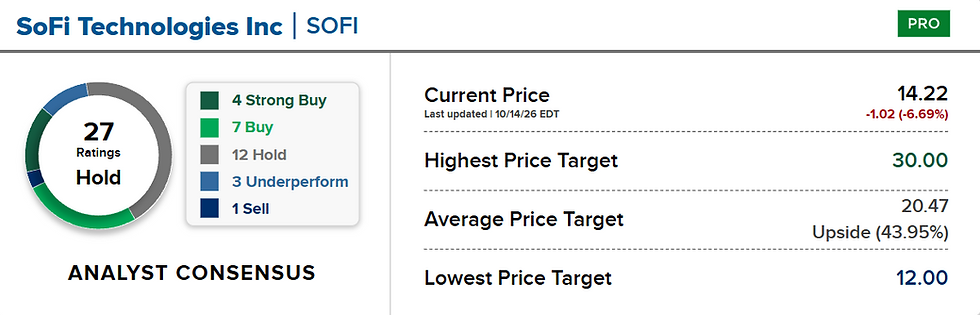
Wall Street is verdeeld over het aandeel
Is SoFi aantrekkelijk na de forse koersdaling?
StoneX verwacht dat de markt SoFi opnieuw hoger gaat waarderen wanneer de omzetgroei duidelijker doorwerkt in de winst. Het koersdoel van 25 dollar ligt aanzienlijk boven de huidige beurskoers. Toch is Wall Street veel minder eensgezind dan bij sommige andere snelgroeiende financiële technologiebedrijven.
Volgens het gedetailleerde overzicht van LSEG volgen 27 analisten SoFi. Vier geven een Strong Buy advies, zeven adviseren Buy en twaalf hanteren Hold. Daarnaast zijn er drie Underperform adviezen en één Sell advies.
Het gemiddelde koersdoel bedraagt 20,47 dollar. Tegenover de vermelde koers van 14,22 dollar op 14 oktober betekent dat ongeveer 44 procent opwaarts potentieel. Het hoogste koersdoel ligt op 30 dollar en het laagste op 12 dollar.
Die verdeeldheid weerspiegelt de onzekerheid over het verdienmodel. Optimistische analisten verwachten dat de groeiende klantenbasis en eerdere investeringen de winstgevendheid versterken. Voorzichtige analisten kunnen juist twijfelen of SoFi zijn hoge groeitempo kan vasthouden zonder opnieuw fors te investeren.
Het grootste risico is dat de kosten langer hoog blijven dan verwacht. Daarnaast kunnen economische tegenwind en kredietverliezen de winst van een kredietverstrekker aantasten. StoneX geeft geen gedetailleerde cijfers over kredietkwaliteit, kapitaalbuffers of kasstromen waarmee die risico's nauwkeuriger zijn te beoordelen.
De komende kwartaalcijfers moeten vooral laten zien of SoFi meer winst kan halen uit zijn bestaande klantenbestand. Daarbij zijn de groei van deposito's, het aantal producten per klant en de ontwikkeling van de operationele kosten belangrijker dan alleen het aantal nieuwe gebruikers.
Ook de stablecoinactiviteiten verdienen aandacht, maar vooral wanneer SoFi concrete financiële resultaten bekendmaakt. Een nieuwe marktpositie kan waardevol zijn, maar vormt pas een overtuigend beleggingsargument wanneer daar meetbare inkomsten tegenover staan.
Voor SoFi ligt de volgende uitdaging niet bij het bewijzen dat het bedrijf snel kan groeien. Dat blijkt al uit de omzetontwikkeling en de operationele records. De vraag is hoeveel van die groei uiteindelijk als duurzame winst bij aandeelhouders terechtkomt, zonder dat daarvoor steeds grotere marketingbudgetten nodig zijn.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen