
AI zou Salesforce slopen maar Bank of America ziet winst

In het kort
Bank of America verhoogt Salesforce in één stap van Underperform naar Buy en het koersdoel van 160 naar 285 dollar. De bank verwacht dat AI grote bedrijven juist afhankelijker maakt van platforms die hun gegevens en processen al beheren. De groei van nieuwe contractwaarde en de versnelling bij Slack wijzen daar volgens de bank al op. Tegelijk erkent Bank of America dat de AI-omzet nog klein is en dat een tragere invoering het grootste risico blijft.
Kunstmatige intelligentie zou traditionele softwarebedrijven overbodig kunnen maken. Die angst heeft Salesforce dit jaar ongeveer 14 procent aan beurswaarde gekost. Bank of America ziet juist het tegenovergestelde gebeuren: AI kan grote ondernemingen afhankelijker maken van de softwareplatforms die ze al gebruiken.
De Amerikaanse zakenbank verhoogt het advies voor Salesforce in één keer van Underperform naar Buy. Het koersdoel stijgt van 160 naar 285 dollar, goed voor ongeveer 24 procent opwaarts potentieel vanaf de slotkoers van vrijdag 9 oktober. Volgens Bank of America onderschatten beleggers hoe Salesforce AI kan inzetten om bestaande klanten meer diensten te verkopen.
Waarom Bank of America Salesforce opnieuw koopwaardig vindt
Salesforce is een Amerikaanse leverancier van bedrijfssoftware voor klantbeheer, verkoopprocessen en samenwerking. Het platform bewaart belangrijke klantgegevens en ondersteunt dagelijkse bedrijfsprocessen. Juist die centrale positie vormt volgens Bank of America een belangrijk concurrentievoordeel.
De waardering van Salesforce wordt steeds aantrekkelijker, maar moet je instappen of niet?

Analist Tal Liani verwacht niet dat grote ondernemingen hun bestaande softwaresystemen massaal vervangen door zelfstandige AI toepassingen. Zulke systemen bevatten vaak jarenlang opgebouwde gegevens, bedrijfsregels en processen. Bovendien zijn ze verweven met interne controles en wettelijke verplichtingen.
Het vervangen van die infrastructuur kan daardoor kostbaar en riskant zijn. Een nieuwe AI toepassing moet niet alleen goed functioneren, maar ook aansluiten op bestaande gegevens en beveiligingsvereisten. Volgens Bank of America maakt dat gevestigde softwareplatforms juist aantrekkelijker.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Salesforce kan AI namelijk toevoegen aan de omgeving waarin klanten al werken. Bedrijven hoeven hun volledige infrastructuur dan niet opnieuw op te bouwen. Ze kunnen nieuwe toepassingen gebruiken binnen bestaande processen.
Daarmee verandert de belangrijkste vraag voor beleggers. Het gaat niet uitsluitend om de mogelijkheid dat AI traditionele software vervangt. Minstens zo belangrijk is hoeveel extra waarde bestaande softwareleveranciers kunnen creëren door AI in hun producten te integreren.
Die redenering verklaart de opvallende adviesverhoging. Bank of America ziet Salesforce niet langer vooral als een onderneming die door AI wordt bedreigd, maar als een potentiële winnaar van dezelfde technologische ontwikkeling.
Agentforce en Slack moeten de omzetgroei versnellen
Salesforce werkt al enkele jaren aan de integratie van autonome AI toepassingen. Met Agentforce introduceerde het bedrijf in 2024 een platform voor AI agenten die zelfstandig bepaalde werkzaamheden kunnen uitvoeren. Deze toepassingen kunnen bijvoorbeeld informatie verwerken en acties uitvoeren binnen bestaande bedrijfsprocessen.
Eerder dit jaar startte Salesforce bovendien een initiatief om AI technologie voor zakelijke toepassingen te ontwikkelen, testen en valideren. Daarmee probeert het bedrijf de betrouwbaarheid van zijn AI aanbod te vergroten. Voor grote ondernemingen is dat belangrijk, omdat fouten in geautomatiseerde processen directe financiële gevolgen kunnen hebben.
Bank of America verwacht dat deze strategie meer klanten naar het Salesforce platform kan trekken. Daarnaast kunnen bestaande klanten besluiten aanvullende AI diensten af te nemen. Dat zou de omzetgroei ondersteunen zonder dat Salesforce volledig afhankelijk wordt van nieuwe klantcontracten.
De bank ziet al enkele aanwijzingen voor verbetering. Zo groeit de waarde van nieuwe jaarlijkse contracten volgens Bank of America sterk. Ook bij Slack, het communicatieplatform van Salesforce, versnelt de ontwikkeling.
Deze signalen zijn belangrijk omdat ze iets zeggen over toekomstige inkomsten. Nieuwe jaarlijkse contractwaarde geeft inzicht in de omvang van nieuwe zakelijke verplichtingen. Wanneer die sneller groeit, kan dat vooruitlopen op een verbetering van de gerapporteerde omzet.
Slack is aan het versnellen

Bank of America verwacht daarom dat de omzetgroei de komende kwartalen opnieuw kan versnellen. De bank wijst daarnaast op de sterke vrije kasstroom van Salesforce. Dat is het geld dat overblijft nadat een onderneming haar operationele uitgaven en noodzakelijke investeringen heeft betaald.
Een sterke vrije kasstroom geeft Salesforce financiële ruimte om in nieuwe technologie te investeren. Tegelijkertijd kan het bedrijf daarmee zijn financiële positie ondersteunen. Volgens Bank of America rechtvaardigt die combinatie van kasstroom en verwachte groeiversnelling een iets hogere waardering.
Toch blijft de commerciële bijdrage van AI voorlopig beperkt. Bank of America erkent dat de AI omzet van Salesforce nog relatief klein is. Een tragere invoering van nieuwe toepassingen vormt volgens de bank het grootste risico op korte termijn.
Is Salesforce aantrekkelijk na de koersdaling van 14 procent?
Het aandeel Salesforce verloor in 2026 ongeveer 14 procent. Die daling weerspiegelt vooral de onzekerheid over de toekomst van traditionele bedrijfssoftware. Beleggers vrezen dat klanten dankzij AI minder afzonderlijke softwareproducten nodig hebben.
Bank of America verwacht dat Salesforce die dreiging kan omzetten in een groeikans. Maar daarvoor moet het bedrijf aantonen dat klanten daadwerkelijk bereid zijn extra te betalen voor AI functies. Een groeiend aantal beschikbare toepassingen is op zichzelf onvoldoende.
Ook de kosten verdienen aandacht. Het ontwikkelen, testen en beheren van AI toepassingen vraagt investeringen. Wanneer de opbrengsten achterblijven, kan dat de winstgevendheid onder druk zetten.
Steeds meer analisten worden positief
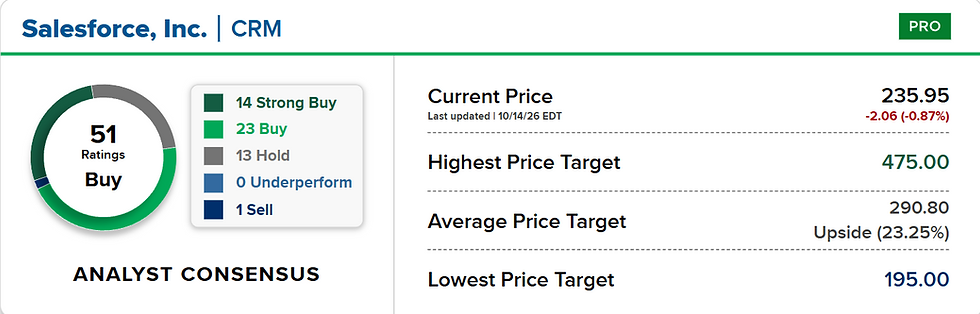
Wall Street is overwegend positief over Salesforce. Volgens het gedetailleerde overzicht van LSEG volgen 51 analisten het aandeel. Daarvan geven veertien een Strong Buy en 23 een Buy advies, terwijl dertien Hold en één Sell adviseren.
Het gemiddelde koersdoel bedraagt 290,80 dollar. Tegenover de vermelde beurskoers van 235,95 dollar op 14 oktober betekent dat ongeveer 23 procent opwaarts potentieel. Het hoogste koersdoel ligt op 475 dollar en het laagste op 195 dollar.
Het koersdoel van Bank of America ligt daarmee iets onder het gemiddelde van Wall Street. De bank rekent op herstel, maar verwacht geen uitzonderlijk optimistisch scenario. De waardering blijft afhankelijk van de vraag of Salesforce zijn groei daadwerkelijk kan versnellen.
Voor beleggers worden vooral de ontwikkeling van nieuwe contracten, de prestaties van Slack en de omzet uit Agentforce belangrijk. Die cijfers moeten duidelijk maken of AI een aanvullende inkomstenbron wordt of vooral bestaande softwarefuncties vervangt.
De interessantste mogelijkheid ligt in de positie van Salesforce binnen grote ondernemingen. Wanneer bedrijven hun gegevens, processen en AI toepassingen op hetzelfde platform samenbrengen, kan overstappen naar een concurrent steeds ingewikkelder worden. Maar dat concurrentievoordeel krijgt pas financiële betekenis wanneer Salesforce de groeiende afhankelijkheid van zijn platform weet om te zetten in hogere omzet per klant.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen