
Atlas groeit al vijf kwartalen even hard en precies die stabiliteit voelt bij MongoDB als vertraging

In het kort
MongoDB boekte in het tweede kwartaal van boekjaar 2027 een omzetgroei van 30 procent, terwijl Atlas voor het vijfde kwartaal op rij met 29 procent groeide. Dat is sterk, maar bij 428,36 dollar betaalt de markt niet alleen voor groei: zij betaalt voor een cloudplatform dat die groei uiteindelijk in hoge vrije kasstroom per aandeel omzet. Sinds de vorige behandeling op 23 september is geen nieuw materieel bedrijfsbericht verschenen. Investor Day is aangekondigd voor 29 september en heeft dus nog niet plaatsgevonden. Deze analyse verkoopt die toekomstige bijeenkomst niet als nieuws, maar rekent terug wat MongoDB daar later zal moeten onderbouwen.
Het verschil met de vorige analyse is belangrijk. Toen stond de economische rekening van aandelenbeloning centraal. Nu kijken we naar de consumptiemotor zelf: hoeveel omzetgroei komt uit meer gebruik, hoe gevoelig is Atlas voor klanten die hun cloudverbruik optimaliseren en hoeveel operationele hefboom moet volgen om de huidige koers te dragen?
MongoDB verkoopt geen klassieke licentie waarvan de omzet na ondertekening vaststaat. Atlas wordt grotendeels op gebruik afgerekend. Meer zoekopdrachten, opslag, rekenkracht en dataverkeer leveren meer omzet op, maar een klant kan ook optimaliseren. Daardoor is de omzet sneller zichtbaar dan bij een lang SaaS-contract, maar tegelijk moeilijker voorspelbaar.
29 procent Atlas-groei is goed maar niet vanzelf versnellend
MongoDB rapporteerde op 1 september over het kwartaal dat op 31 juli eindigde. De omzet kwam uit op 771,8 miljoen dollar, 30 procent meer dan een jaar eerder. Dat lag ruim boven de eigen bandbreedte van 729 tot 734 miljoen dollar. Atlas groeide 29 procent en versloeg de interne verwachting van ongeveer 26 procent. Toch reageerde de koers eerst scherp negatief, omdat beleggers na een sterke rally op een versnelling naar minstens 30 procent rekenden.
Die reactie legt de waarderingsval bloot. Een verbruiksmodel kan in een opleving snel positief verrassen, maar de markt extrapoleert zo'n verrassing onmiddellijk. Wanneer 29 procent vervolgens gelijk blijft, voelt stabiliteit als vertraging. Voor de onderneming is de relevante vraag niet of 29 procent één procentpunt hoger of lager uitvalt, maar of klanten steeds meer functies combineren: operationele database, zoekfunctie, vector search, embeddings en reranking.
De overname van Voyage AI en de eigen zoekproducten kunnen het gebruik per applicatie verhogen. Maar AI-activiteit is nog geen omzet. Een proefproject moet eerst naar productie, gebruikers moeten terugkomen en het verbruik moet op Atlas blijven draaien. Concurrenten als AWS, Microsoft Azure, Google Cloud, Snowflake en gespecialiseerde vector databases kunnen bovendien een deel van die keten innemen.
De winst moet sneller groeien dan de infrastructuurrekening
MongoDB verhoogde de jaaromzetverwachting naar 2,99 tot 3,03 miljard dollar en de aangepaste winstverwachting naar 6,39 tot 6,58 dollar per aandeel. Dat laatste cijfer sluit aandelenbeloning en enkele andere posten uit. Voor een economische waardering gebruiken we daarom geen aangepaste winst als gratis kasstroom, maar een nettomarge ná aandelenbeloning, financiering en belasting.
Het positieve scenario is operationele hefboom. De cloudinfrastructuur en verkooporganisatie zijn al opgebouwd. Als een extra dollar Atlas-omzet een steeds groter deel als brutowinst achterlaat, kunnen onderzoek, verkoop en administratie minder hard groeien dan de omzet. Het tegenargument is dat AI-databases voortdurend nieuwe modellen, beveiliging en capaciteit vergen. Dan blijft de kostenbasis meebewegen.
Een eenvoudige brug maakt de opgave zichtbaar. Bij 3,01 miljard dollar jaaromzet en een bruto marge van circa 74 procent ontstaat ongeveer 2,23 miljard dollar brutowinst. Daaruit moeten alle operationele kosten, aandelenbeloning, rente en belasting worden betaald. Een structurele nettomarge van 20 procent is dus mogelijk, maar nog geen gemeten basis.
Wat moet MongoDB waarmaken bij 428,36 dollar?
MongoDB Class A noteerde op Nasdaq op 23 september 2026 om 18:09 New Yorkse tijd 428,36 dollar. De marktwaarde was ongeveer 35,1 miljard dollar. Voor de aandelenbasis gebruiken we 85,8 miljoen verwaterde aandelen als conservatieve proxy; het GAAP-gemiddelde over het laatste kwartaal was lager. Er is geen aandelen-splitfactor toegepast.
Wie vanaf deze koers 10 procent koersrendement per jaar verlangt, heeft in 2029 ongeveer 570 dollar nodig. Bij een eindmultiple van 35 keer de winst is daarvoor circa 16,29 dollar winst per aandeel nodig. Vermenigvuldigd met 85,8 miljoen aandelen is dat bijna 1,40 miljard dollar nettowinst. Bij een nettomarge van 22 procent vraagt dat ongeveer 6,35 miljard dollar omzet in 2029.
Vanaf de middenwaarde van de huidige jaarverwachting is dat ruim 28 procent samengestelde groei per jaar. Dat is bijna gelijk aan de huidige Atlas-groei, maar dan voor het hele bedrijf én drie jaar lang, terwijl de nettomarge sterk moet oplopen. Een hogere eindmultiple verlaagt de noodzakelijke winst. Een normalisatie naar 25 keer maakt de vereiste omzet juist veel hoger.
Drie jaar en negen mogelijke koersen
De scenario's gebruiken omzet, nettomarge, winstmultiple en verwatering. Kas wordt niet nog eens bij de uitkomst opgeteld, omdat de winstmultiple rechtstreeks naar de aandelenwaarde leidt. Aandelenbeloning zit in de nettomarge en eventuele extra verwatering staat apart in het aantal aandelen; zo wordt dezelfde kostenpost niet dubbel geteld.
Bear veronderstelt dat Atlas vertraagt, de nettomarge slechts geleidelijk stijgt en de multiple daalt. Midden vraagt krachtige consumptiegroei plus duidelijke operationele hefboom. Gunstig vereist dat MongoDB een centrale datalaag voor AI-agents wordt en tegelijk de uitgifte van aandelen vrijwel stopt.
Het sterkste optimistische argument
De beste tegenwerping tegen deze strenge terugrekening is dat databases uitzonderlijk kleverig zijn. Zodra een applicatie op een datamodel, beveiligingslaag en query-infrastructuur is gebouwd, is migratie duur en riskant. AI kan bovendien veel meer dataverkeer creëren dan traditionele software. Als de prijs per taak daalt maar het aantal agents en zoekopdrachten sneller stijgt, kan Atlas jarenlang rond 30 procent blijven groeien.
Dat argument verdient serieus gewicht, maar het maakt iedere AI-workload nog niet automatisch tot MongoDB-omzet. Grote cloudproviders bundelen eigen databases en zoekdiensten, open-source alternatieven worden beter en klanten willen geen nieuwe lock-in. MongoDB moet daarom aantonen dat één geïntegreerd platform technisch beter en economisch goedkoper is dan losse bouwstenen.
Conclusie: MongoDB groeit snel genoeg om relevant te blijven, maar de koers vraagt meer dan een nette kwartaalbeat. Bij 428,36 dollar moet Atlas jarenlang bijna op het huidige tempo doorgroeien, terwijl de nettomarge richting twintig procent of hoger beweegt en verwatering afneemt. Investor Day kan dat verhaal verduidelijken, maar tot 29 september is het slechts een aangekondigde katalysator. De belegger koopt vandaag vooral de belofte dat gebruik, marge en winst per aandeel straks tegelijk versnellen.
Lees ook: MongoDB moet flink gaan leveren deze week.
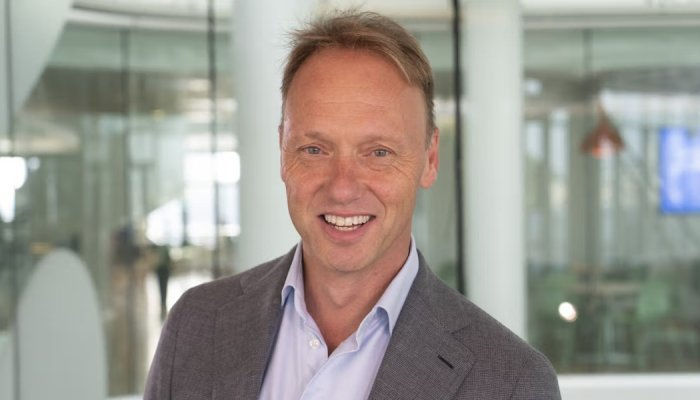
Foto: Chirantan “CJ” Desai, president en CEO van MongoDB. Bron en archief: officiële leiderschapspagina van MongoDB, geraadpleegd op 23 september 2026. Koers: Nasdaq, 23 september 2026 om 22:09 UTC. Financiële bron: MongoDB Q2 boekjaar 2027-resultaten, gepubliceerd op 1 september 2026 voor het kwartaal tot en met 31 juli. De Investor Day van 29 september lag op de peildatum nog in de toekomst. Bedragen in Amerikaanse dollar. Scenario's zijn eigen aannames en geen bedrijfsverwachting of beleggingsadvies.


Opmerkingen