
Royal Caribbean steekt 3 miljard dollar in Sandals

Royal Caribbean investeert 3 miljard dollar in een hotelketen, maar beleggers reageren aanvankelijk met een koersdaling. Dat lijkt tegenstrijdig voor een cruisebedrijf dat juist zijn positie in de toerismesector wil versterken. Volgens Jefferies onderschat de markt echter hoeveel extra winst de aankoop van 50 procent van Sandals Resorts International kan opleveren.
De Amerikaanse zakenbank verhoogt het advies voor Royal Caribbean van Hold naar Buy en trekt het koersdoel op van 305 naar 330 dollar. Dat betekent bijna 17 procent opwaarts potentieel ten opzichte van de slotkoers van woensdag 7 oktober. Jefferies verwacht dat zowel de bestaande cruiseactiviteiten als de nieuwe investering in Sandals de winstverwachtingen voor 2027 kunnen verhogen.
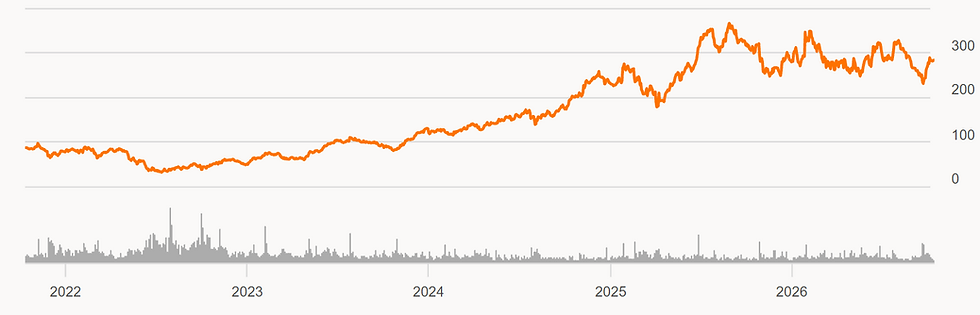
Het aandeel staat op ruim 200% over de afgelopen 5 jaar
Waarom Royal Caribbean 3 miljard dollar investeert in Sandals Resorts
Royal Caribbean is een internationale cruiseoperator die vakanties aanbiedt via verschillende cruisemerken. Met een belang van 50 procent in Sandals Resorts International breidt het bedrijf zijn aanwezigheid uit naar luxe vakantieresorts. Daarmee investeert Royal Caribbean in een aangrenzende markt zonder zijn bestaande cruiseactiviteiten te verlaten.
De transactie heeft een waarde van 3 miljard dollar voor het belang van Royal Caribbean. Dat is een aanzienlijke investering, zeker in een sector waar schepen, hotels en andere fysieke voorzieningen veel kapitaal vereisen. Beleggers moeten daarom niet alleen kijken naar de verwachte groei, maar ook naar het rendement op die investering.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
De eerste beursreactie was terughoudend. Royal Caribbean verloor dinsdag ongeveer 2 procent nadat de overeenkomst was aangekondigd. Over heel 2026 stond het aandeel op het moment van de analyse bovendien vrijwel onveranderd.
Volgens Jefferies creëert de overeenkomst juist nieuwe groeimogelijkheden. Analist David Katz verwacht dat Sandals een betekenisvolle bijdrage kan leveren aan de toekomstige winstontwikkeling. De bank spreekt van veel vertrouwen in het groeipotentieel van de resortactiviteiten.
De strategische aantrekkingskracht ligt in de uitbreiding van het vakantieaanbod. Royal Caribbean kan via Sandals deelnemen aan de vraag naar luxe resortvakanties, naast zijn bestaande activiteiten op zee. Dat vergroot de blootstelling aan verschillende vormen van toeristische bestedingen.
Toch is een bredere portefeuille niet automatisch een betere onderneming. Resorts kennen andere operationele uitdagingen dan cruiseschepen, waaronder hotelbezetting, lokale kosten en investeringen in vastgoed. Royal Caribbean moet aantonen dat het belang in Sandals voldoende winst oplevert om de investering te rechtvaardigen.
De belangrijkste financiële vraag is daarom hoeveel extra kasstroom Sandals kan genereren. De beschikbare analyse noemt geen afzonderlijke winstbijdrage of financieringsstructuur van de transactie. Daardoor valt nog niet vast te stellen hoe snel Royal Caribbean zijn investering kan terugverdienen.
De laatste earnings naast de verwachtingen voor de cijfers van 27 oktober

Jefferies verwacht hogere cruiseopbrengsten in 2027
De positieve visie van Jefferies steunt niet uitsluitend op Sandals. De bank heeft ook zijn verwachtingen voor de bestaande cruiseactiviteiten verbeterd. Vooral de vooruitzichten voor de netto opbrengst per beschikbare passagierscapaciteit zijn gunstiger geworden.
Jefferies rekent voor boekjaar 2027 nu op een stijging van de zogenoemde net yield met 3,3 procent. Eerder verwachtte de bank een groei van 2,9 procent. Die verhoging van 0,4 procentpunt lijkt beperkt, maar kan bij een grote cruiseoperator financieel betekenisvol zijn.
Net yield is een belangrijke maatstaf binnen de cruisesector. Het cijfer laat zien hoeveel netto omzet een onderneming genereert in verhouding tot de beschikbare passagierscapaciteit. Een stijging kan bijvoorbeeld voortkomen uit hogere ticketprijzen, betere bezetting of extra bestedingen aan boord.
Voor Royal Caribbean betekent een hogere net yield dat het bedrijf meer omzet kan halen uit zijn bestaande capaciteit. Wanneer de operationele kosten minder snel stijgen, kan een relatief kleine verbetering van de opbrengsten leiden tot een grotere stijging van de winst. Jefferies geeft echter geen concrete berekening van dat mogelijke winsteffect.
De hogere verwachting is opvallend omdat Royal Caribbean eerder met verschillende tegenwinden kampte. Jefferies erkent dat zijn voorzichtigheid in de afgelopen achttien maanden deels terecht was. De onderneming kreeg te maken met afzwakkende vergelijkbare groeicijfers en onzekerheid door het conflict met Iran.
Die omstandigheden blijven relevant voor beleggers. Hogere energieprijzen kunnen de brandstofkosten van cruiseschepen opdrijven. Daarnaast kunnen geopolitieke spanningen de reisbereidheid beïnvloeden en bepaalde vaarroutes minder aantrekkelijk maken.
Jefferies ziet inmiddels een gunstiger uitgangspositie voor 2027. De combinatie van betere cruiseopbrengsten en verwachte groei bij Sandals kan ervoor zorgen dat analisten hun winsttaxaties verhogen. Daarmee ontstaat volgens de bank meer koerspotentieel dan de huidige waardering suggereert.
Is Royal Caribbean aantrekkelijk gewaardeerd na de Sandals deal?
Jefferies vindt de waardering van Royal Caribbean aantrekkelijk in verhouding tot de verwachte winstontwikkeling. Volgens de bank noteert het aandeel op minder dan dertien keer de ondernemingswaarde ten opzichte van de verwachte EBITDA over de komende twaalf maanden.
EBITDA is de winst vóór rente, belastingen, afschrijvingen en amortisatie. De verhouding tussen ondernemingswaarde en EBITDA wordt gebruikt om bedrijven te vergelijken, waarbij ook schulden onderdeel zijn van de waardering. Een lagere verhouding kan op een aantrekkelijkere waardering wijzen, maar alleen wanneer de winstverwachtingen realistisch zijn.
Jefferies verwacht dat de winsttaxaties voor Royal Caribbean verder stijgen zodra de bijdrage van Sandals duidelijker wordt. Als dat gebeurt zonder een evenredige stijging van de aandelenkoers, wordt de waardering op basis van toekomstige resultaten lager. Dat kan nieuwe beleggers aantrekken.
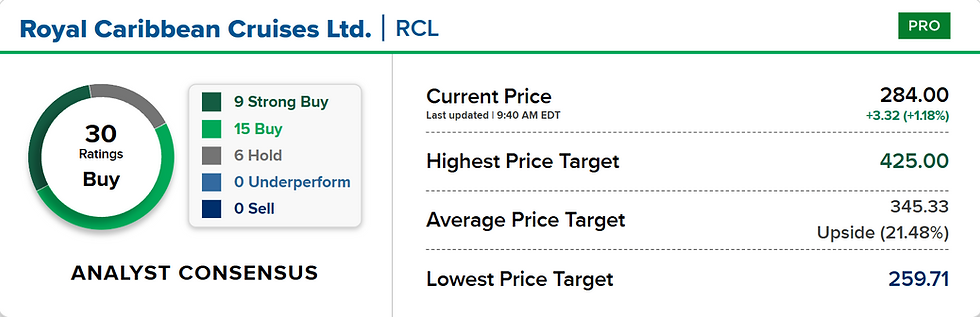
Wall Street is overwegend positief over het aandeel. Volgens LSEG geven 24 van de 30 analisten die Royal Caribbean volgen een Buy of Strong Buy advies. De overige zes analisten adviseren Hold.
Die brede steun betekent niet dat de investering zonder risico is. De aankoop van Sandals vraagt een groot bedrag, terwijl de uiteindelijke winstbijdrage nog onvoldoende concreet is. Ook blijft Royal Caribbean afhankelijk van consumenten die bereid zijn geld uit te geven aan vakanties, zelfs wanneer economische onzekerheid toeneemt.
Voor beleggers worden vooral de komende winstverwachtingen en de financiële details van de Sandals transactie belangrijk. De hogere net yield voor 2027 biedt een concreet aanknopingspunt voor verbetering binnen de cruiseactiviteiten. Maar het grotere vraagstuk is of Royal Caribbean met zijn resortbelang een tweede winstgevende groeimotor kan opbouwen, zonder dat de kapitaalbehoefte en financiële risico's sneller toenemen dan de opbrengsten.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen