
American Express zakt weg terwijl de duurste kaarten doorgroeien

American Express heeft een lastig beursjaar achter de rug, terwijl de vraag naar zijn duurste creditcards juist blijft groeien. Het aandeel verloor in 2026 ongeveer 17 procent, omdat beleggers vrezen dat hogere kosten en economische onzekerheid de winst onder druk zetten. Volgens BMO Capital Markets kijkt de markt daarmee naar het verkeerde probleem.
De Canadese zakenbank begint de dekking van American Express met een Outperform advies en een koersdoel van 380 dollar. Dat vertegenwoordigt ongeveer 24 procent opwaarts potentieel ten opzichte van de slotkoers van donderdag 8 oktober. BMO verwacht dat de groeiende populariteit van premium creditcards, vooral onder jongere consumenten, de omzet en winst de komende jaren verder kan versterken.
BMO biedt naast een bescheiden dividend ook koerspotentieel volgens BMO

Waarom American Express profiteert van premium creditcards
American Express is een Amerikaanse financiële dienstverlener die creditcards, betaaloplossingen en reisgerelateerde diensten aanbiedt. Het bedrijf onderscheidt zich met premiumkaarten die klanten toegang geven tot exclusieve voordelen, beloningen en dienstverlening. Daarvoor betalen veel kaarthouders een jaarlijkse bijdrage.
Volgens BMO onderschatten beleggers hoe aantrekkelijk dat verdienmodel wordt naarmate meer consumenten voor zulke kaarten kiezen. Vooral jongere klantengroepen sluiten zich volgens de bank steeds vaker aan bij betaalde kaartprogramma's. Daarmee ontstaat een groeiende basis van terugkerende inkomsten uit jaarlijkse kaartbijdragen.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Die inkomsten zijn belangrijk omdat ze minder direct afhankelijk zijn van het bedrag dat klanten iedere maand uitgeven. Wanneer consumenten tijdelijk minder besteden, kunnen de jaarlijkse bijdragen blijven doorlopen zolang zij hun kaart behouden. Dat geeft American Express een aanvullende inkomstenbron naast de vergoedingen die het ontvangt uit kaartbetalingen.
BMO ziet bovendien een versterkend effect tussen verschillende onderdelen van het bedrijf. Aantrekkelijke beloningen stimuleren klanten om hun kaart vaker te gebruiken. Dat vergroot de relevantie van American Express voor aangesloten winkeliers, terwijl meer transacties waardevolle informatie opleveren over het bestedingsgedrag van klanten.
Met die gegevens kan het bedrijf zijn aanbiedingen en beloningsprogramma's verder verbeteren. Daardoor kunnen klanten meer redenen krijgen om hun kaart te behouden en vaker te gebruiken. Volgens BMO ontstaat zo een groeimodel waarin klantbehoud, kaartbijdragen en betalingsvolume elkaar versterken.
Dit verklaart waarom de bank American Express beschouwt als een onderneming met duurzame omzetgroei. Het bedrijf hoeft niet uitsluitend nieuwe klanten te winnen om te groeien. Ook bestaande kaarthouders kunnen meer bijdragen wanneer zij intensiever gebruikmaken van hun kaart en aanvullende diensten.
De waardering van American Express

BMO verwacht dat hogere investeringen juist meer groei opleveren
De koersdaling van American Express komt gedeeltelijk voort uit zorgen over oplopende operationele kosten. Beleggers vrezen dat de onderneming te veel uitgeeft aan klantvoordelen, marketing en de verdere ontwikkeling van zijn diensten. BMO interpreteert die investeringen juist als een belangrijke voorwaarde voor toekomstige groei.
Volgens analist Andrew Bauch versterken de uitgaven het bestaande ecosysteem van American Express. Betere beloningen en dienstverlening kunnen nieuwe klanten aantrekken en bestaande klanten langer vasthouden. Wanneer die strategie succesvol is, kunnen de extra inkomsten uiteindelijk opwegen tegen de hogere kosten.
De bank verwacht daarom dat het betalingsvolume de komende twee jaar sterker kan groeien dan Wall Street momenteel voorspelt. BMO rekent op een groei van het zogenoemde billed business die ongeveer één tot twee procentpunt boven de marktverwachtingen ligt. Deze maatstaf geeft aan hoeveel klanten via hun American Express kaarten besteden.
Een verschil van één tot twee procentpunt lijkt beperkt, maar kan bij een grote betalingsverwerker financieel betekenisvol zijn. Hogere kaartbestedingen kunnen extra inkomsten opleveren, terwijl een groeiend aantal premiumkaarthouders ook de jaarlijkse bijdrage inkomsten ondersteunt. De combinatie kan de omzet op meerdere manieren verhogen.
Toch blijft de winstontwikkeling afhankelijk van de kosten die nodig zijn om die groei te realiseren. Wanneer American Express steeds duurdere beloningen moet aanbieden om klanten vast te houden, kan een deel van de extra omzet verdwijnen in hogere uitgaven. De beschikbare analyse bevat geen concrete margeprognoses waarmee dat risico kan worden gekwantificeerd.
Daar ligt een belangrijk aandachtspunt voor beleggers. Een premiumkaart is pas structureel aantrekkelijk voor American Express wanneer de inkomsten gedurende de klantrelatie hoger zijn dan de kosten van acquisitie, beloningen en dienstverlening. De kwaliteit van de groei is daarom minstens zo belangrijk als het aantal nieuwe kaarthouders.
Veel analisten adviseren hold voor AXP
Is American Express aantrekkelijk na een koersdaling van 17 procent?
American Express verloor dit jaar ongeveer 17 procent van zijn beurswaarde. Naast de stijgende kosten spelen zorgen over economische en geopolitieke onzekerheid een rol. Wanneer consumenten voorzichtiger worden, kunnen zij minder uitgeven aan reizen, restaurants en andere aankopen.
Dat risico geldt ook voor premiumkaarthouders. Hoewel zij bereid zijn te betalen voor exclusieve voordelen, betekent dat niet dat hun bestedingen ongevoelig zijn voor economische tegenwind. Een langdurige vertraging kan het betalingsvolume en daarmee de inkomsten van American Express onder druk zetten.
BMO verwacht echter dat de groei van het premiumecosysteem voldoende sterk blijft om deze tegenwind op te vangen. De bank ziet American Express als een van de ondernemingen binnen haar onderzoeksuniversum met de meest duurzame omzet en winstgroei. Vooral de combinatie van terugkerende kaartbijdragen en hogere bestedingen ondersteunt dat oordeel.
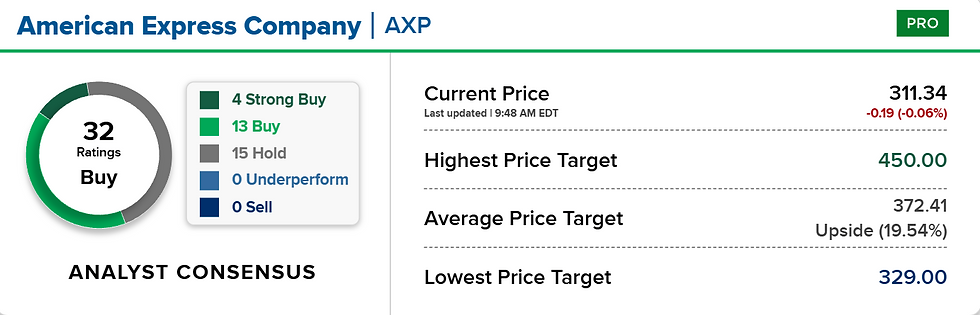
Wall Street is overwegend positief, maar minder uitgesproken dan BMO. Volgens LSEG geven zeventien van de 32 analisten American Express een Buy of Strong Buy advies. De overige vijftien analisten adviseren Hold.
Het gemiddelde koersdoel bedraagt 372,41 dollar. Tegenover de vermelde koers van 311,34 dollar betekent dat ongeveer 19,5 procent opwaarts potentieel. Het hoogste koersdoel ligt op 450 dollar en het laagste op 329 dollar.
Voor beleggers worden vooral de komende kwartaalcijfers belangrijk om te beoordelen of BMO gelijk krijgt. De groei van de jaarlijkse kaartbijdragen laat zien of meer consumenten bereid blijven voor premiumdiensten te betalen. De ontwikkeling van het betalingsvolume maakt duidelijk of die klanten hun kaarten ook intensiever gebruiken.
De interessantste vraag is uiteindelijk hoeveel extra winst American Express uit zijn groeiende klantenbestand kan halen. Wanneer hogere investeringen leiden tot langduriger klantrelaties en meer transacties, kan de onderneming ondanks een zwakkere economie blijven groeien. Maar als de kosten van premiumvoordelen sneller stijgen dan de inkomsten, kan juist het verdienmodel waarop BMO zijn optimisme baseert onder druk komen te staan.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''


Opmerkingen