
Wordt AI-assistent Muse voor Meta groter dan Reels?

Meta heeft in minder dan een maand bijna 20 procent aan beurswaarde gewonnen, terwijl de S&P 500 nauwelijks van zijn plaats kwam. De aanleiding is Muse, de nieuwe persoonlijke AI assistent die sinds de lancering op 8 september razendsnel aan populariteit wint. Toch denkt Wells Fargo dat de belangrijkste financiële gevolgen van deze introductie pas over enkele jaren zichtbaar worden.
De Amerikaanse bank verhoogt het koersdoel voor Meta van 796 naar 1.000 dollar en handhaaft zijn Overweight advies. Vanaf de koers voorafgaand aan het advies betekent dat bijna 35 procent opwaarts potentieel. Volgens analist Ken Gawrelski kan Muse uitgroeien tot een nieuwe groeimotor die veel groter wordt dan eerdere productintroducties van Meta.
Waarom Muse het groeiverhaal van Meta verandert
Muse is een persoonlijke AI assistent waarmee Meta zich nadrukkelijker richt op de markt voor digitale AI diensten. Het product werd op 8 september gelanceerd en wist in korte tijd de eerste plaats te bereiken onder gratis applicaties in de Amerikaanse App Store van Apple. Die snelle adoptie heeft de verwachtingen rond Meta aanzienlijk verhoogd.
Analisten zien een combinatie van koerspotentieel en een aantrekkelijke waardering
De beurs reageerde direct op het succes. Sinds de introductie van Muse steeg het aandeel bijna 20 procent, tegenover een winst van ongeveer 1,5 procent voor de S&P 500. Beleggers zien daarmee een nieuwe kans voor Meta om zijn enorme bereik te benutten buiten de traditionele advertentieactiviteiten.
Dat is belangrijk omdat Meta tot nu toe vooral geld verdient met advertenties op platforms zoals Facebook en Instagram. Een succesvolle AI assistent kan nieuwe manieren creëren waarop consumenten en bedrijven met het ecosysteem van Meta omgaan. Denk aan toepassingen binnen berichtenverkeer, advertentietechnologie en nieuwe digitale consumentendiensten.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Wells Fargo ziet vooral de mogelijkheid dat Muse een nieuwe productcyclus op gang brengt. De bank vergelijkt de huidige situatie met 2022, toen Meta begon met de grootschalige ontwikkeling van Reels, zijn platform voor korte video's. Ook toen moest het bedrijf eerst investeren in een nieuw product voordat de financiële voordelen volledig zichtbaar werden.
Volgens Wells Fargo kan Muse uiteindelijk zelfs een grotere impact hebben dan Reels. Het verschil is dat AI niet uitsluitend een nieuwe vorm van content biedt, maar ook nieuwe functionaliteiten en diensten mogelijk maakt. Daardoor kan Meta volgens de bank op meerdere manieren nieuwe inkomstenbronnen ontwikkelen.
De vergelijking met Reels is interessant, maar heeft ook beperkingen. Reels kon uiteindelijk worden opgenomen in het bestaande advertentiemodel van Meta. Bij een persoonlijke AI assistent is nog veel minder duidelijk hoeveel consumenten willen betalen en welke commerciële toepassingen daadwerkelijk winstgevend worden.
Wells Fargo verwacht dat 2027 een overgangsjaar wordt
De belangrijkste boodschap van Wells Fargo is dat beleggers geduld moeten hebben. Hoewel Muse veel aandacht trekt, verwacht de bank voorlopig beperkte inkomsten uit het nieuwe product. De introductie kan zelfs tijdelijk druk zetten op de winstgevendheid doordat Meta fors moet blijven investeren.
Wells Fargo beschouwt 2027 daarom als een mogelijk dieptepunt voor de winst per aandeel binnen deze nieuwe productcyclus. Dat betekent niet noodzakelijk dat Meta als geheel verliesgevend wordt, maar dat de kosten van nieuwe AI toepassingen eerder zichtbaar kunnen worden dan de opbrengsten.
Vanaf 2028 verwacht de bank een ander beeld. Naarmate Muse en andere AI toepassingen meer commerciële mogelijkheden krijgen, kunnen analisten hun omzetverwachtingen en winsttaxaties voor Meta geleidelijk verhogen. Wells Fargo denkt dat dit een langdurige periode van positieve bijstellingen kan opleveren.
Daar zit een belangrijk verschil tussen de korte en lange termijn. Op korte termijn kan Muse de kosten verhogen, terwijl de inkomsten beperkt blijven. Op langere termijn kan hetzelfde product juist bijdragen aan een versnelling van de groei, mits Meta voldoende manieren vindt om gebruikersactiviteit om te zetten in omzet.
28 oktober wacht de eerst volgende test voor Meta

Volgens Wells Fargo liggen die kansen vooral bij berichtenverkeer, advertentietools en nieuwe consumententoepassingen. AI kan bijvoorbeeld de mogelijkheden voor bedrijven vergroten om klanten te bereiken en commerciële interacties te automatiseren. Tegelijkertijd kunnen nieuwe consumentenproducten aanvullende inkomstenbronnen creëren buiten het bestaande advertentiemodel.
Hier zit volgens mij ook het belangrijkste risico voor beleggers. De markt beloont Meta momenteel vooral voor het snelle gebruikerssucces van Muse, maar populariteit is nog geen bewijs van winstgevendheid. Een AI assistent die veel wordt gebruikt, kan bovendien aanzienlijke rekenkosten veroorzaken zonder dat daar direct voldoende inkomsten tegenover staan.
De komende jaren moet Meta dus niet alleen aantonen dat Muse gebruikers kan aantrekken. Het bedrijf moet vooral bewijzen dat het die gebruikers op een financieel aantrekkelijke manier kan bedienen. Juist dat onderscheid bepaalt uiteindelijk of de huidige verwachtingen gerechtvaardigd zijn.
Kan Meta daadwerkelijk naar 1.000 dollar stijgen?
Met zijn nieuwe koersdoel van 1.000 dollar behoort Wells Fargo tot de meest optimistische analisten op Wall Street. Volgens gegevens van LSEG en FactSet deelt de bank daarmee het hoogste koersdoel onder de analisten die Meta volgen. Het advies weerspiegelt vooral vertrouwen in de toekomstige inkomstenmogelijkheden van AI.
56 van de 63 analisten zien het aandeel als een koopkans
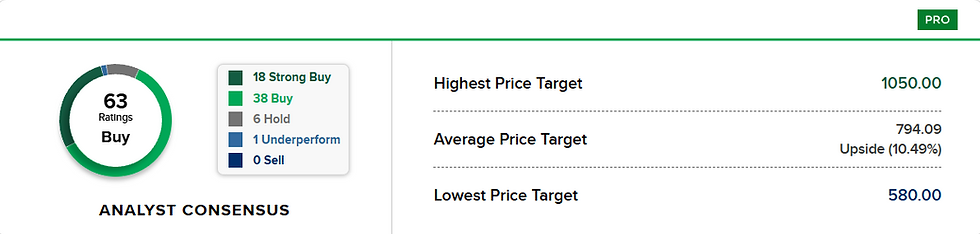
Ook de bredere analistenconsensus is uitgesproken positief. Van de 63 analisten die Meta volgen, geven er 56 een Buy of Strong Buy advies. Dat laat zien dat de meerderheid van Wall Street verwacht dat het bedrijf zijn sterke marktpositie kan blijven benutten.
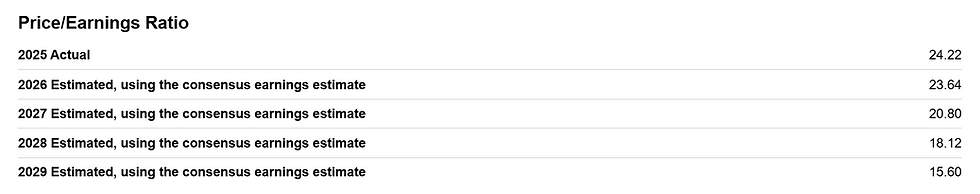
Toch is de waardering na de recente koersstijging een belangrijk aandachtspunt. Meta is sinds de introductie van Muse aanzienlijk duurder geworden, terwijl de nieuwe AI inkomsten volgens Wells Fargo pas vanaf 2028 een grotere bijdrage kunnen leveren. Beleggers betalen daardoor vandaag al voor een deel van de winstgroei die nog gerealiseerd moet worden.
Daarnaast blijft onduidelijk hoe snel Meta zijn AI investeringen kan terugverdienen. De ontwikkeling en exploitatie van geavanceerde AI systemen vereisen aanzienlijke rekenkracht en infrastructuur. Wanneer de inkomsten uit Muse langer op zich laten wachten dan verwacht, kunnen die kosten de winstontwikkeling tijdelijk afremmen.
De komende kwartaalcijfers zullen daarom vooral interessant zijn vanwege de toelichting op de commerciële strategie rond Muse. Beleggers zullen willen weten hoe Meta gebruikersgroei wil vertalen naar omzet, welke toepassingen als eerste geld moeten opleveren en hoeveel extra investeringen daarvoor nodig zijn. Als Meta daar overtuigende antwoorden op geeft, kan Muse uitgroeien van een populaire AI applicatie tot een nieuwe winstbron die de waardering van het bedrijf structureel verandert.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''



Opmerkingen