
Verdrievoudigt Micron echt nog eens na deze rally?

Een aandeel dat dit jaar al 266 procent is gestegen, zou volgens traditionele beurslogica steeds minder aantrekkelijk moeten worden. Toch denkt D.A. Davidson dat Micron Technology nog bijna kan verdrievoudigen. De Amerikaanse geheugenproducent profiteert van een uitzonderlijke vraag naar geheugenchips voor kunstmatige intelligentie, terwijl beleggers volgens de zakenbank nog onvoldoende begrijpen hoe ingrijpend het verdienmodel verandert.
D.A. Davidson verhoogt het koersdoel voor Micron met 43 procent, van 2.100 naar 3.000 dollar, en handhaaft zijn koopadvies. Vanaf de slotkoers van 1.045,56 dollar op dinsdag 6 oktober betekent dat 187 procent opwaarts potentieel. De bank verwacht niet alleen hogere winsten door schaarste aan geheugenchips, maar ook een structureel hogere waardering omdat de inkomsten voorspelbaarder worden.
Over de afgelopen 12 maanden staat het aandeel zelfs 1400% hoger

Waarom D.A. Davidson Micron op 3.000 dollar waardeert
Micron Technology is een Amerikaanse producent van geheugenchips die worden gebruikt in computers, servers en datacenters. Het bedrijf profiteert momenteel van de groeiende vraag naar geheugen voor AI systemen. Die vraag heeft geleid tot tekorten aan onderdelen die nodig zijn om grote hoeveelheden gegevens snel te verwerken en op te slaan.
Het aandeel steeg in 2026 al 266 procent en over de afgelopen twaalf maanden zelfs 463 procent. Daarmee heeft Micron een uitzonderlijke beursrally achter de rug. Toch denkt D.A. Davidson dat beleggers nog maar aan het begin staan van een herwaardering.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Na gesprekken met het management concludeert analist Gil Luria dat de markt de toekomstige waarde van Micron onderschat. Volgens hem zullen beleggers geleidelijk bereid worden een hogere waarderingsmultiple te betalen. Dat betekent dat zij niet alleen meer winst verwachten, maar ook meer willen betalen voor iedere dollar toekomstige winst.
Dat onderscheid is cruciaal. Een aandeel kan stijgen doordat de winst groeit, maar ook doordat beleggers het bedrijf structureel hoger waarderen. D.A. Davidson rekent bij Micron op beide ontwikkelingen tegelijk.
Het koersdoel van 3.000 dollar is daarmee bijzonder ambitieus. Om dat niveau te rechtvaardigen, moet Micron niet alleen profiteren van de huidige tekorten, maar ook aantonen dat de winstgevendheid langer hoog kan blijven dan beleggers historisch van geheugenproducenten gewend zijn.
De analyse bevat echter geen concrete winsttaxaties of waarderingsratio's die het koersdoel volledig onderbouwen. Daardoor blijft onduidelijk hoeveel van de verwachte stijging afkomstig moet zijn van hogere winsten en hoeveel van een hogere waardering.
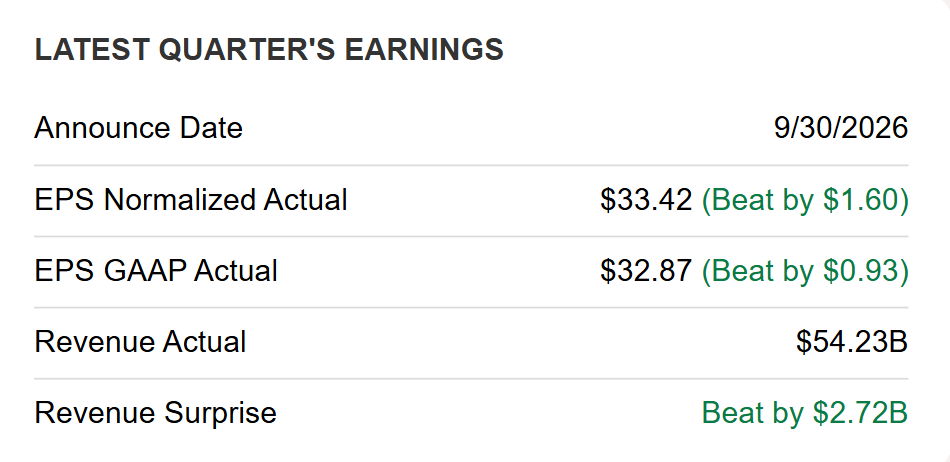
De cijfers van 2 weken terug waren ook zeer sterk
AI zorgt volgens D.A. Davidson voor geheugentekorten tot 2028
De belangrijkste groeimotor is de toenemende hoeveelheid geheugen die AI systemen nodig hebben. Krachtigere processors alleen zijn niet voldoende om betere AI prestaties te realiseren. Systemen moeten ook steeds grotere hoeveelheden informatie snel kunnen verwerken en beschikbaar houden.
Volgens D.A. Davidson verbeteren AI modellen hun prestaties wanneer ze over meer geheugen beschikken. Ze kunnen sneller werken, grotere hoeveelheden informatie tegelijk verwerken en langere contextvensters gebruiken. Zo'n contextvenster bepaalt hoeveel informatie een AI model tijdens een taak kan meenemen.
Dat maakt geheugen steeds belangrijker binnen de totale AI infrastructuur. Waar beleggers jarenlang vooral naar de prestaties van processors keken, groeit nu het besef dat geheugen mede bepaalt hoeveel waarde die processors kunnen leveren. Voor Micron betekent dit een sterkere strategische positie binnen de AI toeleveringsketen.
D.A. Davidson verwacht dat de vraag naar geheugen in zowel 2027 als 2028 groter blijft dan het beschikbare aanbod. Aanhoudende schaarste kan gunstig zijn voor producenten omdat klanten bereid zijn hogere prijzen te betalen om voldoende capaciteit veilig te stellen.
Daar zit ook een risico. De geheugenmarkt staat historisch bekend om sterke schommelingen tussen tekorten en overaanbod. Wanneer producenten hun capaciteit uitbreiden en de vraag later afzwakt, kunnen prijzen opnieuw onder druk komen.
De belangrijkste vraag is daarom niet alleen hoe lang de huidige tekorten aanhouden. Beleggers moeten vooral beoordelen of de structurele groei van AI het traditionele patroon van de geheugensector daadwerkelijk verandert.
Micron blijft maar stijgen en Wall Street denkt dat het nog niet voorbij is

Langlopende contracten kunnen Micron structureel waardevoller maken
De interessantste verandering bij Micron ligt mogelijk buiten de technologie zelf. Het bedrijf wil uiteindelijk ongeveer 50 procent van zijn omzet vastleggen via strategische klantovereenkomsten voor meerdere jaren. Volgens D.A. Davidson kunnen deze contracten het risicoprofiel van Micron aanzienlijk verbeteren.
Geheugenproducenten zijn traditioneel sterk afhankelijk van marktprijzen die snel kunnen veranderen. Wanneer de vraag afneemt, dalen vaak ook de verkoopprijzen en marges. Langlopende afspraken kunnen een deel van die onzekerheid verminderen.
Volgens D.A. Davidson zijn de nieuwe overeenkomsten moeilijk opzegbaar, waardoor een aanzienlijk gedeelte van de toekomstige verkopen beter voorspelbaar wordt. Dat kan beleggers meer vertrouwen geven in de houdbaarheid van de omzet en winst. Vooral institutionele beleggers die stabiliteit zoeken, kunnen daardoor bereid zijn Micron hoger te waarderen.
Toch zijn contracten geen volledige bescherming tegen een neergang. De uiteindelijke winstgevendheid hangt ook af van prijsafspraken, productiekosten en de hoeveelheid capaciteit die Micron moet investeren om aan zijn verplichtingen te voldoen. De bron geeft onvoldoende details om vast te stellen hoeveel marge deze contracten daadwerkelijk beschermen.
Wall Street is ondertussen uitgesproken positief. Volgens LSEG geven 46 van de 50 analisten die Micron volgen een Buy of Strong Buy advies. Dat brede optimisme ondersteunt het groeiverhaal, maar betekent ook dat veel positieve verwachtingen inmiddels in de koers kunnen zitten.
Voor beleggers wordt vooral interessant of Micron de komende kwartalen meer omzet onder langlopende overeenkomsten weet vast te leggen zonder zijn winstmarges op te offeren. Als de vraag naar AI geheugen inderdaad tot 2028 groter blijft dan het aanbod, kan het bedrijf profiteren van zowel hogere volumes als gunstige prijzen. Maar de echte test voor het koersdoel van 3.000 dollar komt wanneer de schaarste uiteindelijk afneemt: dan moet blijken of Micron werkelijk een voorspelbaarder technologiebedrijf is geworden, of nog altijd dezelfde cyclische geheugenproducent blijft.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''



Opmerkingen