
Het aandeel waar beleggers nu naar kijken

Bijgewerkt op: 19 aug 2025
In het kort:
CME Group is de grootste derivatenbeurs ter wereld en profiteert van netwerkeffecten waarbij liquiditeit altijd meer liquiditeit aantrekt
Het bedrijf is een kasstroommachine met marges rond 70 procent en extreem lage kapitaalbehoefte waardoor al jaren enorme dividenden worden uitgekeerd
Waar veel bedrijven lijden onder volatiliteit floreert CME juist wanneer markten schommelen
CME Group is de grootste derivatenbeurs ter wereld, gevestigd in Chicago. Waar velen bij het woord "beurs" meteen denken aan aandelen en de iconische bel van de New York Stock Exchange, specialiseert CME zich in futurescontracten en opties op vrijwel elke denkbare onderliggende waarde: van Amerikaanse staatsobligaties tot de S&P 500, van olie en gas tot landbouwproducten en zelfs valuta en cryptoproducten.
Het bedrijf is geen producent van goederen, geen bank die zelf risico neemt, maar een platform waar miljarden aan risico’s en verwachtingen per dag verhandeld worden. Het is de stille infrastructuur die het wereldwijde financiële systeem draaiende houdt. Voor beleggers, bedrijven, boeren, banken en hedgefondsen biedt CME een plek om zich in te dekken tegen prijsschommelingen of juist te speculeren op bewegingen in markten.
In essentie brengt CME kopers en verkopers samen en zorgt het ervoor dat transacties veilig, betrouwbaar en transparant worden afgewikkeld. Het fungeert tegelijk als marktplaats en scheidsrechter. En precies die rol maakt het tot een onmisbare spil in het moderne kapitalisme.
Van boter en eieren naar wereldspeler
De wortels van CME gaan terug tot de negentiende eeuw. In 1874 werd in Chicago de Chicago Produce Exchange opgericht, waar in eerste instantie bederfelijke waren zoals boter en eieren werden verhandeld. Later evolueerde dit naar de Chicago Mercantile Exchange, die futures introduceerde en daarmee een revolutie teweegbracht in landbouwmarkten.
Parallel ontstond de Chicago Board of Trade, dat een centrale rol speelde in graanhandel. Hier werden voor het eerst gestandaardiseerde contracten ingevoerd, waardoor boeren hun oogsten tegen vaste prijzen konden verkopen en afnemers zekerheid kregen. Dit bracht orde en vertrouwen in een tot dan toe chaotische markt.
De fusies van de Board of Trade en later de New York Mercantile Exchange (voor olie en metalen) maakten van CME Group uiteindelijk een gediversifieerde reus. Vandaag de dag bestrijkt CME vrijwel alle belangrijke activaklassen: rente, aandelenindices, energie, metalen, valuta en agrarische grondstoffen. Het is een onderneming die zijn oorsprong in landbouw nooit verloochend heeft, maar die zich telkens opnieuw heeft weten uit te vinden bij nieuwe markten.
Het businessmodel
Exchanges zoals CME lijken op het eerste gezicht softwareplatformen waar orders gematcht worden. Maar hun rol is veel fundamenteler. Het businessmodel rust op drie pijlers:
Liquiditeit: hoe groter de pool van kopers en verkopers, hoe makkelijker er gehandeld kan worden zonder forse prijsbewegingen. CME biedt de diepste liquiditeit ter wereld in vele contracten. Een goed voorbeeld: de markt voor Amerikaanse Treasury-futures bij CME is inmiddels groter dan de cashmarkt voor staatsobligaties zelf.
Clearing: CME fungeert als centrale tegenpartij voor elke transactie. Het staat garant dat koper en verkoper hun verplichtingen nakomen. Door marginvereisten en dagelijkse afwikkeling van winsten en verliezen wordt systeemrisico sterk beperkt. Waar banken bij de kredietcrisis faalden door eigen posities, staat CME er juist om bekend geen propriëtaire risico’s te nemen en uitsluitend als neutrale intermediair op te treden.
Diversiteit aan producten: van rentecontracten tot microfutures op de S&P 500: CME bedient institutionele beleggers, hedgefondsen, banken én meer geavanceerde retailbeleggers. Innovaties zoals kleinere contractgroottes en crypto-futures vergroten het bereik en verdiepen bestaande markten.
Het resultaat is een klassiek netwerk-effect: liquiditeit trekt nieuwe deelnemers, die op hun beurt de liquiditeit vergroten. Dat maakt het bijna onmogelijk voor nieuwkomers om serieuze marktaandelen af te snoepen.
Marktleiderschap en natuurlijke monopolies
In veel van zijn kernproducten heeft CME een nagenoeg monopoliepositie. Het meest uitgesproken voorbeeld is de markt voor Amerikaanse rente-futures, waar CME meer dan 90% marktaandeel heeft. Voor traders en risicomanagers is de keuze simpel: ze gaan waar de liquiditeit zit.
Concurrenten zoals Intercontinental Exchange (ICE) of CBOE zijn succesvol in hun eigen niches, maar directe overlap met CME’s benchmarkproducten is beperkt. ICE domineert in Brent-olie, CBOE in S&P-opties, terwijl CME de S&P-futures bezit.
Nieuwe rivalen zoals FMX, gesteund door grote banken en handelsfirma’s, proberen voet aan de grond te krijgen in rentecontracten. Tot nu toe slagen ze er nauwelijks in: dagen zonder handel zijn eerder regel dan uitzondering. Geschiedenis leert dat er talloze pogingen zijn geweest om CME’s positie te doorbreken, maar zonder de combinatie van liquiditeit, clearing en reputatie is dat vrijwel onmogelijk.
Risicomanagement
CME is misschien wel het best denkbare voorbeeld van hoe risicomanagement waarde creëert. Het bedrijf beheert een systeem waarin hoge hefboomwerking normaal is: futures kunnen 50 keer de onderliggende waarde vertegenwoordigen. Toch zijn grote ongelukken zeldzaam, juist omdat marginvereisten streng en dynamisch zijn.
Incidenten bij andere beurzen, zoals de default in de Scandinavische elektriciteitsfutures bij Nasdaq Clearing of de beruchte nickel-short squeeze bij de London Metal Exchange onderstrepen het belang van robuust risicobeheer. CME staat bekend als best-in-class: transparante kapitaalhiërarchieën, dagelijkse mark-to-market en een solide defaultfund maken dat deelnemers vertrouwen hebben.
Dit vertrouwen is onzichtbaar, maar cruciaal. Zonder het zou geen enkele grote bank of institutionele belegger bereid zijn miljardenposities via CME te laten lopen. Het vertrouwen vormt een competitief voordeel dat nauwelijks te kopiëren is.
Groei via volume, diversificatie en innovatie
Het verdienmodel van CME is sterk volume-gedreven. Hoe meer contracten verhandeld worden, hoe meer clearing- en transactievergoedingen binnenkomen. Dat volume groeit structureel door verschillende factoren:
Globalisering van klantenbasis: inmiddels komt ruim 30% van de volumes van buiten de VS.
Nieuwe producten: denk aan de introductie van valuta-futures in de jaren ’70 (met steun van Milton Friedman), of recentere toevoegingen als microcontracten en crypto-futures.
Retailparticipatie: kleinere contractgroottes maken het platform toegankelijker voor particuliere beleggers en vermogende individuen.
Volatiliteit en macro-economie: een wereld met oplopende schulden, geopolitieke spanningen en energieonzekerheid creëert meer behoefte aan hedging en speculatie, en dus hogere volumes.
Een uniek aspect van CME is dat het profiteert van volatiliteit. Waar veel bedrijven lijden onder economische onrust, stijgen bij CME de volumes juist. Voorbeelden zijn de rentebewegingen sinds 2022 of de enorme prijsschommelingen op energiemarkten: beide waren katalysatoren voor recordvolumes.
Financiële kracht: marges en cashflow
CME behoort tot de meest winstgevende bedrijven ter wereld. De operationele marge ligt rond de 70%. Met minder dan 4.000 medewerkers realiseert CME bijna een miljoen dollar nettowinst per werknemer per jaar.
EBIT-marge CME:
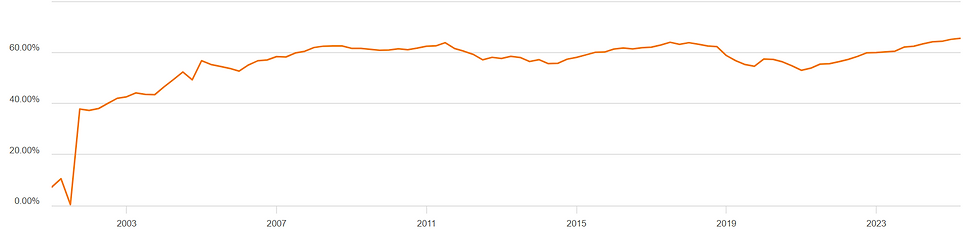
De kasstroomconversie is uitzonderlijk: capex bedraagt slechts zo’n 1,5% van de omzet. De infrastructuur staat, waardoor elke extra dollar omzet vrijwel volledig naar de bottom line stroomt. Sinds 2012 keerde CME meer dan 29 miljard dollar aan dividenden uit, bovenop een marktkapitalisatiestijging naar bijna 100 miljard.
Dividend Yield:

Het bedrijf keert een regulier dividend uit en vult dit jaarlijks aan met een variabel slotdividend, waarmee het aandeelhouders direct laat meedelen in de enorme vrije kasstroom.
De waarde van optionaliteit
Een van de meest intrigerende aspecten van CME is de asymmetrische exposure aan marktomstandigheden. In een wereld van rust en lage volatiliteit kan het bedrijf stabiel doordraaien, gesteund door de diversiteit van producten. Maar zodra markten schommelen, schiet het volume omhoog en stijgt de winstgevendheid explosief.
Deze “long volatility”-optie is zeldzaam. Terwijl veel bedrijven juist klappen krijgen bij turbulentie, fungeert CME als vangnet en profiteert het van de toegenomen handel. Dat maakt het tot een unieke positie in de S&P 500: een bedrijf dat floreert bij chaos, zonder zelf speculatief risico te dragen.
Concurrentie en consolidatie
De exchange-industrie is sterk geconsolideerd. Sinds CME demutualiseerde en in 2002 naar de beurs ging, werden grote acquisities gedaan: de Chicago Board of Trade en de New York Mercantile Exchange. Daarmee verkreeg het bedrijf de hele Amerikaanse rentecurve en wereldwijde commoditycontracten.
Waar ICE een acquisitieve strategie volgt, kiest CME vaker voor organische groei en selectieve strategische deals. De consolidatiegraad is inmiddels zo hoog dat verdere grote overnames minder waarschijnlijk zijn. Dat versterkt CME’s status als stabiele marktleider met weinig directe concurrentie op kernmarkten.
Risico’s en uitdagingen
Geen enkel bedrijf is zonder risico. Voor CME zijn dit de voornaamste aandachtspunten:
Terugval in volatiliteit: een periode van langdurige rust in rentes en markten kan volumes drukken.
Operationele risico’s: een misser in risicomanagement of clearing zou grote gevolgen kunnen hebben, al is CME historisch juist een voorbeeld van robuustheid.
Cyberdreigingen: Net als alle financiële infrastructuur is CME potentieel doelwit van digitale aanvallen.
Regulering: veranderende regels rondom leverage, margin of marktmacht kunnen impact hebben, al staat het management bekend om zijn sterke lobbywerk en nauwe samenwerking met toezichthouders.
Belangrijk is dat veel van deze risico’s systeemrisico’s zijn die niet uniek voor CME gelden. Juist de rol van CME als stabiele schakel maakt dat beleidsmakers eerder geneigd zijn het systeem te beschermen dan fundamenteel te veranderen.
Wat CME Group bijzonder maakt, is de combinatie van eigenschappen die zelden in één onderneming samenkomen:
Marktleiderschap in kernproducten met bijna-monopolieposities.
Netwerkeffecten die de liquiditeit vasthouden en nieuwkomers buiten de deur houden.
Clearing en risicomanagement als concurrentievoordeel en vertrouwenwekkende pijlers.
Exorbitante winstgevendheid en lage kapitaalintensiteit.
Exposure aan volatiliteit waardoor het bedrijf profiteert van turbulentie.
Diversiteit aan producten en klanten, van olie en rente tot crypto, van Amerikaanse banken tot Aziatische institutionelen.
Daarmee is CME niet zomaar een beurs, maar een onmisbare infrastructuurspeler in het mondiale financiële stelsel.
De geschiedenis van CME begon bescheiden: een butter and egg board in Chicago. Anderhalve eeuw later is het bedrijf een wereldmacht in derivaten, die biljoenen aan risico’s en verwachtingen kanaliseert. Het is een onderneming die tegelijk oud en modern is: geworteld in landbouwmarkten, maar leidend in digitale clearing en AI-gedreven risicomanagement.
Voor wie het bedrijf beschouwt, is er een belangrijke les: CME is niet afhankelijk van een product of trend, maar van de behoefte van de wereld om onzekerheid te beheersen. Zolang er volatiliteit, risico en de wens tot hedging bestaat (en dat is altijd), heeft CME Group een sleutelrol te spelen.


Opmerkingen