
Deze 2 chipaandelen kunnen tot 2032 hard groeien
In het kort:
Sandisk staat dit jaar meer dan 600% hoger, terwijl de omzetgroei nog altijd uitzonderlijk hard oploopt.
MaxLinear profiteert van vraag naar chips voor optische datacenterinfrastructuur, vooral door de groei van AI datacenters.
De grote vraag is of Sandisk en MaxLinear snel genoeg blijven groeien om hun forse koerswinsten tot 2032 te rechtvaardigen.
Sandisk staat dit jaar al meer dan 600% hoger, en toch draait het verhaal rond semiconductoraandelen hier niet alleen om momentum. De maker van NAND flashgeheugenchips rapporteerde in het vierde kwartaal van boekjaar 2026 een omzetgroei van 372% jaar op jaar. Dat is precies het soort cijfer waardoor beleggers blijven kijken, maar ook precies het soort cijfer dat de lat gevaarlijk hoog legt.
De chipsector heeft beleggers al jaren beloond. De VanEck Semiconductor ETF behaalde over de afgelopen vijftien jaar een gemiddeld jaarrendement van 30,3%. Sandisk en MaxLinear worden nu genoemd als twee namen die tot 2032 beter kunnen presteren dan de brede markt, maar dat verhaal staat of valt met groei die langer aanhoudt dan één sterke cyclus.
Nieuwe chipfabrieken onderstrepen de groeidruk in semiconductors

Bron: The Economist
Sandisk moet groei blijven bewijzen
Sandisk rapporteert op 29 oktober de cijfers over het eerste kwartaal van boekjaar 2027. In het vorige kwartaal kwam de sequentiële groei, groei ten opzichte van het vorige kwartaal, uit op 51%. Voor het nieuwe kwartaal ligt de omzetverwachting op 10,8 miljard dollar, goed voor 20% sequentiële groei.
Dat zijn forse verwachtingen voor een bedrijf waarvan de beurskoers al ver vooruit is gelopen. Meerjarige strategische klantovereenkomsten geven Sandisk meer zicht op toekomstige omzet. Toch blijft de simpele vraag of tekorten aan geheugenchips sterk genoeg blijven om de huidige waardering te dragen.
De waardering wordt in het optimistische scenario nog altijd als aantrekkelijk gezien, ondanks de enorme rally. Daar wringt het meteen. Een aandeel kan goedkoop ogen naast de winstverwachting, maar alleen zolang omzet en winst sneller groeien dan beleggers al in de koers hebben gelegd.
Chipaandelen bewegen nerveus rond hoge verwachtingen voor Sandisk

Bron: Reuters
Micron verhoogt de druk op Sandisk
Micron, de grotere geheugenchipmaker, heeft de verwachtingen voor Sandisk verder opgeschroefd. Het bedrijf rekende in het vierde kwartaal van boekjaar 2026 op 50 miljard dollar omzet, maar kwam uit op 54,2 miljard dollar. De omzet steeg daarmee 379% jaar op jaar.
Voor Sandisk is Micron een nuttige graadmeter, omdat beide bedrijven profiteren van krapte in geheugenchips. Sterke cijfers bij Micron maken een meevaller bij Sandisk aannemelijker, maar ze garanderen niets. Beleggers zullen vooral kijken of Sandisk de bovenkant van de eigen omzetverwachting kan halen of overtreffen.
Het optimistische scenario gaat ver. Een waardering van 1 biljoen dollar in 2032 wordt genoemd als haalbaar, wat vanaf het huidige niveau meer dan een verviervoudiging zou betekenen. Dat soort bedragen vraagt om nuchterheid, want na een koerssprong van meer dan 600% wordt elk kwartaal een test.
Optische netwerken vormen de ruggengraat van AI-datacenters
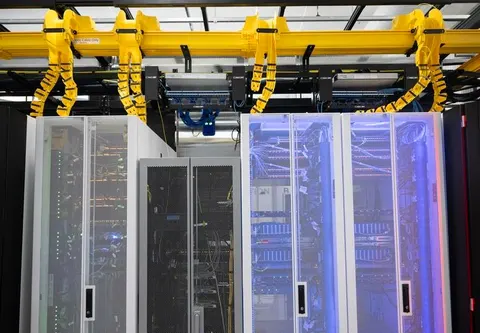
Bron: Forbes
MaxLinear zoekt ruimte in datacenters
MaxLinear staat in een ander deel van de chipmarkt dan Sandisk. Het bedrijf ontwikkelt microchips die belangrijk zijn voor glasvezelinfrastructuur in datacenters. Die infrastructuur is nodig om data snel door grote faciliteiten te verplaatsen.
De groei van AI datacenters maakt die markt aantrekkelijk. Grote AI datacenters bevatten vaak honderdduizenden mijlen glasvezelkabels, en sommige faciliteiten gebruiken zelfs miljoenen mijlen optische kabels. Voor MaxLinear telt vooral dat al die kabels chips nodig hebben om goed te functioneren.
De cijfers lopen snel op. MaxLinear boekte in het tweede kwartaal 168,8 miljoen dollar omzet, een stijging van 55% jaar op jaar. Het AI Infrastructure segment groeide met 145%, terwijl het bedrijf voor het derde kwartaal aan de bovenkant van de bandbreedte rekent op 220 miljoen dollar omzet.
Concurrentie houdt MaxLinear scherp
MaxLinear is klein naast veel gevestigde chipnamen. De beurswaarde blijft onder 10 miljard dollar, ondanks een koerswinst van 500% dit jaar. Die omvang maakt het aandeel beweeglijk, zeker in een markt waar verwachtingen snel kunnen draaien.
De concurrentie is stevig. Broadcom, Marvell Technology en Credo Technology behoren tot de belangrijkste rivalen in optische datacenterchips. MaxLinear hoeft geen groot deel van de markt te winnen om hard te groeien, maar klanten hebben keuze genoeg.
Het bedrijf wijst zelf op “robust customer orders and rising visibility of program ramps.” Ook spreekt MaxLinear over “continued upside potential” voor het optische datacentersegment tot en met 2027. Dat klinkt stevig, maar beleggers zullen willen zien of hogere volumes ook betere marges blijven opleveren.
Tot 2032 draait alles om bewijs
Bij Sandisk en MaxLinear draait het verhaal om hetzelfde mechanisme: snel oplopende omzet in markten die profiteren van AI, datacenters en chiptekorten. Sandisk biedt schaal en directe blootstelling aan NAND flashgeheugen. MaxLinear biedt een kleinere, risicovollere route via optische infrastructuur voor datacenters.
Het verschil zit in de bewijslast. Sandisk moet op 29 oktober laten zien dat de vraag naar geheugenchips sterk genoeg blijft na een uitzonderlijke koersrally. MaxLinear moet bij de derdekwartaalcijfers bewijzen dat de groei in optische datacenters meer is dan een korte versnelling, want semiconductoraandelen krijgen pas echt krediet als de cijfers de verwachtingen blijven bijbenen.


Opmerkingen