
Palantir is net zoveel waard als Oracle met een fractie van de omzet
In het kort:
Oracle verloor in 12 maanden ongeveer de helft van zijn beurswaarde, maar is nog altijd bijna evenveel waard als Palantir.
Die bijna gelijke beurswaarde legt de lat voor Palantir hoger, omdat beleggers vooral betalen voor toekomstige groei.
Oracle hoeft minder groei waar te maken, maar de cloudinvesteringen moeten nog bewijzen dat ze vrije kasstroom opleveren.
Het Palantir aandeel zet Palantir, actief in data analysesoftware, bijna op dezelfde beurswaarde als Oracle, met zijn snelgroeiende cloud infrastructure. Palantir is op de beurs ongeveer 447 miljard dollar waard, tegenover circa 425 miljard dollar voor Oracle. Dat is opvallend, omdat Oracle over de afgelopen 12 maanden veel meer omzet en winst draaide, terwijl het aandeel Oracle in die periode ongeveer de helft van zijn waarde verloor en Palantir iets steeg.
Palantir haalde over de afgelopen 12 maanden ongeveer 6,2 miljard dollar omzet, minder dan een tiende van de 71,8 miljard dollar van Oracle. Ook bij de winst is het verschil groot: Palantir verdiende ongeveer 3 miljard dollar, Oracle 18,7 miljard dollar. Beleggers betalen dus bijna dezelfde beurswaarde voor twee bedrijven met een heel andere schaal.
Daar zit de kern van de vergelijking. Palantir handelt rond 160 keer de winst, meer dan zeven keer zoveel als Oracle per dollar winst, bij een prijs winst verhouding van ongeveer 22 voor Oracle. Om op diezelfde verhouding uit te komen zonder lagere aandelenprijs, zou Palantir ongeveer 22 miljard dollar per jaar moeten verdienen.
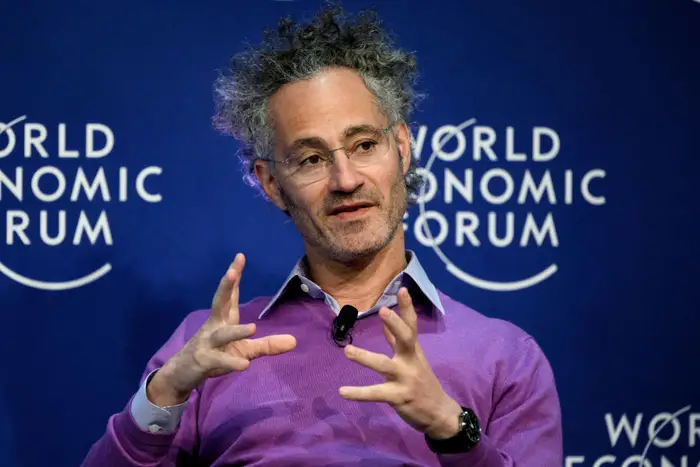
Palantir-topman Alex Karp bij oplopende groeiverwachtingen
Bron: Business Insider
Palantir groei vraagt vijf jaar discipline
Palantir groeit hard, en dat verklaart waarom de markt de hoge prijs niet zomaar naast zich neerlegt. De nettowinst steeg van ongeveer 327 miljoen dollar in het tweede kwartaal van 2025 naar ongeveer 609 miljoen dollar in het vierde kwartaal. In het tweede kwartaal van 2026 kwam de nettowinst uit op ongeveer 1,06 miljard dollar.
Over de afgelopen 12 maanden verdiende Palantir bijna vier keer zoveel als in de 12 maanden daarvoor. Het management rekent voor 2026 op ongeveer 8,15 miljard dollar omzet, circa 82% meer dan in 2025. De balans oogt ook schoon: eind juni had Palantir ongeveer 9,2 miljard dollar aan cash en kortlopende Treasuries, en geen schulden.
Toch maakt die groei de rekensom niet vanzelf comfortabel. Om in vijf jaar naar ongeveer 22 miljard dollar winst te gaan, is gemiddeld ongeveer 48% winstgroei per jaar nodig. Dat ligt onder het recente tempo, maar vijf jaar achter elkaar zo doorgroeien blijft een stevige opdracht.
Palantir-CIO Jim Siders moet snelle groei helpen beheersen

Bron: Forbes
Oracle aandeel oogt minder veeleisend
Oracle hoeft minder hard te groeien om zijn huidige beurswaarde te verdedigen. De omzet steeg in boekjaar 2026, dat eindigde op 31 mei 2026, met 17%. In het fiscale vierde kwartaal liep de groei op naar 21% op jaarbasis.
In het fiscale eerste kwartaal van 2027, de periode tot en met 31 augustus 2026, steeg de omzet met 30% naar 19,3 miljard dollar. Vooral cloud infrastructure deed het werk, met een omzetgroei van 121%. Het management verwacht voor dit boekjaar een aangepaste winst per aandeel van 8,10 dollar, tegen 6,83 dollar in boekjaar 2026, exclusief eenmalige investeringswinsten zoals de verkoop van het belang in chipontwerper Ampere.
Oracle Cloud Infrastructure drijft de omzetgroei rond AI

Bron: NVIDIA Developer
AI platform brengt Oracle dichterbij
Oracle schuift met AI nadrukkelijker richting het terrein van Palantir. Het bedrijf presenteerde eerder deze maand een AI data platform dat volgens Oracle “fully automates the creation of Enterprise Ontologies”. Die Enterprise Ontologies zijn modellen van hoe een bedrijf en zijn data samenhangen.
Opvallend is dat Oracle in zijn eigen bericht Palantir de eer gaf die aanpak te hebben gepionierd. Dat is een compliment, maar ook een waarschuwing. Als een grotere speler met bestaande klanten en infrastructuur dezelfde taal gaat spreken, wordt Palantirs groeipad minder vrij.
Oracle cloud vraagt veel cash
Oracle betaalt stevig voor zijn cloudgroei. In fiscaal Q1 lagen de kapitaaluitgaven op 28,5 miljard dollar, boven de 23,1 miljard dollar aan operationele kasstroom. Over boekjaar 2026 was de vrije kasstroom negatief 23,7 miljard dollar.
Het bedrijf haalde ook nieuw kapitaal op. Oracle verkocht in het kwartaal 20 miljard dollar aan aandelen via een at the market programma en gaf daarbij ongeveer 141 miljoen nieuwe aandelen uit. Het aantal uitstaande aandelen steeg daardoor met ongeveer 5%.
De balans laat zien waarom die uitgaven ertoe doen. Eind augustus had Oracle ongeveer 125 miljard dollar aan notes payable en andere leningen, tegenover ongeveer 37 miljard dollar aan cash en verhandelbare effecten. Inclusief schuld en cash waardeert de markt Oracle als onderneming op ongeveer 505 miljard dollar, tegenover ongeveer 438 miljard dollar voor Palantir.
Wall Street wacht op bewijs
Palantir oogt operationeel schoner dan Oracle. Het bedrijf heeft geen schulden, hoge marges en hield in het tweede kwartaal 55% van de omzet over als nettowinst. Alleen is een schoon bedrijf niet automatisch een makkelijk aandeel wanneer de beurs al jaren aan sterke groei inprijst.
Oracle heeft het omgekeerde probleem. De waardering vraagt minder spectaculaire groei, maar de investeringen moeten nog in vrije kasstroom veranderen. Voor het Palantir aandeel draait de komende cijferreeks om de vraag of de winstgroei uitzonderlijk hoog kan blijven; voor Oracle draait het om bewijs dat cloud infrastructure en het AI data platform uiteindelijk meer opleveren dan ze kosten.


Opmerkingen