
Maakt SpaceX van 25.000 dollar een miljoen in 2045?
In het kort:
SpaceX is al gewaardeerd op $1,9 biljoen, terwijl de belofte rond Starlink, Starship, Grok en orbitale datacenters nog verder moet worden bewezen.
Een investering van $25.000 die in 2045 $1 miljoen wordt, vraagt om een veertigvoudige stijging en een impliciete waarde richting $80 biljoen.
De vraag is daardoor niet alleen hoe groot SpaceX kan worden, maar of één bedrijf bijna de hele Amerikaanse aandelenmarkt kan evenaren.
Het SpaceX aandeel draait minder om de vraag of Elon Musk nog kan verrassen, en meer om een kale rekensom. Space Exploration Technologies werd op 25 september gewaardeerd op $1,9 biljoen. Wie $25.000 wil zien uitgroeien tot $1 miljoen, rekent op een stijging van veertig keer.
Die rekensom brengt de impliciete waarde van SpaceX richting $80 biljoen. Dat ligt boven de volledige Amerikaanse aandelenmarkt zoals gemeten door de Wilshire 5000, die midden in de $70 biljoen ligt. Daar wordt het verhaal ongemakkelijk, zelfs voor een bedrijf met raketten, satellieten en een AI belofte.
De kern laat zich scherp samenvatten: “you are not asking whether SpaceX can get bigger. You're asking whether one company can effectively become the whole market.” Dat is geen klein verschil. Groei is één ding, bijna de hele markt evenaren is iets anders.
SpaceX-faciliteiten vormen basis onder waardering van 1,9 biljoen dollar

Bron: Business Insider
Musk schuift SpaceX richting AI
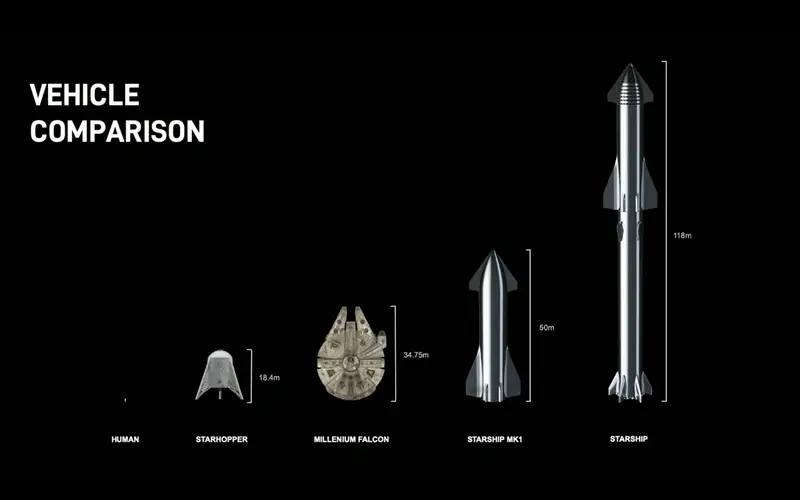
SpaceX is allang niet meer alleen een verhaal over raketlanceringen. Musk probeert het bedrijf neer te zetten als een speler in kunstmatige intelligentie, met een eigen route naast de bekende AI namen. Grok, het grote taalmodel, is daarbij het zichtbare gezicht voor consumenten en bedrijven.
Die AI ambitie kreeg meer gewicht na de overname van xAI eerder dit jaar. Voor beleggers maakt dat het verhaal groter dan Starlink abonnementen of Starship lanceringen. SpaceX probeert een eigen keten te bouwen waarin lanceringen, satellieten en AI capaciteit elkaar versterken.
Dat klinkt aantrekkelijk, maar de waardering loopt al ver vooruit op veel van die plannen. Het bedrijf hoeft niet alleen te bewijzen dat de technologie werkt. SpaceX moet ook laten zien dat de economische opbrengst bij het bedrijf zelf terechtkomt.
Musk verbreedt SpaceX van raketten naar kunstmatige intelligentie
Bron: Business Insider
Orbitale datacenters blijven onbewezen
Het meest opvallende onderdeel van het verhaal zijn orbitale datacenters. Dat zijn satellieten die functioneren als serverrekken met zonnevleugels, onderling verbonden via lasers en gekoeld in de ruimte. Het idee speelt in op een concreet probleem op aarde: datacenters lopen tegen energie, vergunningen en lokale weerstand aan.
In de ruimte is geen gemeenteraad, en zonlicht is er vrijwel permanent beschikbaar voor hardware die daarvoor gebouwd is. Als SpaceX zulke datacenterhardware goedkoop kan bouwen, verkoopt het bedrijf mogelijk meer dan internettoegang via Starlink. Dan komt ook rekenkracht en AI capaciteit vanuit de ruimte in beeld.
Maar juist daar zit het zwakke punt. Niemand weet nog hoe latency, straling, thermisch ontwerp en vervangingscycli uitpakken bij datacenters in een baan om de aarde. Zelfs werkende hardware garandeert niet dat SpaceX het meest winstgevende deel van de keten in handen krijgt.
Beleggers wegen onbewezen plannen voor datacenters in de ruimte
Bron: Business Insider
Waardering vraagt enorme omzet
Bij een marktwaarde van $80 biljoen wordt de omzetlat extreem hoog. Als beleggers SpaceX over twee decennia nog altijd waarderen op twintig keer de omzet, dan is ongeveer $4 biljoen omzet per jaar nodig. Dat is geen groeidoel voor een satellietinternetbedrijf met af en toe een raketlancering.
Zo’n omzet vraagt om een veel breder bedrijf. SpaceX zou dan wereldwijd moeten uitgroeien tot een tolpoort voor rekenkracht, bandbreedte en een groot deel van de ruimte economie. Dat is een andere schaal dan zelfs de meest optimistische versie van Starlink.
Daar wringt ook de machtsverdeling in de keten. Chipontwerpers, bouwers van frontier modellen en bestaande aanbieders van versnelde rekenkracht kunnen een groot deel van de winst opeisen. Of, zoals de scherpe formulering luidt: “being the landlord of the sky is not the same thing as owning the tenant's business.”
Wall Street rekent niet eindeloos mee
Wall Street heeft Musk vaker onderschat. Dat maakt de aantrekkingskracht van SpaceX begrijpelijk, zeker bij beleggers die kijken naar Starlink, Starship, Grok en de ruimte economie als één groot platform. Toch maakt een sterk verhaal de rekensom niet kleiner.
Markten kunnen lang betalen voor groei, dominantie en schaarste. Maar een sprong van $1,9 biljoen naar ongeveer $80 biljoen vraagt meer dan vertrouwen in technologie. De waardering moet uiteindelijk worden gedragen door omzet en winst die in de buurt komen van het verhaal.
Ook daar past de nuchtere waarschuwing: “markets can pay a premium for a long time. But even so, they won't make one ticker larger than the entire public U.S. economy.” Dat is geen aanval op SpaceX. Het is een grens aan wat zelfs een uitzonderlijk bedrijf moet waarmaken.
SpaceX aandeel moet bewijs leveren
De droom van $25.000 naar $1 miljoen leunt op één grote aanname: dat SpaceX vanaf de huidige waardering nog veertig keer groter kan worden. “turning a single sum of $25,000 into a seven-figure multibagger is not feasible” vat die spanning hard samen. De minder spectaculaire rekensom, met vaste bedragen op verschillende momenten, haalt vooral de afhankelijkheid van één instapmoment uit het scenario.
Voor het SpaceX aandeel draait het richting 2045 om bewijs, niet om verbeelding alleen. Grok moet meer worden dan een AI etiket, Starlink moet blijven groeien en orbitale datacenters moeten technisch én economisch werken. Tot die tijd blijft de centrale vraag staan: kan SpaceX groot genoeg worden om deze waardering te dragen, of is de koersfantasie sneller gegroeid dan het bedrijf zelf?


Opmerkingen