
Zonder betalende GPU is een megawatt bij IREN weinig waard

In het kort
IREN beschikt over veel stroom en locaties die voor bitcoinmining én AI-datacenters kunnen worden gebruikt. Dat is schaars, maar een beschikbaar megawatt levert pas aandeelhouderswaarde wanneer apparatuur is geïnstalleerd, een klant de capaciteit accepteert en de rekening betaalt. Het aandeel sloot op 9 oktober 2026 op $35,19 op Nasdaq. Bij die koers draait de waardering niet alleen om hoeveel capaciteit IREN kan bouwen, maar vooral om bezetting, omzet per megawatt en financiering per aandeel.
De eenvoudigste manier om IREN verkeerd te begrijpen, is ieder aangekondigd megawatt hetzelfde te behandelen. Een aansluiting op het stroomnet, een gereed gebouw, een gevuld GPU-cluster en een betalend contract zijn vier verschillende economische stadia. Op een presentatie passen ze in één grafiek. In de kasstroom liggen er maanden, miljardeninvesteringen en uitvoeringsrisico tussen.
IREN kwam voort uit bitcoinmining. De onderneming gebruikt goedkope, grootschalige elektriciteit om gespecialiseerde machines te laten rekenen. Voor AI Cloud zijn andere chips, netwerken, koeling, software en service nodig. Dezelfde stroomlocatie is bruikbaar, maar het verdienmodel is niet identiek.
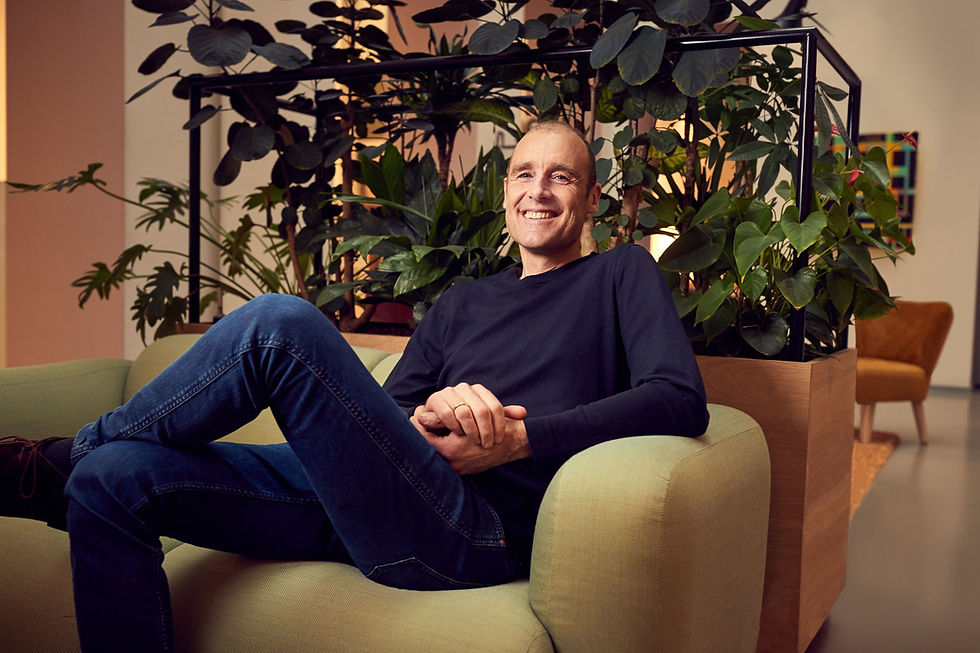
Foto: Will Roberts, medeoprichter en co-CEO van IREN. Foto: The Org, archiefportret.
Van stroomaansluiting naar herkenbare omzet
Bij bitcoinmining bepaalt de combinatie van rekenkracht, bitcoinprijs, netwerkmoeilijkheid en stroomkosten de omzet. De capaciteit kan snel worden aan- of uitgezet en de afnemer is in feite het bitcoinnetwerk. Bij AI-infrastructuur betaalt een klant voor GPU-rekenkracht of gereserveerde capaciteit. Dat kan stabieler zijn, maar stelt hogere eisen aan beschikbaarheid, netwerkprestatie en contractuele service.
In Neoclouds vergeleken: IREN, Nebius en CoreWeave wordt die combinatie van datacenter, leasebedrijf en softwareplatform uitgebreid uitgelegd. Chamath noemt Nebius en Iren en 3 anderen de grote winnaars van "Open" AI laat tegelijk zien waarom gebruiksvolume niet automatisch omzet of vrije kasstroom is.
De module maakt het verband zichtbaar. Bij 800 MW beschikbare capaciteit, 65% betaalde bezetting en $20 miljoen omzet per bezette MW ontstaat een rekenomzet van $10,4 miljard. Dat is geen voorspelling voor IREN. Het laat zien welke drie knoppen achter grote capaciteitsgetallen zitten. Een lager prijsniveau of vertraagde bezetting verandert de uitkomst snel.
Bezetting is belangrijker dan het bord bij de bouwplaats
Datacentercapaciteit heeft hoge vaste kosten. Grond, aansluiting, transformatoren, koeling en gebouwen moeten worden betaald voordat een server één dollar omzet verdient. Daarna veroudert de GPU sneller dan veel traditionele industriële machines. Een nieuwe chipgeneratie kan oudere apparatuur minder aantrekkelijk maken, ook wanneer het gebouw nog tientallen jaren meegaat.
Daarom hoort een belegger per project minstens vier vragen te stellen. Is de stroomaansluiting definitief? Is de financiering rond? Zijn de GPU's geleverd? En betaalt een kredietwaardige klant voor een vaste periode? Een intentieverklaring is minder waardevol dan een ondertekend contract; een contract is weer minder waardevol dan geaccepteerde en gefactureerde capaciteit.
De cijfers over boekjaar 2026 maakten duidelijk dat IREN de stap naar AI serieus zet. De markt waardeert het bedrijf inmiddels niet meer als alleen een bitcoinminer. Dat helpt wanneer AI-contracten snel omzet worden. Het maakt de teleurstelling groter wanneer bouw, chips of klanten later komen dan gepland.
Groei van de onderneming is niet hetzelfde als groei per aandeel
Nieuwe AI-capaciteit vraagt veel kapitaal. Dat kan komen uit operationele kasstroom, schuld, apparatuurfinanciering of nieuwe aandelen. Schuld houdt het aandeelental gelijk, maar voegt rente en herfinancieringsrisico toe. Nieuwe aandelen verlagen de schuldvraag, maar verdelen dezelfde onderneming over meer stukken.
Verwatering betekent precies dat: een groter aandeelental maakt de claim van ieder bestaand aandeel kleiner. Als de ondernemingswaarde 35% groeit en het aandeelental 12% stijgt, blijft per aandeel duidelijk minder groei over.
Het sterke tegenargument is dat uitgifte verstandig kan zijn wanneer de opbrengst per nieuw aandeel meer waarde creëert dan de verwatering kost. Wie $1 ophaalt en daarmee meer dan $1 aan netto contante waarde bouwt, kan bestaande aandeelhouders vooruithelpen. De bewijslast ligt dan bij projectrendement, bezetting en contractduur, niet bij het kale aantal megawatts.
Wat moet $35,19 financieel waarmaken?
De slotkoers van $35,19 en een beurswaarde van ongeveer $14,1 miljard op 9 oktober vertellen dat beleggers al een forse AI-transformatie verwachten. De eerstvolgende bekende cijferdatum in de marktdata is 5 november 2026 na beurs. De gemelde analistenverwachting voor die publicatie is een verlies van $0,46 per aandeel. Dat is een gedateerde marktverwachting, geen eigen scenario.
Voor een bedrijf dat zijn omzetmix en kapitaalstructuur snel verandert, is een gewone koers-winstverhouding onvoldoende. De reverse waardering hieronder rekent daarom via omzet per aandeel en een gekozen eindmultiple. Daarna moet nog blijken hoeveel van die omzet na stroom, personeel, afschrijving, rente en belasting als kas overblijft.
Bij een eindwaardering van zes keer omzet en een gewenst koersrendement van 10% is in 2029 ongeveer $7,80 omzet per aandeel nodig. De benodigde groei hangt af van de huidige vergelijkbare omzetbasis. Een hoge omzetmultiple vereist vervolgens sterke marges en beperkte extra aandelenuitgifte.
Drie mogelijke koerspaden
De scenario's zijn mogelijke jaareindekoersen in dollars voor 2027, 2028 en 2029. De formule combineert omzet per bezette MW, bezettingsgraad, bitcoinbijdrage, financieringskosten, aandeelental en een eindwaardering. Het zijn geen koersdoelen en geen consensus.
Het bear-scenario veronderstelt vertraging bij ingebruikname, cyclische druk bij bitcoin en extra verwatering. Het middenpad gaat uit van gefaseerde oplevering en een bezetting die geleidelijk stijgt. In het gunstige scenario blijft omzet per MW hoog, zijn klanten kredietwaardig en kan IREN een groter deel van de bouw financieren zonder zware nieuwe aandelenuitgifte.
De belangrijkste controlepunten
Bij de volgende publicaties zijn drie cijfers belangrijker dan nieuwe capaciteitskoppen: werkelijk geactiveerde GPU's, gefactureerde AI-omzet en het verwaterde aandeelental. Daar komen contractduur, klantconcentratie en kapitaaluitgaven per MW bij. Voor bitcoin blijft de productiekostprijs per munt relevant.
IREN bezit iets waardevols: stroomlocaties in een markt waar elektriciteit en aansluiting steeds vaker de beperkende factor zijn. Maar stroom is een grondstof voor het verdienmodel, niet het eindproduct. Bij $35,19 moet ieder nieuw megawatt zich vertalen in bezette rekenkracht, kasstroom en groei per aandeel. Dat is de meetlat waarmee de AI-belofte uiteindelijk wordt afgerekend.
Gebruikte gegevens: IREN FY26-resultaten en De Belegger-marktdata voor IREN.US, slotkoers 9 oktober 2026 om 20.29 uur UTC. Foto: The Org, archiefportret van Will Roberts.



Opmerkingen