
Nebius daalde vorige maand 31%: perfect koopmoment vlak voor kwartaalcijfers?
In het kort:
Nebius is sterk gegroeid dankzij de explosieve vraag naar AI-infrastructuur, grote klanten zoals Meta en Microsoft en steun van Nvidia.
Ondanks de koersdaling van 31% in juli blijft het aandeel duur en brengt de enorme kapitaalbehoefte voor GPU’s, datacenters en stroomvoorziening aanzienlijke risico’s met zich mee.
De kwartaalcijfers van 12 augustus zijn cruciaal: vooral omzetgroei, marges, investeringen en de voortgang van datacenters bepalen of de koersdaling een koopkans blijkt of verder doorzet.
Nebius Group is dit jaar uitgegroeid tot een van de meest opvallende AI-aandelen op de beurs. Het aandeel is in 2026 meer dan verdubbeld, terwijl de omzet van het Nederlandse AI-infrastructuurbedrijf explosief groeit. Toch kregen beleggers in juli een flinke schrik. Het aandeel daalde die maand met maar liefst 31%. Sinds de recordkoers van juni is er zelfs nog meer van de beurswaarde verdwenen. Daarmee lijkt Nebius op het eerste gezicht een stuk aantrekkelijker geprijsd. De grote vraag is alleen of de koersdaling een interessante koopkans creëert, of dat beleggers juist waarschuwt voor de risico’s die bij de snelle groei van het bedrijf horen.
Koers Nebius:

Die vraag wordt extra belangrijk omdat Nebius op woensdag 12 augustus met de kwartaalcijfers komt. De resultaten over het tweede kwartaal kunnen een belangrijke nieuwe richting geven aan het aandeel. Beleggers willen vooral zien of de enorme omzetgroei wordt doorgezet, maar ook of de miljardeninvesteringen in datacenters en GPU’s uiteindelijk voldoende rendement opleveren.
Van onbekende naam naar AI-favoriet
Nebius was enkele jaren geleden voor de meeste beleggers nog een relatief onbekende naam. Inmiddels is dat compleet veranderd. Het bedrijf richt zich op AI-cloudinfrastructuur en levert de rekenkracht die bedrijven nodig hebben om kunstmatige intelligentie te trainen en te laten draaien.
Daarbij gaat het vooral om grote hoeveelheden GPU-capaciteit. De vraag naar dergelijke infrastructuur is de afgelopen jaren explosief gestegen doordat bedrijven steeds meer AI-modellen ontwikkelen en gebruiken.
Nebius probeert zich daarbij niet alleen als traditionele cloudprovider te positioneren. Het bedrijf bouwt een volledige infrastructuur rond AI, met grote GPU-clusters, eigen datacenters, software en ontwikkeltools. Dat maakt het mogelijk om klanten van een groot deel van de benodigde AI-infrastructuur te voorzien.
De markt ziet daar duidelijk potentie in. Het aandeel is in een jaar tijd enorm gestegen en kreeg bovendien steun van grote namen uit de technologiesector. Nvidia investeerde $2 miljard in Nebius en het bedrijf sloot daarnaast grote overeenkomsten met onder meer Meta en Microsoft. Dat soort deals geeft beleggers vertrouwen dat er de komende jaren voldoende vraag naar de capaciteit van Nebius zal zijn.
Omzet groeit met honderden procenten
De belangrijkste reden voor het enthousiasme rond Nebius is de snelheid waarmee de omzet groeit In het eerste kwartaal van 2026 kwam de omzet uit op ongeveer $399 miljoen. Een jaar eerder was dat nog slechts $50,9 miljoen. Daarmee steeg de omzet met 684%.
Q1 cijfers Nebius:

Het grootste deel van die omzet kwam bovendien uit de kernactiviteiten rond AI-cloud. De omzet van dat onderdeel steeg met maar liefst 841% tot ongeveer $390 miljoen. Voor een bedrijf dat actief is in een kapitaalintensieve sector zijn dat indrukwekkende groeicijfers.
Nebius profiteert duidelijk van de enorme vraag naar AI-rekenkracht. Ook de winstgevendheid begint interessante signalen te laten zien. De aangepaste EBITDA kwam in het eerste kwartaal uit op $129,5 miljoen, goed voor een marge van ongeveer 32%. Binnen de kernactiviteiten rond AI lag de EBITDA-marge zelfs rond 45%.
Dat is belangrijk, want uiteindelijk draait het niet alleen om omzetgroei. Een AI-bedrijf kan miljarden aan omzet realiseren en toch weinig waarde creëren als daar nog grotere investeringen tegenover staan.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'BELEGGER50.
En daar zit precies het probleem
De enorme groei van Nebius heeft namelijk een stevige keerzijde. Om die groei mogelijk te maken moet het bedrijf gigantische bedragen investeren in GPU’s, datacenters, stroomvoorziening en personeel. In het eerste kwartaal gaf Nebius ongeveer $2,5 miljard uit aan materiële en immateriële vaste activa. Een jaar eerder lag dat bedrag nog rond $544 miljoen. Dat is een enorme stijging.
De komende jaren zal Nebius bovendien nog veel meer geld moeten uitgeven. Het bedrijf heeft de verwachting voor de kapitaaluitgaven verhoogd naar ongeveer $20 miljard tot $25 miljard. Dat bedrag laat zien waarom het aandeel ondanks de enorme omzetgroei niet automatisch goedkoop is geworden.
De belangrijkste vraag voor beleggers is namelijk niet of de vraag naar AI groeit. Dat lijkt voorlopig duidelijk. De vraag is of Nebius voldoende rendement kan behalen op de miljarden die nu in de infrastructuur worden geïnvesteerd.
Meta-deal geeft veel vertrouwen
Een belangrijk onderdeel van de bull case is de grote overeenkomst met Meta. Nebius sloot een vijfjarige overeenkomst met Meta met een totale waarde van maximaal ongeveer $27 miljard. Daarvan bestaat $12 miljard uit een concrete compute-verplichting en nog eens $15 miljard uit optionele capaciteit.
Voor Nebius is zo'n contract belangrijk omdat het meer zicht geeft op de toekomstige vraag. Het bedrijf hoeft niet volledig te gokken op klanten die pas over enkele jaren capaciteit afnemen.
Tegelijkertijd is het contract geen garantie dat alle omzet direct gerealiseerd kan worden. Nebius moet eerst voldoende datacenters bouwen, stroom beschikbaar maken en GPU’s installeren voordat de capaciteit daadwerkelijk aan klanten kan worden geleverd.
Dat is een belangrijk onderscheid.
Een groot contract klinkt indrukwekkend, maar de economische waarde ervan hangt uiteindelijk af van de snelheid waarmee Nebius de benodigde infrastructuur kan bouwen en tegen aantrekkelijke marges kan exploiteren.
Het groeidoel is behoorlijk ambitieus
Nebius verwacht voor 2026 een omzet van ongeveer $3 miljard tot $3,4 miljard. Daarnaast mikt het bedrijf op een aangepaste EBITDA-marge van ongeveer 40%. Op papier klinkt dat aantrekkelijk. Maar wanneer we naar de benodigde groei kijken, wordt duidelijk hoe hoog de lat ligt.
Na een omzet van ongeveer $399 miljoen in het eerste kwartaal moet Nebius in de resterende drie kwartalen nog ongeveer $2,8 miljard omzet realiseren om het midden van de jaarverwachting van $3,2 miljard te halen. Dat betekent gemiddeld ongeveer $934 miljoen omzet per kwartaal in de rest van het jaar.
De omzet moet dus zeer snel blijven oplopen. Dat is niet onmogelijk. De AI-cloudactiviteiten groeiden in het eerste kwartaal al met 82% ten opzichte van het voorgaande kwartaal. Bovendien verwacht Nebius dat er in het derde kwartaal veel nieuwe capaciteit beschikbaar komt.
Maar juist daar ligt het risico. Wanneer de bouw van een datacenter vertraging oploopt, GPU’s later beschikbaar komen of klanten hun capaciteit minder snel afnemen dan verwacht, kan de omzetgroei tijdelijk achterblijven. Bij een normaal gewaardeerd bedrijf zou dat vervelend zijn. Bij Nebius kan het grote gevolgen hebben voor de beurskoers, omdat beleggers momenteel al veel toekomstige groei in de aandelenprijs verwerken.
Het aandeel is ondanks de daling nog steeds duur
De koersdaling van juli heeft het aandeel duidelijk goedkoper gemaakt, maar Nebius is daarmee nog geen goedkoop aandeel geworden. De aandelenkoers noteert rond 14 keer de verwachte omzet voor de komende periode. Dat is een forse premie ten opzichte van veel andere bedrijven in de sector.
Een andere manier om ernaar te kijken is de verwachte omzet van $3,2 miljard voor 2026. Op basis daarvan wordt Nebius nog altijd gewaardeerd op een veelvoud van de omzet. Dat betekent dat de markt al uitgaat van een zeer sterke groei in de komende jaren. Een groot deel van het succes moet dus nog worden waargemaakt. Dat maakt Nebius fundamenteel anders dan een goedkoop aandeel waarbij de markt weinig verwachtingen heeft. Bij Nebius ligt dat precies andersom. De verwachtingen zijn enorm hoog. Daardoor kan een kwartaalcijfer dat slechts "goed" is alsnog worden gezien als teleurstellend.
Waarom de koers zo hard kan bewegen
De koersontwikkeling van de afgelopen maanden laat goed zien hoe gevoelig Nebius is voor veranderingen in het sentiment. Het aandeel bereikte in juni een recordniveau, waarna beleggers winst begonnen te nemen. Vervolgens zakte de koers stevig weg.
Eerder liet de markt al zien dat grote aankondigingen de koers flink kunnen laten stijgen. Maar dezelfde markt kan ook snel van mening veranderen wanneer beleggers zich zorgen maken over financiering of kapitaaluitgaven.
Dat gebeurde bijvoorbeeld na de aankondiging van een grote financieringsronde met converteerbare obligaties. Ondanks de positieve ontwikkelingen rond de activiteiten van Nebius zette de financiering druk op het aandeel. Dat is niet vreemd. Snelle groei kost geld en Nebius heeft veel kapitaal nodig om zijn plannen uit te voeren.
Het bedrijf haalde eerder miljarden op via converteerbare obligaties en kreeg daarnaast de strategische investering van Nvidia. In juli werd bovendien nog een schuldfinanciering van ongeveer $775 miljoen aangekondigd. Voor beleggers is het daarom belangrijk om niet alleen naar de omzet te kijken. Ook de balans, kasstromen, schuld en toekomstige financieringsbehoefte zijn essentieel.
Michael Burry zet in op een daling
De discussie rond Nebius kreeg recent nog een extra dimensie doordat Michael Burry een shortpositie in het aandeel zou hebben ingenomen. Burry werd wereldberoemd doordat hij vóór de financiële crisis van 2008 inzette op een daling van de Amerikaanse huizenmarkt. Zijn huidige positie betekent echter niet automatisch dat Nebius overgewaardeerd is of dat het aandeel zal dalen.
Wel raakt zijn bearish visie aan een fundamentele discussie rondom het bedrijf. Burry lijkt vooral kritisch te kijken naar de enorme investeringen die nodig zijn om AI-infrastructuur te bouwen. De economische levensduur van dure GPU’s en andere hardware kan mogelijk korter zijn dan beleggers momenteel verwachten. Dat is een belangrijk risico.
Als nieuwe generaties chips snel veel krachtiger worden, kunnen oudere GPU’s economisch sneller verouderen. De kosten van de infrastructuur kunnen dan hoger uitvallen dan op basis van de boekhoudkundige afschrijvingen lijkt.
Aan de andere kant kan Nebius juist profiteren van schaarse AI-capaciteit. Als de vraag naar GPU-rekenkracht groter blijft dan het aanbod, kunnen hoge bezettingsgraden en aantrekkelijke prijzen ervoor zorgen dat de enorme investeringen zich uiteindelijk uitstekend terugverdienen. Daarmee komt de kern van de discussie in beeld.
De echte vraag is het rendement op al die miljarden
Beleggers hoeven eigenlijk niet te discussiëren over de vraag of AI een groeimarkt is. Daar lijkt weinig twijfel over te bestaan. De veel belangrijkere vraag is hoeveel geld bedrijven als Nebius uiteindelijk verdienen aan die groei.
Stel dat Nebius tientallen miljarden investeert in datacenters en GPU’s. Dan moet de omzet niet alleen snel groeien. De onderneming moet ook voldoende kasstroom genereren om het geïnvesteerde kapitaal aantrekkelijk te laten renderen. Daarbij zijn verschillende factoren belangrijk.
Een hoge bezettingsgraad van datacenters is bijvoorbeeld gunstig. Ook hoge prijzen voor GPU-capaciteit helpen de marges. Daarnaast is het positief wanneer klanten bereid zijn vooraf te betalen voor capaciteit, omdat Nebius daarmee een deel van zijn groei kan financieren zonder voortdurend nieuw kapitaal op te halen.
Maar de risico’s zijn eveneens duidelijk. Dalende GPU-prijzen, toenemende concurrentie, overcapaciteit of sneller verouderende hardware kunnen de rendementen onder druk zetten.
Dat maakt het Nebius-verhaal interessant, maar ook bijzonder gevoelig voor veranderingen in de AI-markt.
Wat moeten beleggers woensdag in de gaten houden?
De kwartaalcijfers van 12 augustus worden daarom belangrijker dan alleen het nieuwe omzetcijfer. Allereerst zal de omzetgroei centraal staan. Analisten verwachten voor het tweede kwartaal een omzet van ongeveer $575 miljoen. Een duidelijke afwijking daarvan kan de koers flink in beweging brengen.
Daarnaast moeten beleggers kijken naar de ontwikkeling van de marges. Een snel groeiende omzet is mooi, maar het wordt veel interessanter wanneer Nebius tegelijkertijd laat zien dat de winstgevendheid van de kernactiviteiten verder verbetert.
Ook de kapitaaluitgaven zijn cruciaal. Als Nebius opnieuw grote bedragen moet investeren om de groei mogelijk te maken, hoeft dat niet direct negatief te zijn. Het kan juist betekenen dat de vraag sterk is. Het probleem ontstaat wanneer de investeringen sneller stijgen dan de toekomstige omzet en kasstromen.
Verder zullen beleggers willen horen hoe het staat met de nieuwe datacenters en de beschikbare stroomcapaciteit. Nebius heeft ambitieuze plannen en heeft onder meer maximaal 1,2 gigawatt aan stroom en grond veiliggesteld voor een nieuwe AI-fabriek in Pennsylvania. De snelheid waarmee die capaciteit daadwerkelijk operationeel wordt, kan een belangrijke factor worden voor de omzetgroei in de komende kwartalen.
Is dit dan een perfect koopmoment?
Dat is waarschijnlijk te stellig. De koersdaling van 31% in juli maakt Nebius interessanter voor beleggers die geloven in de lange termijn van AI-infrastructuur. Het bedrijf beschikt over sterke groeicijfers, grote klanten, strategische steun van Nvidia en een enorme hoeveelheid potentiële vraag.
Daar staat tegenover dat de waardering nog altijd hoog is. Bovendien moet Nebius de komende jaren tientallen miljarden investeren om zijn ambities waar te maken. Daarom is de daling niet automatisch een korting. Een aandeel kan 30% dalen en nog steeds duur zijn.
Voor beleggers die Nebius al langer volgen, kan de recente correctie wel een aantrekkelijker instapniveau bieden dan enkele maanden geleden. Vooral wanneer de kwartaalcijfers laten zien dat de omzet snel groeit, de marges verbeteren en de uitbreiding van de datacenters volgens plan verloopt. Maar wanneer de omzet achterblijft, de kapitaaluitgaven verder oplopen of management waarschuwt voor vertragingen, kan de huidige waardering opnieuw onder druk komen te staan.
Analistenratings Nebius:
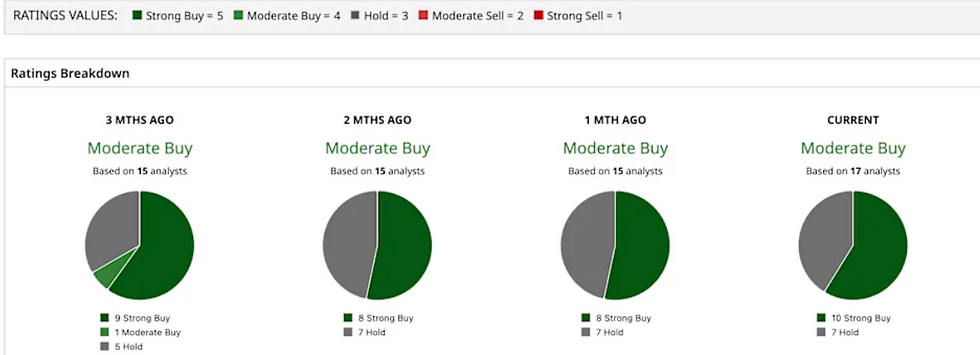
De kwartaalcijfers kunnen voor een nieuwe koerssprong zorgen
Nebius bevindt zich daardoor op een interessant kruispunt. Aan de ene kant heeft het bedrijf misschien wel een van de sterkste groeiverhalen binnen de AI-infrastructuurmarkt. De omzet groeit met honderden procenten, grote technologiebedrijven leggen miljarden aan capaciteit vast en Nvidia heeft zich als strategische investeerder aan het bedrijf verbonden.
Aan de andere kant is het aandeel na de recente daling nog altijd gebaseerd op zeer hoge verwachtingen. Beleggers rekenen erop dat Nebius de komende jaren extreem snel blijft groeien en tegelijkertijd de enorme investeringen weet om te zetten in aantrekkelijke rendementen.
De cijfers van 12 augustus kunnen daarom een belangrijke test worden. Een sterke update over omzet, marges, datacentercapaciteit en klantvraag kan beleggers opnieuw overtuigen dat de recente koersdaling vooral een gezonde correctie was. In dat scenario kan het aandeel snel herstellen. Maar als Nebius niet aan de hoge verwachtingen voldoet, kan de correctie verder doorzetten. Zeker omdat de koers historisch gezien al enorm is opgelopen.
Conclusie: interessant, maar geen risicoloze koopkans
Nebius is na de koersdaling van juli zonder twijfel interessanter geworden. Het bedrijf groeit uitzonderlijk snel en beschikt over sterke troeven in een markt die waarschijnlijk nog jarenlang zal groeien. Toch is het te vroeg om de daling van 31% simpelweg als een "perfect koopmoment" te bestempelen.
Daarvoor is de waardering nog steeds te hoog en zijn de verwachtingen te ambitieus. Het bedrijf moet de komende jaren enorme bedragen investeren in GPU’s, datacenters en stroomcapaciteit. De belangrijkste test wordt daarom niet alleen of Nebius snel meer omzet kan realiseren, maar of die groei uiteindelijk voldoende winst en kasstroom oplevert.
Dat is precies waar de kwartaalcijfers van 12 augustus om draaien. Voor optimistische beleggers kan een sterke kwartaalupdate het bewijs leveren dat de recente koersdaling een kans was. Voor sceptische beleggers kan dezelfde update juist duidelijk maken dat de markt te ver vooruit is gelopen.
De belangrijkste les is daarom simpel: Nebius is na de forse correctie zeker het volgen waard, maar een lagere koers maakt een aandeel niet automatisch goedkoop. Bij Nebius zal uiteindelijk het rendement op de miljardeninvesteringen bepalen of de huidige waardering gerechtvaardigd is.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'BELEGGER50.



Opmerkingen