
Kan dit uitzonderlijke aandeel ook een uitzonderlijk rendement leveren?

In het kort:
Omzet groeit negen kwartalen op rij versneld door sterke commerciële adoptie en AIP-implementaties.
Contractwaarde stijgt met 199 procent, wat zicht geeft op stevige toekomstige omzetstromen.
Extreem hoge waardering houdt het aandeel gevoelig voor volatiliteit, ondanks sterke kasstromen en marges.
Palantir staat in de markt bekend als een van de meest uitzonderlijke softwarebedrijven van het moment. Het bedrijf levert AI-gedreven infrastructuur voor complexe datastromen bij overheden, defensie-instanties en ondernemingen. De diensten draaien op drie pijlers: het integreren van versnipperde databronnen, het bouwen van schaalbare AI-processen en het begeleiden van klanten via het ‘forward deployed engineer’-model, waarbij ingenieurs direct binnen organisaties worden ingezet. Die aanpak maakt de implementatie intensiever, maar versnelt de waardecreatie. De koers is afgelopen jaren bizar gestegen. Palantir koers:

De omzet groeide in het meest recente kwartaal met 63 procent jaar op jaar tot 1,18 miljard dollar. Daarmee versnelde de groei voor de negende opeenvolgende keer. Vooral de Amerikaanse commerciële markt is een katalysator, met een toename van 121 procent. Het aantal deals van minimaal 1 miljoen dollar steeg naar 204, waarvan 53 contracten boven 10 miljoen liggen. De net dollar retention kwam uit op 134 procent, wat laat zien dat bestaande klanten aanzienlijk meer gaan besteden zodra de software eenmaal is ingebed in hun processen.
Groeiversnelling PLTR:
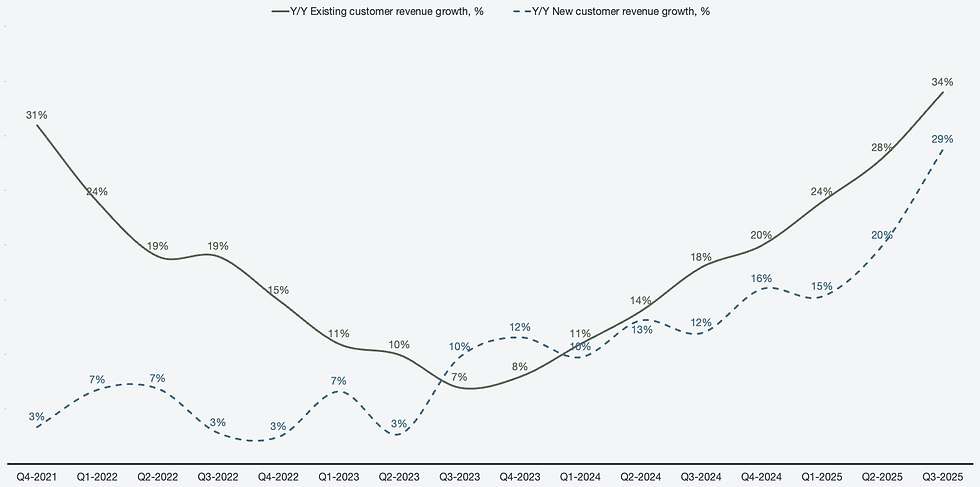
Een belangrijk element in de huidige fase is de adoptie van AIP, het nieuwste AI-platform van Palantir. Bedrijven gebruiken AIP om bestaande workflows te automatiseren of volledig opnieuw op te bouwen. Dit versnelt de commerciële uitrol en vergroot de schaalbaarheid. Het verklaart ook waarom de omzet veel sneller stijgt dan het personeelsbestand: de omzet groeide grofweg zes keer sneller dan het aantal medewerkers.
Ook de defensie- en overheidssegmenten blijven sterk bijdragen. De Amerikaanse overheid blijft een stabiele basis, maar nieuwe contracten in het Verenigd Koninkrijk en samenwerkingen binnen de defensie-industrie; zoals met Boeing, Lockheed Martin en Northrop Grumman, vergroten de internationale aanwezigheid. Contractwaarde die al getekend is maar nog niet tot omzet is verwerkt, steeg met 199 procent tot 3,6 miljard dollar.
Dat biedt zicht op toekomstige omzetstromen en laat zien hoe breed de vraag wordt.
De winstgevendheid volgt dezelfde lijn. De operationele marge op aangepaste basis steeg naar 51 procent, terwijl de GAAP-marge opliep tot 33 procent. Het bedrijf genereerde 540 miljoen dollar aan vrije kasstroom in het kwartaal en ruim 2 miljard dollar over twaalf maanden.
Waardering
De kernvraag voor beleggers draait om de verhouding tussen deze sterke groeicijfers en de waardering. Het aandeel wordt verhandelt tegen een extreem hoge multiple, een forward P/E die rond 236x ligt en een EV/Sales die ruim boven de softwaresector uitsteekt. De markt prijst jaren van forse groei in en gaat uit van voortdurende margeverbetering.
EPS verwachting analisten:

De vraag is of de huidige versnelling houdbaar is. De groei is uitzonderlijk gezien de omvang van de omzetbasis. Analisten verwachten dat de groei richting 2026 afvlakt naar ongeveer 40 à 50 procent. De overgang van overheid naar een groter aandeel commerciële klanten kan de kwalitatieve mix verbetert en zorgt dat cross-selling binnen bestaande accounts een extra groeilaag vormt. Tegelijk blijft een groot deel van de omzet sterk Amerikaans georiënteerd, wat bij geopolitieke of fiscale verschuivingen risico’s met zich meebrengt.
Daarnaast hangt er volatiliteit rond het aandeel door de bredere AI-trade. De koers bewoog in het afgelopen jaar tussen grofweg 58 en ruim 200 dollar, met tussentijdse dalingen na sterke cijfers wanneer waarderingszorgen opspelen. Bekende beleggers die puts kochten, of een sectorbrede terugval in AI-aandelen, konden in korte tijd tot stevige bewegingen leiden. Dat komt voort uit de hoge verwachtingen: zelfs zeer goede kwartalen kunnen een koersdip opleveren als de markt op nog hogere cijfers anticipeert.
Sommige analisten kijken vooral naar de enorme vrije kasstroom en het unieke concurrentieprofiel, waarbij Palantir in zowel defensie als commerciële AI-infrastructuur relatief weinig directe concurrenten heeft. Anderen benadrukken dat de waardering nu al een ‘bull case’ insluit en dat iedere vertraging in de commerciële groei of een strakkere budgetcyclus voor onzekerheid kan zorgen.
Palantir bevindt zich in een fase waarin uitzonderlijke groei, operationele hefboom en een snel groeiende klantbasis samenkomen. Het bedrijf bouwt aan een positie in AI-infrastructuur die voor veel klanten moeilijk te vervangen is. Tegelijk bewegen koers en waardering op een niveau dat sterk leunt op voortdurende expansie en hoge marges.
Voor particuliere beleggers roept zo’n combinatie van sterke groei en hoge waardering de vraag op hoe zij hun eigen positie het best kunnen inrichten, zeker nu volatiliteit rondom AI-aandelen regelmatig voor stevige bewegingen zorgt. Wie zijn rendement wil optimaliseren, doet er daarom goed aan ook op handels- en valutakosten te letten, omdat die bij actiefere portefeuilles snel kunnen oplopen.
MEXEM werd door Brokerskiezen.nl uitgeroepen tot beste allround broker van 2025. Beleggers handelen er tegen lage en transparante kosten, met slechts 0,005 procent aan valutakosten tegenover 0,25 procent bij DEGIRO en SAXO Bank, een verschil dat voor veel beleggers kan oplopen tot honderden tot duizenden euro per jaar.


Opmerkingen