
Dit AI-aandeel zit ineens in de problemen: is dit de eerste barst in de AI-rally?
De AI-rally heeft beleggers de afgelopen jaren enorme rendementen opgeleverd. Nvidia, AMD, Broadcom en verschillende andere technologiebedrijven zijn honderden miljarden dollars meer waard geworden, terwijl grote technologiebedrijven steeds grotere bedragen reserveren voor nieuwe datacenters. Maar achter die spectaculaire groei begint een ander verhaal steeds belangrijker te worden: iemand moet al die miljardeninvesteringen uiteindelijk financieren.
Oracle bevindt zich momenteel precies in het midden van die discussie. Het Amerikaanse technologiebedrijf beschikt over een gigantisch orderboek van $664 miljard en zag zijn cloudinfrastructuuromzet afgelopen kwartaal met 121 procent stijgen. Tegelijkertijd investeert Oracle tientallen miljarden dollars in datacenters en is er onrust ontstaan rond een enorm AI-project in New Mexico.
De tegenstelling kan bijna niet groter. De vraag naar AI-capaciteit is volgens Oracle groter dan het beschikbare aanbod, maar tegelijkertijd worden beleggers steeds kritischer over de enorme hoeveelheid kapitaal die nodig is om die capaciteit daadwerkelijk te bouwen. Daarmee ontstaat een vraag die veel verder gaat dan alleen het aandeel Oracle: hoeveel geld kan de AI-boom blijven opslokken voordat financiële markten beginnen terug te duwen?
Oracle groeit ineens als een AI-bedrijf
Wie alleen naar de operationele cijfers kijkt, ziet nauwelijks een reden voor pessimisme. Oracle realiseerde in het eerste kwartaal van boekjaar 2027 een omzet van $19,3 miljard. Dat was 30 procent meer dan een jaar eerder. De totale cloudomzet steeg zelfs 62 procent naar $11,6 miljard.
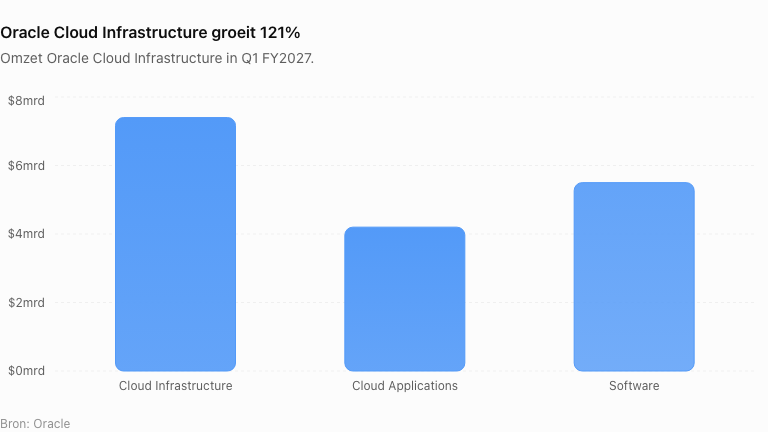
Het indrukwekkendste cijfer zit echter bij Oracle Cloud Infrastructure. De omzet uit deze activiteiten kwam uit op $7,4 miljard en steeg daarmee maar liefst 121 procent ten opzichte van een jaar eerder. Daarmee groeit een bedrijf dat jarenlang vooral bekendstond om databases en bedrijfssoftware plotseling met percentages die eerder bij jonge technologiebedrijven horen.
Oracle Q1 FY2027 | Resultaat | Groei |
Totale omzet | $19,3 mrd | +30% |
Cloudomzet | $11,6 mrd | +62% |
Cloud Infrastructure | $7,4 mrd | +121% |
Cloud Applications | $4,2 mrd | +10% |
Winst per aandeel | $1,56 | +55% |
Orderboek (RPO) | $664 mrd | fors hoger |
Vooral de verschuiving richting infrastructuur is belangrijk. Oracle probeert zich naast Amazon, Microsoft en Google te positioneren als een belangrijke leverancier van de enorme hoeveelheid computerkracht die AI-bedrijven nodig hebben.
En dat lijkt voorlopig uitstekend te werken.
Orderboek loopt op naar $664 miljard
Misschien wel het meest bizarre cijfer uit de recente resultaten is de omvang van de Remaining Performance Obligations, kortweg RPO. Daaronder vallen contractueel vastgelegde toekomstige verplichtingen van klanten die nog als omzet moeten worden verwerkt.
Dat bedrag staat inmiddels op $664 miljard. Alleen al tijdens het afgelopen kwartaal boekte Oracle volgens het bedrijf voor meer dan $30 miljard aan nieuwe AI-cloudcontracten.
Een jaar eerder bedroeg de RPO ongeveer $455 miljard. Eind boekjaar 2026 was het bedrag opgelopen tot $638 miljard en inmiddels staat de teller dus op $664 miljard.
Moment | Oracle RPO |
Q1 FY2026 | $455 mrd |
Q2 FY2026 | $523 mrd |
Q3 FY2026 | $553 mrd |
Q4 FY2026 | $638 mrd |
Q1 FY2027 | $664 mrd |
Op papier is dat een droompositie. Oracle heeft voor honderden miljarden dollars aan toekomstige contractuele omzetverplichtingen binnengehaald.
Het probleem is alleen dat Oracle eerst enorme hoeveelheden infrastructuur moet bouwen om die diensten te kunnen leveren.
Meer dan 300.000 GPU's in één kwartaal
De schaal waarop dat gebeurt, is moeilijk voor te stellen. Sinds het einde van het voorgaande kwartaal heeft Oracle naar eigen zeggen meer dan 300.000 GPU's aan zijn AI-cloudklanten geleverd. Dat was bijna drie keer zoveel capaciteit als in het kwartaal ervoor.
Tijdens het kwartaal werd daarnaast 850 megawatt aan extra datacentercapaciteit opgeleverd. Dat laat zien dat de AI-race allang niet meer uitsluitend draait om wie de beste chip of het beste AI-model heeft. Het draait steeds meer om elektriciteit, grond, datacenters, koeling, netwerken en vooral enorme hoeveelheden kapitaal.
Oracle heeft daarbij een agressieve positie ingenomen. Het bedrijf wil snel genoeg capaciteit bouwen om te profiteren van de vraag van grote AI-klanten.
Die strategie kan uitzonderlijk lucratief worden wanneer de vraag jarenlang sterk blijft. Maar hetzelfde model zorgt ook voor veel hogere financiële risico's dan bij het traditionele softwarebedrijf dat Oracle ooit was.
Vrije kasstroom duikt diep in het rood
Dat wordt zichtbaar wanneer niet naar de omzet, maar naar de kasstromen wordt gekeken.
Over boekjaar 2026 realiseerde Oracle een record operationele kasstroom van $32 miljard. Toch kwam de vrije kasstroom uit op negatief $23,7 miljard. De reden is simpel: Oracle investeert enorme bedragen om zijn cloudinfrastructuur uit te breiden.
Dat is een belangrijke nuance binnen het AI-verhaal. Sterke omzetgroei betekent niet automatisch dat een onderneming onmiddellijk enorme hoeveelheden vrij geld genereert.
Oracle FY2026 | Bedrag |
Omzet | $67,4 mrd |
Cloudomzet | $34,0 mrd |
Operationele winst | $20,6 mrd |
Operationele kasstroom | $32,0 mrd |
Vrije kasstroom | -$23,7 mrd |
Oracle gaf eerder aan in boekjaar 2026 ongeveer $43 miljard aan schuldfinanciering en $5 miljard aan aandelenfinanciering te hebben opgehaald. Voor boekjaar 2027 verwachtte het bedrijf daarnaast ongeveer $40 miljard via een combinatie van schuld en aandelen te financieren.
In het afgelopen kwartaal werd bovendien al voor $20 miljard aan nieuwe aandelen verkocht via een zogenoemd at-the-market-programma.
De AI-race wordt daarmee niet alleen een technologisch gevecht. Het wordt ook een financieringsrace.
En daar begint het nu te kraken
Juist daarom kregen ontwikkelingen rond Project Jupiter afgelopen week zoveel aandacht. Het enorme datacenterproject in New Mexico moet uiteindelijk computerkracht leveren voor OpenAI, maar heeft te maken gekregen met vertragingen en lokale weerstand.
Oracle heeft volgens Bloomberg een beroep gedaan op een zogenoemde force-majeurebepaling richting de ontwikkelaar van het project. Daarmee probeert het bedrijf zich te beschermen tegen bepaalde betalingsverplichtingen wanneer omstandigheden buiten zijn controle ervoor zorgen dat het project niet volgens planning operationeel wordt. Oracle probeert volgens de berichtgeving niet simpelweg uit het project te stappen.
Dat onderscheid is belangrijk. Het betekent niet dat Oracle plotseling geen vertrouwen meer heeft in AI of het datacenter annuleert.
Maar het laat wel zien hoe ingewikkeld de enorme AI-infrastructuurprojecten inmiddels zijn geworden.
$18 miljard aan financiering onder druk
Volgens de Financial Times is ongeveer $18 miljard aan leningen rond Project Jupiter inmiddels in zogenoemd stressed territory terechtgekomen. De leningen werden volgens de krant verhandeld rond 89 tot 91 cent per dollar.
Het project zou bovendien minstens zeven maanden achterlopen op schema. Lokale bezwaren rond onder meer watergebruik, luchtkwaliteit en energievoorziening maken de ontwikkeling ingewikkelder.
Dat is relevant omdat de AI-boom steeds afhankelijker wordt van precies dit soort gigantische projecten. Nvidia kan honderdduizenden GPU's produceren, maar wanneer er onvoldoende datacenters, elektriciteit of financiering beschikbaar is om die chips daadwerkelijk te gebruiken, ontstaat elders in de keten een knelpunt.
En juist daar kijken obligatiebeleggers momenteel steeds kritischer naar.
Axios meldde vrijdag dat langlopende Oracle-obligaties met een looptijd tot 2055 rond 77 cent per dollar werden verhandeld. Dat is een duidelijk signaal dat kredietbeleggers meer risico inprijzen.
AI-boom wordt steeds afhankelijker van schulden
Oracle staat hierin niet alleen.
SoftBank probeert momenteel meer dan $11 miljard op te halen via een grote high-yield obligatie-uitgifte om onder andere zijn investeringen in OpenAI te financieren. De verwachte rendementen op verschillende dollarobligaties liggen daarbij rond 9 tot 10 procent.
Tegelijkertijd heeft het door SoftBank gesteunde SB Energy plannen voor een beursgang vertraagd. Het bedrijf ontwikkelt Amerikaanse datacenters en zou uiteindelijk een waardering van ongeveer $50 miljard nastreven, maar investeerders zijn kritischer geworden over de financiering van dergelijke projecten.
Dat betekent niet automatisch dat de AI-boom op instorten staat. De vraag naar rekenkracht blijft juist uitzonderlijk sterk. Oracle zegt zelfs dat de vraag naar AI-training en inference nog altijd sneller groeit dan het beschikbare aanbod.
Maar er verandert wel iets belangrijks.
De eerste fase van de AI-rally draaide vooral om de vraag hoeveel chips Nvidia kon verkopen. De volgende fase draait steeds meer om de vraag wie de honderden miljarden dollars aan infrastructuur gaat financieren die nodig zijn om al die chips daadwerkelijk te laten draaien.
OpenAI speelt een cruciale rol
Daar komt OpenAI om de hoek kijken. Verschillende enorme infrastructuurprojecten zijn afhankelijk van de toekomstige vraag naar computerkracht van een relatief kleine groep AI-bedrijven.
Dat creëert een opmerkelijke keten. AI-bedrijven willen steeds grotere modellen bouwen en gebruiken daarvoor enorme hoeveelheden GPU's. Cloudbedrijven bouwen daarvoor nieuwe datacenters. Die datacenters moeten worden gefinancierd door banken, obligatiebeleggers, private-equitypartijen en de technologiebedrijven zelf.
Zolang de omzet uit AI snel genoeg groeit, kan die constructie uitstekend werken.
Maar wanneer projecten vertraging oplopen, financieringskosten stijgen of klanten minder capaciteit nodig blijken te hebben dan verwacht, kunnen de risico's zich snel door de hele keten verspreiden.
Dat maakt Oracle momenteel misschien wel interessanter om te volgen dan Nvidia.
De cijfers vertellen twee compleet verschillende verhalen
Aan de ene kant staat een bedrijf waarvan de cloudinfrastructuuromzet met 121 procent groeit en dat $664 miljard aan toekomstige verplichtingen in zijn orderboek heeft staan. Oracle verwacht voor het lopende tweede kwartaal bovendien opnieuw 30 tot 34 procent omzetgroei en 65 tot 71 procent groei van de cloudomzet.
Aan de andere kant staat een onderneming die enorme hoeveelheden kapitaal nodig heeft om aan die toekomstige vraag te voldoen. De vrije kasstroom was vorig boekjaar bijna $24 miljard negatief en rond grote datacenterprojecten worden kredietbeleggers voorzichtiger.
Het AI-verhaal van Oracle | Cijfer |
Groei cloudinfrastructuur | +121% |
Orderboek | $664 mrd |
Nieuwe AI-contracten in Q1 | >$30 mrd |
Geleverde GPU's sinds Q4 | >300.000 |
Vrije kasstroom FY2026 | -$23,7 mrd |
Aandelen uitgegeven Q1 FY2027 | $20 mrd |
Project Jupiter-leningen | circa $18 mrd |
Die combinatie maakt Oracle een interessante graadmeter voor de volgende fase van de AI-rally.
Dit kan veel belangrijker worden dan de volgende Nvidia-cijfers
Voor beleggers ligt de aandacht vaak bij Nvidia, AMD en de vraag welke nieuwe AI-chip het snelste is. Maar uiteindelijk moet iemand betalen voor de infrastructuur waarin al die chips worden geplaatst.
Juist daarom kunnen de ontwikkelingen bij Oracle belangrijk worden voor de gehele aandelenmarkt. Wanneer de enorme investeringen uiteindelijk voldoende omzet en kasstroom genereren, kan de AI-infrastructuurmarkt nog jarenlang doorgroeien. Oracle beschikt in dat scenario over een uitzonderlijk groot orderboek en een cloudbedrijf dat momenteel met triple-digit percentages groeit.
Maar wanneer financiering steeds duurder wordt en grote projecten vertraging oplopen, kan de markt zich voor het eerst serieus gaan afvragen hoeveel van de verwachte AI-groei daadwerkelijk winstgevend kan worden gerealiseerd.
Dat is misschien wel de belangrijkste verandering binnen de AI-rally van dit moment. De vraag is niet langer alleen hoeveel vraag er naar kunstmatige intelligentie bestaat.
De vraag wordt steeds meer: wie gaat de honderden miljarden dollars betalen die nodig zijn om die toekomst daadwerkelijk te bouwen?


Opmerkingen